Một kỳ hạn lớn có thể tạo ra tính thanh khoản tạm thời trước khi khoản tiền đó được tái triển khai gần như như một lần reset vốn theo lịch. Nhưng tôi còn ngần ngại khi gọi đó là nhu cầu. Các ưu đãi chỉ đơn giản có thể đẩy cùng một lượng thanh khoản từ thị trường này sang thị trường khác để tạo ra hoạt động mà không tạo ra thêm người vay mới hay vốn “dính” lại.
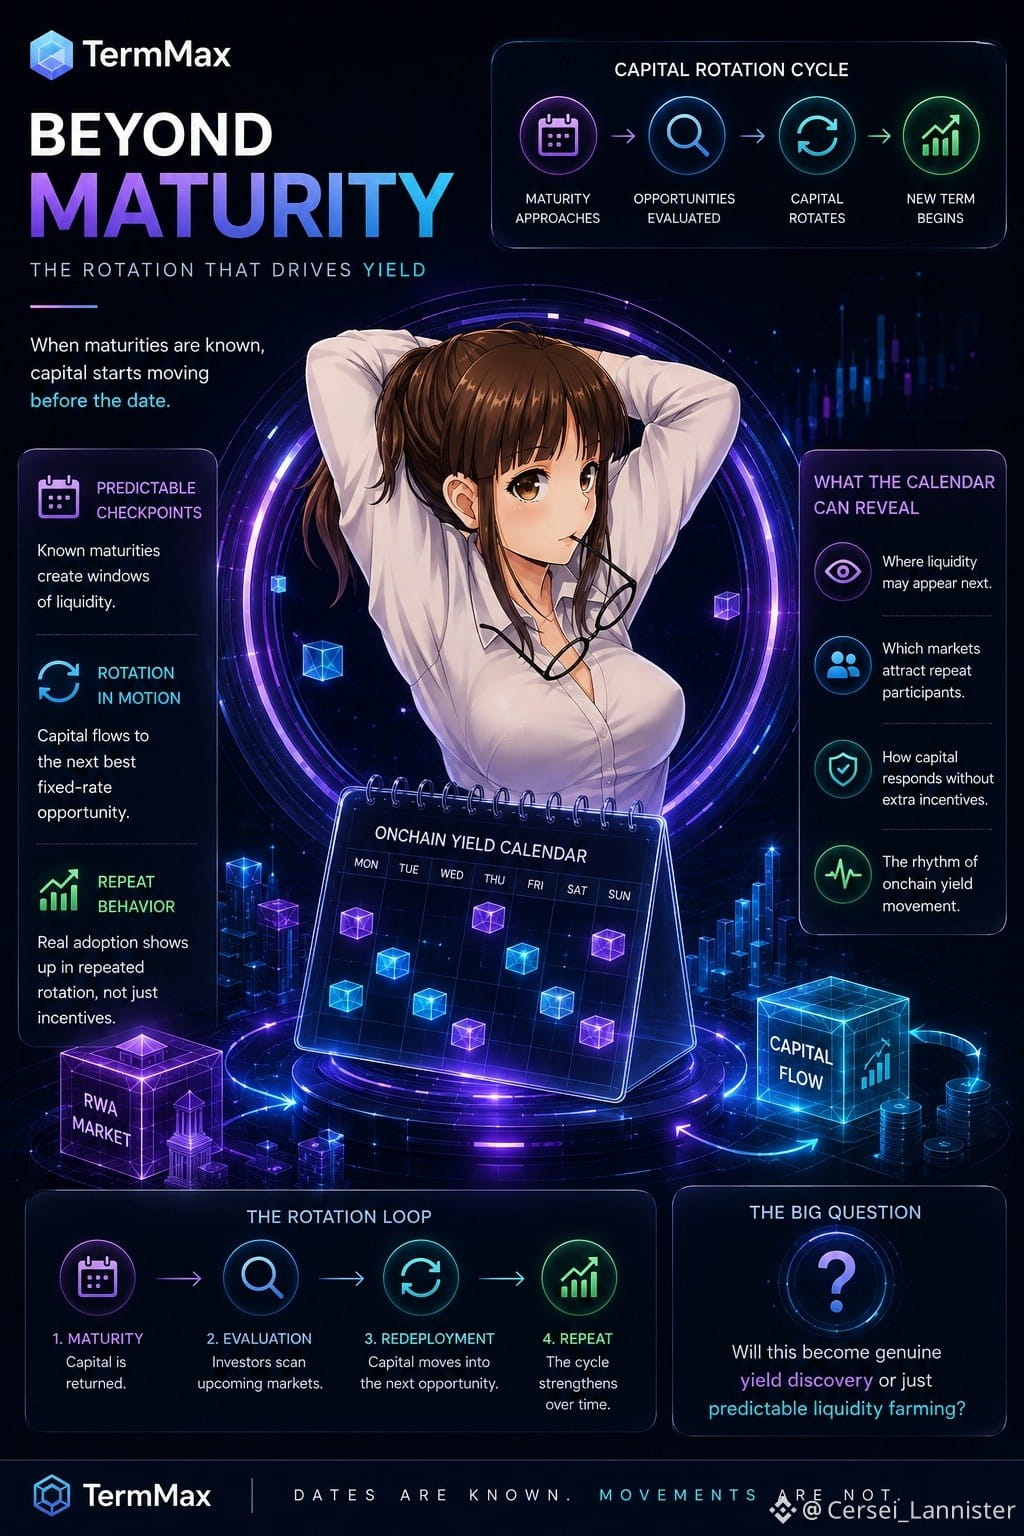
Tôi đã nhận thấy điều gì đó với các khoản đầu tư có kỳ hạn cố định: ngày đáo hạn trông có vẻ nhàm chán cho đến khi tôi bắt đầu nghĩ về việc vốn làm gì vài ngày trước khi nó đến. Người ta hiếm khi chờ đúng thời điểm kết thúc để quyết định điều gì sẽ xảy ra tiếp theo. Họ bắt đầu dò xét sớm hơn.
Điểm thú vị không nằm ở chính bản thân kỳ hạn. Mà nằm ở sự luân chuyển xung quanh nó.
Tôi sẽ theo dõi sự lặp lại. Liệu các bên cho vay có nhất quán cuốn các vị thế đáo hạn vào các thị trường TermMax mới không? Nếu hành vi đó trở nên nhìn thấy rõ trên nhiều kỳ hạn, thì lịch bắt đầu cho thấy nhiều hơn chỉ là ngày tháng. Nó bắt đầu cho thấy nơi vốn có thể di chuyển tiếp theo.
Còn người vay có quay lại cho một kỳ hạn khác mà không bị kéo trở lại bởi các khoản trợ cấp không?
Mặc dù việc điều đó trở thành “khám phá lợi suất” thật sự hay chỉ là canh tác thanh khoản mang tính dự đoán vẫn chưa được giải quyết.Điều đó khiến tôi tự hỏi liệu các thị trường RWA của TermMax cuối cùng có thể tạo ra thứ gì đó giống như một lịch lợi suất onchain hay không.
Nếu các tài sản token hóa khác nhau và các thị trường tín dụng đáo hạn vào những ngày đã biết, thì sự di chuyển của vốn trở nên dự đoán được một phần. Một vị thế tiến sát kỳ hạn—các bên cho vay bắt đầu so sánh cơ hội lãi suất cố định tiếp theo—rồi đến lượt phần vốn được hoàn trả có khả năng đi vào một thị trường khác.
#termmax @TermMax @TermMax #TermMax
Tôi đã nhận thấy điều gì đó với các khoản đầu tư có kỳ hạn cố định: ngày đáo hạn trông có vẻ nhàm chán cho đến khi tôi bắt đầu nghĩ về việc vốn làm gì vài ngày trước khi nó đến. Người ta hiếm khi chờ đúng thời điểm kết thúc để quyết định điều gì sẽ xảy ra tiếp theo. Họ bắt đầu dò xét sớm hơn.
Điểm thú vị không nằm ở chính bản thân kỳ hạn. Mà nằm ở sự luân chuyển xung quanh nó.
Tôi sẽ theo dõi sự lặp lại. Liệu các bên cho vay có nhất quán cuốn các vị thế đáo hạn vào các thị trường TermMax mới không? Nếu hành vi đó trở nên nhìn thấy rõ trên nhiều kỳ hạn, thì lịch bắt đầu cho thấy nhiều hơn chỉ là ngày tháng. Nó bắt đầu cho thấy nơi vốn có thể di chuyển tiếp theo.
Còn người vay có quay lại cho một kỳ hạn khác mà không bị kéo trở lại bởi các khoản trợ cấp không?
Mặc dù việc điều đó trở thành “khám phá lợi suất” thật sự hay chỉ là canh tác thanh khoản mang tính dự đoán vẫn chưa được giải quyết.Điều đó khiến tôi tự hỏi liệu các thị trường RWA của TermMax cuối cùng có thể tạo ra thứ gì đó giống như một lịch lợi suất onchain hay không.
Nếu các tài sản token hóa khác nhau và các thị trường tín dụng đáo hạn vào những ngày đã biết, thì sự di chuyển của vốn trở nên dự đoán được một phần. Một vị thế tiến sát kỳ hạn—các bên cho vay bắt đầu so sánh cơ hội lãi suất cố định tiếp theo—rồi đến lượt phần vốn được hoàn trả có khả năng đi vào một thị trường khác.
#termmax @TermMax @TermMax #TermMax