FASB Đề xuất Stablecoin là Khoản tương đương tiền — Vì sao điều này lại quan trọng đối với Crypto 👀
Có một diễn biến thú vị đang diễn ra trong thế giới kế toán tại Mỹ mà các nhà đầu tư crypto nên chú ý.
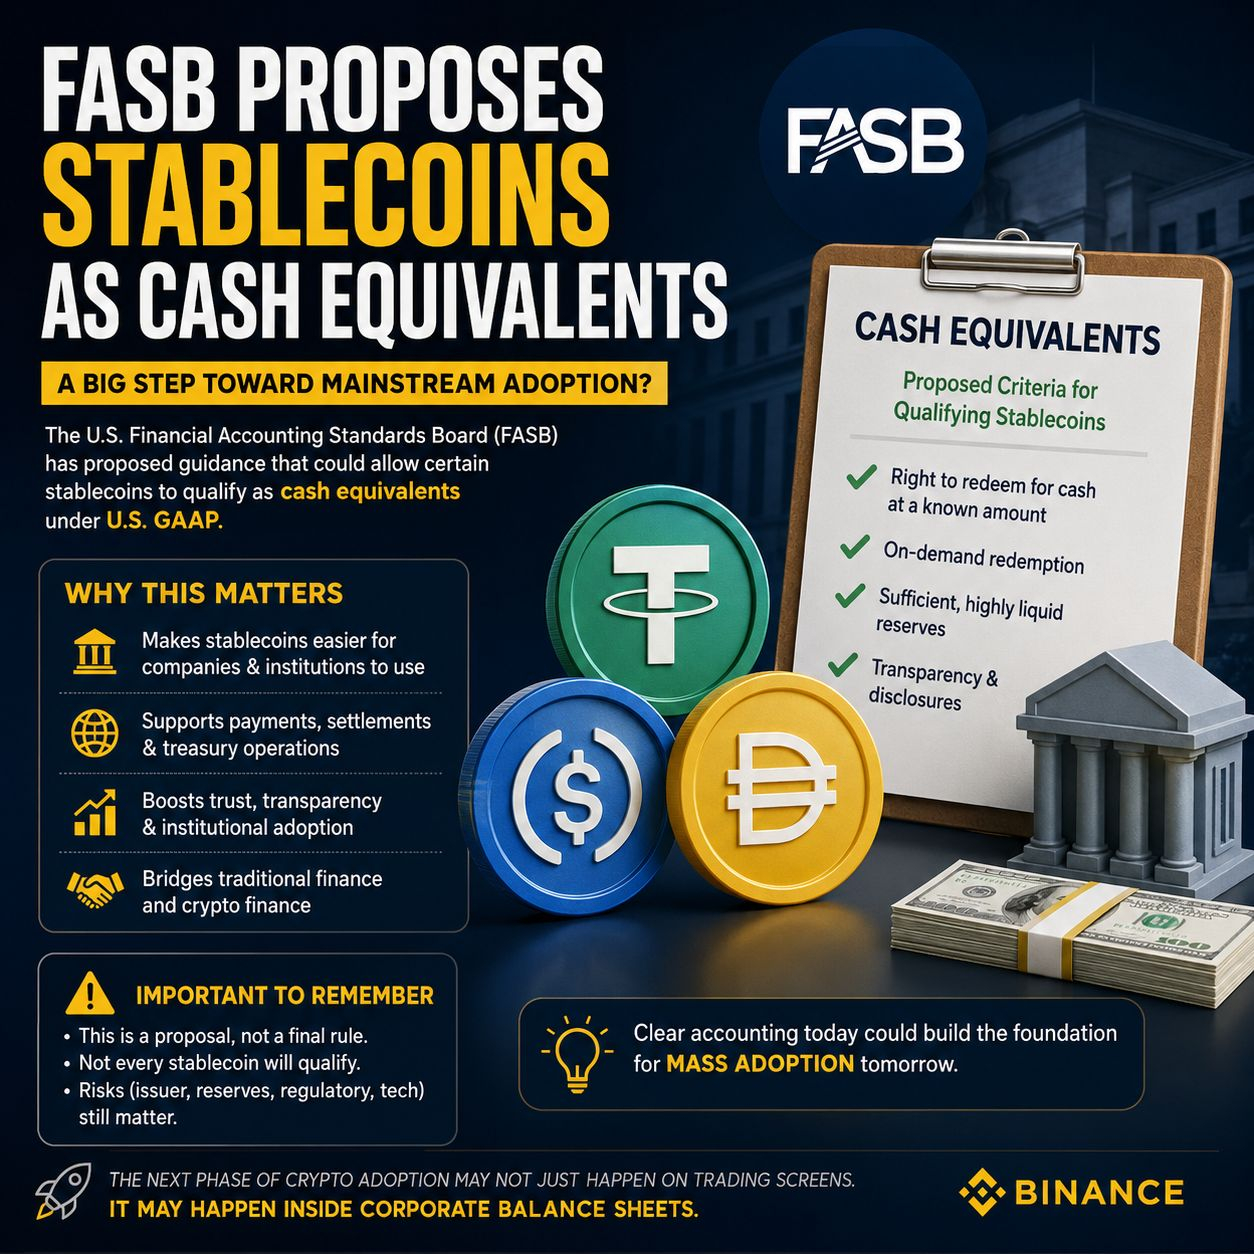
Hội đồng Chuẩn mực Kế toán Tài chính (FASB) đã đề xuất hướng dẫn có thể cho phép một số stablecoin nhất định đủ điều kiện là các khoản tương đương tiền theo U.S. GAAP.
Tuy nhiên, điều này KHÔNG có nghĩa là mọi stablecoin đều được chính thức xem là “tiền mặt”.
Nhưng đây có thể là một bước quan trọng để giúp stablecoin dễ dàng hơn cho các công ty và tổ chức trong việc sử dụng và ghi sổ kế toán.
Vậy FASB thực sự đang đề xuất điều gì?
Ý tưởng là một số stablecoin có thể đáp ứng định nghĩa hiện có về “tương đương tiền” nếu chúng có những đặc điểm phù hợp.
Ví dụ, một stablecoin đủ điều kiện thường cần:
🔹 Có quyền rõ ràng để đổi token lấy một lượng tiền mặt xác định
🔹 Hoàn trả theo yêu cầu (on-demand)
🔹 Có đủ dự trữ tiền/liquid để hỗ trợ cho các token
🔹 Dự trữ có tính thanh khoản cao và được duy trì đúng cách
🔹 Có thông tin và công bố rõ ràng cho người dùng và nhà đầu tư
Nói một cách đơn giản:
Nếu một stablecoin vận hành giống như một “đô la kỹ thuật số” có tính thanh khoản cao hơn là một tài sản crypto mang tính đầu cơ, thì nó có thể có cơ sở thuyết phục hơn để được xem là tương đương tiền.
Tại sao các nhà đầu tư crypto nên quan tâm?
Chuyện này lớn hơn cả kế toán.
Hãy nghĩ về cách doanh nghiệp nhìn nhận tiền bạc.
Các công ty muốn các tài sản có:
✅ Có tính thanh khoản
✅ Dễ được hoàn trả
✅ Biến động giá thấp
✅ Dễ hiểu
✅ Dễ trình bày trên báo cáo tài chính
Nếu một số stablecoin nhận được cách xử lý kế toán rõ ràng hơn, điều đó có thể loại bỏ thêm một rào cản đối với doanh nghiệp và các tổ chức đang cân nhắc việc sử dụng chúng.
Và điều đó có thể hỗ trợ việc áp dụng stablecoin rộng hơn cho:
💵 Kho bạc doanh nghiệp
🌍 Thanh toán xuyên biên giới
⚡ Thanh toán nhanh hơn
🏦 Thanh khoản của tổ chức
🔄 Thanh toán kỹ thuật số
📊 Hoạt động tài chính trên chuỗi
Nhưng có một điểm quan trọng ⚠️
Đừng đọc tiêu đề này theo kiểu:
“FASB nói rằng stablecoin là tiền mặt.”
Không phải vậy là đang xảy ra.
Đây là một đề xuất, và chỉ những stablecoin thỏa mãn các điều kiện cụ thể mới có thể đủ điều kiện.
Ngoài ra, việc phân loại kế toán không tự động có nghĩa là stablecoin là không rủi ro.
Bạn vẫn phải cân nhắc:
• Rủi ro từ tổ chức phát hành
• Chất lượng dự trữ
• Rủi ro hoàn trả
• Rủi ro pháp lý
• Rủi ro hợp đồng thông minh và công nghệ
• Rủi ro đối tác
Quan điểm của tôi 👇
Tôi nghĩ đây là một trong những bước phát triển lúc đầu có thể trông có vẻ nhàm chán, nhưng về lâu dài có thể trở nên quan trọng.
Việc áp dụng crypto không chỉ là chuyện giá Bitcoin tăng.
Đôi khi câu chuyện lớn hơn là những gì diễn ra phía sau hậu trường — quy tắc kế toán, pháp lý, thanh toán, lưu ký và hạ tầng cho tổ chức.
Nếu stablecoin trở nên dễ hơn để các công ty nắm giữ và báo cáo, thì chúng có thể hữu ích hơn như một “cầu nối” giữa tài chính truyền thống và tài chính dựa trên blockchain.
Và đó là điều đáng để theo dõi.
Giai đoạn tiếp theo của việc áp dụng crypto có thể không chỉ diễn ra trên các màn hình giao dịch. Nó có thể diễn ra ngay trong bảng cân đối kế toán của doanh nghiệp.
Bạn nghĩ sao?
Việc xử lý kế toán rõ ràng hơn có thể thúc đẩy việc các tổ chức áp dụng stablecoin không? 👇
Truy cập https://zenvestai.com