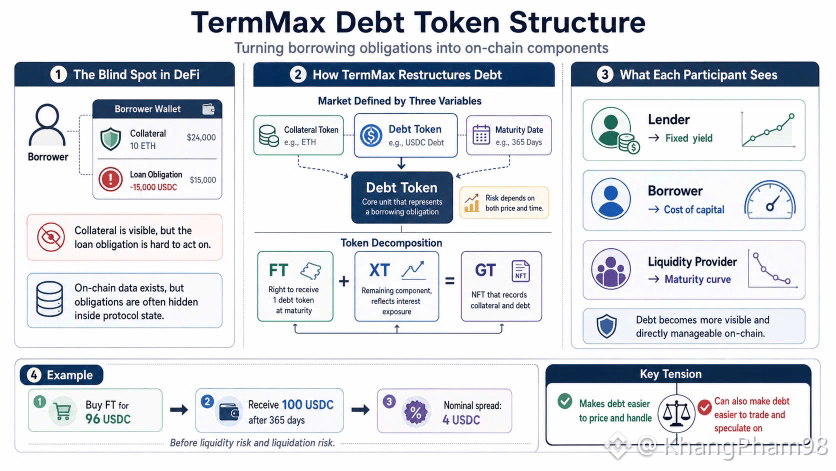
Trong quá trình kiểm tra ví, thứ xuất hiện không phải là một khoản lỗ lớn, mà là một khoản vay bị quên. Tài sản thế chấp vẫn còn đó, khoản vay vẫn hiển thị, nhưng người dùng không biết phải trả ở đâu hoặc đóng vị thế như thế nào. Trên chuỗi có dữ liệu, trong khi nghĩa vụ lại được nén vào một trạng thái khó để hành động.
TermMax lấp vào “điểm mù” này thông qua token nợ. Thay vì để khoản vay nằm trong phần back-end của hợp đồng, TermMax chuyển nghĩa vụ đi vay thành một thành phần có thể được định giá và xử lý theo thời điểm đáo hạn. Một thị trường xoay quanh 3 biến số: token nợ, token tài sản thế chấp và ngày đáo hạn, vì vậy rủi ro nằm ở cả giá và thời gian.
Phần sâu nhất là bộ FT, XT, GT. FT là quyền nhận 1 token nợ khi đáo hạn. XT nắm phần còn lại để 1 FT cộng với 1 XT bằng 1 token nợ, trong khi GT là một NFT ghi lại tài sản thế chấp và nợ. Nhờ đó, người cho vay thấy lợi suất cố định, người đi vay thấy chi phí vốn, và thanh khoản nhìn thấy đường cong đáo hạn.
Ví dụ, mua FT với 96 USDC để nhận 100 USDC sau 365 ngày. Chênh lệch 4 USDC là mức lợi suất danh nghĩa trước thanh khoản và thanh lý. Con số nhỏ này buộc người dùng phải đọc một khoản vay theo cách khác. Họ không chỉ hỏi token sẽ tăng hay giảm, mà còn phải hỏi còn bao nhiêu thời gian trên nghĩa vụ, và liệu giá đã phản ánh đúng thời điểm đáo hạn chưa.
Tôi vẫn hoài nghi về TermMax. Token nợ giúp việc xử lý nợ dễ hơn, nhưng đồng thời cũng khiến nợ dễ bị giao dịch như một loại hàng hóa mới. Giá trị của TermMax là kéo các nghĩa vụ đi vay ra ánh sáng, còn phần khó là liệu người dùng có dùng “ánh sáng” đó để kỷ luật, hay mở thêm một lớp đầu cơ khác.
@TermMax #TermMax