#termmax @TermMax
Tôi không thể ngừng nhìn vào sự mâu thuẫn trong các con số của @TermMax.
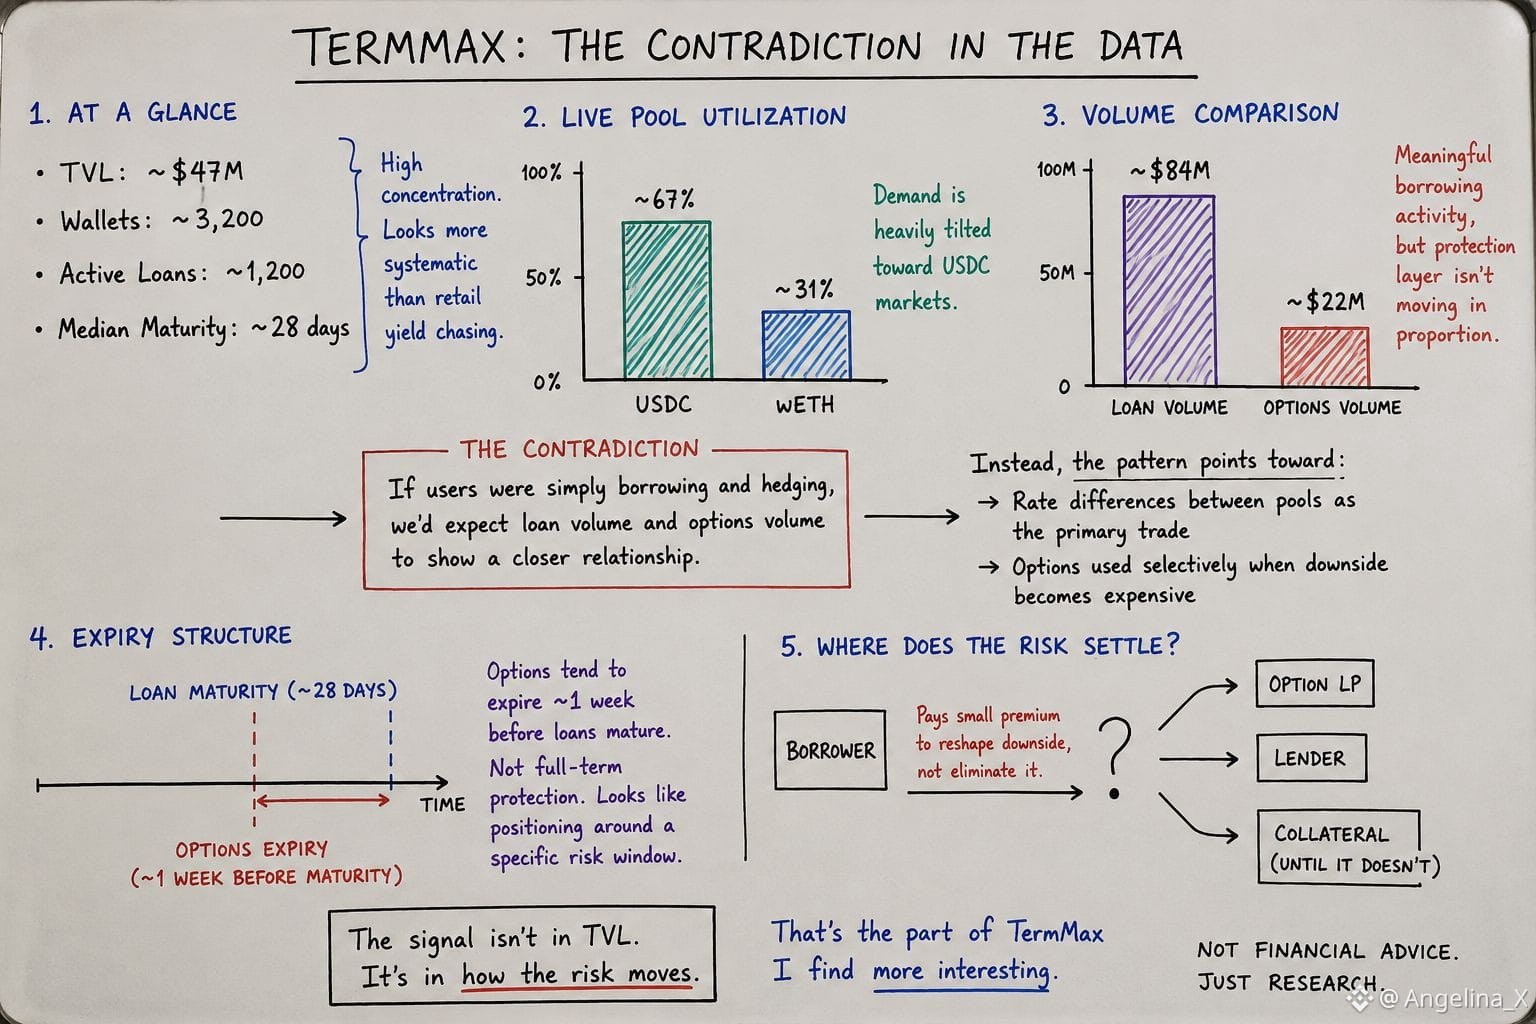
~$47M TVL chỉ trên ~3,200 ví, với gần 1,200 khoản vay đang hoạt động và các kỳ hạn tập trung quanh 28 ngày.
Nhìn qua thì nó đã có vẻ mang tính hệ thống hơn câu chuyện thường thấy “người dùng đuổi theo lợi suất”.
Rồi dữ liệu pool trực tiếp lại khiến nó còn lạ hơn.
Tỷ lệ sử dụng USDC ở mức ~67%, trong khi wETH chỉ khoảng ~31%.
Khối lượng cho vay vào khoảng $84M, nhưng khối lượng giao dịch options chỉ khoảng ~$22M.
Vì vậy, giao thức có hoạt động vay mượn đáng kể, nhưng lớp “bảo vệ” lại không chuyển động tương ứng với mức đó.
Đó là mâu thuẫn mà tôi cứ quay lại.
Nếu người vay chỉ đơn giản vay và phòng hộ, tôi sẽ kỳ vọng các thị trường đó thể hiện mối quan hệ gần hơn.
Thay vào đó, mẫu hình có thể cho thấy người vay sử dụng chênh lệch lãi suất giữa các pool làm giao dịch chính, và options chỉ được đưa vào một cách chọn lọc khi phần giảm giá trở nên đắt.
Cấu trúc kỳ hạn lại đưa thêm một manh mối.
Các options được giao dịch thường hết hạn vào khoảng một tuần trước khi các khoản vay đáo hạn.
Mốc thời gian đó không ngay lập tức giống như “bảo vệ toàn kỳ”. Nó giống như việc định vị xung quanh một “khung rủi ro” cụ thể.
Có thể là biến động. Có thể là áp lực thanh lý.
Có thể là điều gì đó mang tính hệ thống hơn.
Tôi chưa thể chứng minh là cái nào.
Nhưng nó làm thay đổi câu hỏi.
Nếu người vay đang trả một khoản phí nhỏ để định hình lại phần downside thay vì loại bỏ nó, thì rủi ro đó cuối cùng sẽ “hạ chốt” ở đâu?
Option LP?
Bên cho vay?
Hay chính tài sản thế chấp?
Đó là tín hiệu TermMax mà tôi thấy thú vị hơn cả TVL.
Tôi không thể ngừng nhìn vào sự mâu thuẫn trong các con số của @TermMax.
~$47M TVL chỉ trên ~3,200 ví, với gần 1,200 khoản vay đang hoạt động và các kỳ hạn tập trung quanh 28 ngày.
Nhìn qua thì nó đã có vẻ mang tính hệ thống hơn câu chuyện thường thấy “người dùng đuổi theo lợi suất”.
Rồi dữ liệu pool trực tiếp lại khiến nó còn lạ hơn.
Tỷ lệ sử dụng USDC ở mức ~67%, trong khi wETH chỉ khoảng ~31%.
Khối lượng cho vay vào khoảng $84M, nhưng khối lượng giao dịch options chỉ khoảng ~$22M.
Vì vậy, giao thức có hoạt động vay mượn đáng kể, nhưng lớp “bảo vệ” lại không chuyển động tương ứng với mức đó.
Đó là mâu thuẫn mà tôi cứ quay lại.
Nếu người vay chỉ đơn giản vay và phòng hộ, tôi sẽ kỳ vọng các thị trường đó thể hiện mối quan hệ gần hơn.
Thay vào đó, mẫu hình có thể cho thấy người vay sử dụng chênh lệch lãi suất giữa các pool làm giao dịch chính, và options chỉ được đưa vào một cách chọn lọc khi phần giảm giá trở nên đắt.
Cấu trúc kỳ hạn lại đưa thêm một manh mối.
Các options được giao dịch thường hết hạn vào khoảng một tuần trước khi các khoản vay đáo hạn.
Mốc thời gian đó không ngay lập tức giống như “bảo vệ toàn kỳ”. Nó giống như việc định vị xung quanh một “khung rủi ro” cụ thể.
Có thể là biến động. Có thể là áp lực thanh lý.
Có thể là điều gì đó mang tính hệ thống hơn.
Tôi chưa thể chứng minh là cái nào.
Nhưng nó làm thay đổi câu hỏi.
Nếu người vay đang trả một khoản phí nhỏ để định hình lại phần downside thay vì loại bỏ nó, thì rủi ro đó cuối cùng sẽ “hạ chốt” ở đâu?
Option LP?
Bên cho vay?
Hay chính tài sản thế chấp?
Đó là tín hiệu TermMax mà tôi thấy thú vị hơn cả TVL.