#termmax
Phần lớn việc vay DeFi của tôi đã diễn ra thông qua các nền tảng như Aave hoặc Compound. Lãi suất khi tôi tham gia không khiến tôi cảm thấy rủi ro, vì tôi không nghĩ đó là một biến số có thể chuyển động ngược lại với mình. Rồi lãi suất thay đổi.
So sánh mà tôi cứ quay lại khi xem TermMax là sự khác nhau giữa cách hai hệ thống đó xử lý đúng khoảnh khắc này.
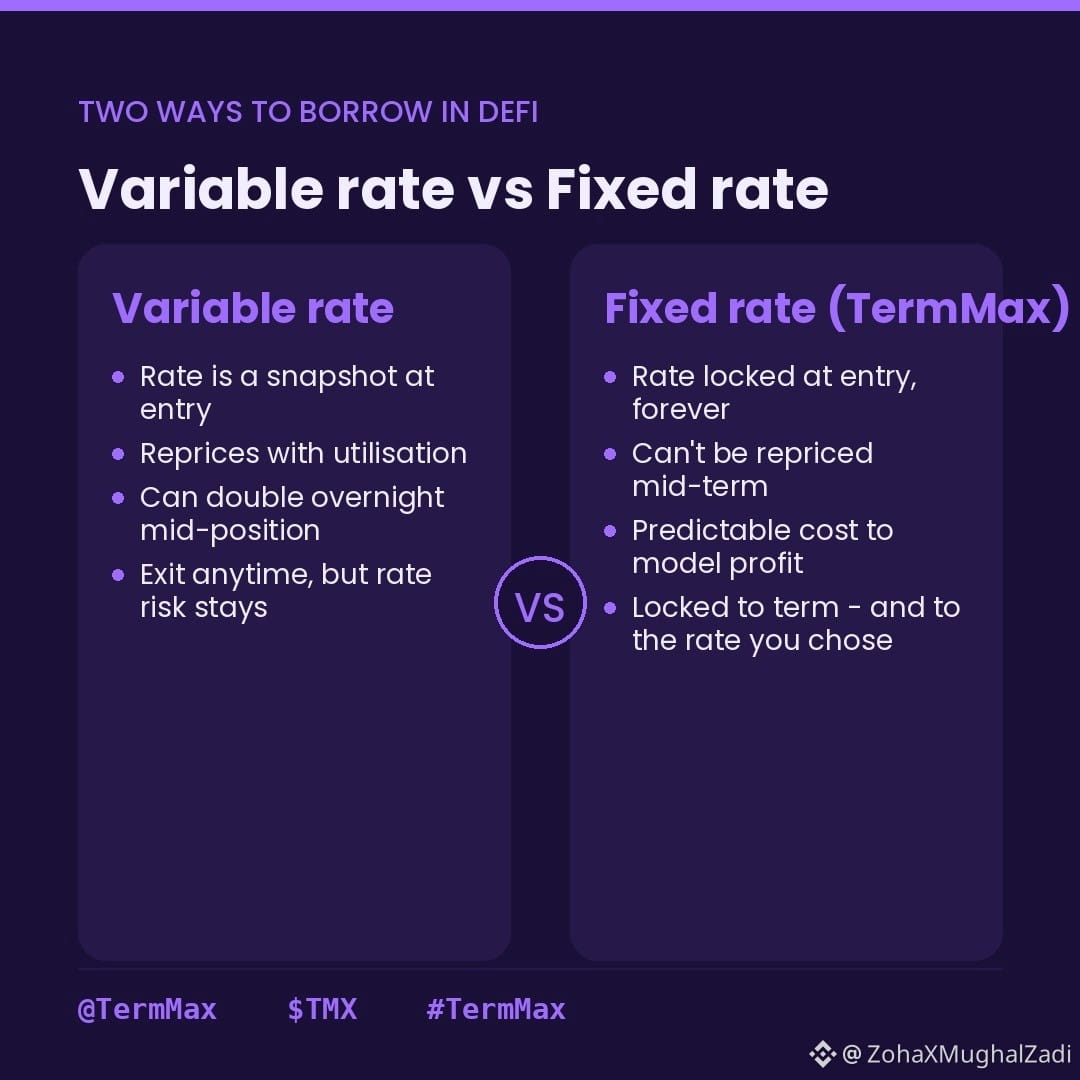
Với một giao thức cho vay lãi suất thả nổi, mức lãi suất bạn thấy lúc bắt đầu thực chất chỉ là một “mốc chụp”. Giao thức sẽ định giá lại liên tục dựa trên mức độ sử dụng (utilisation). Nếu nhu cầu đối với một tài sản cụ thể tăng đột biến, lãi suất vay của bạn có thể gấp đôi hoặc gấp ba ngay giữa vị thế, đôi khi chỉ trong một đêm. Điều đó ổn nếu bạn đang theo dõi thụ động và có thể thoát ra. Vấn đề là khác nếu bạn đã tham gia một chiến lược yield sử dụng đòn bẩy có lãi suất vay sinh lời ở mức 8% nhưng rồi chi phí đột nhiên lên 22%.
TermMax khóa lãi suất tại thời điểm bạn tham gia. Bạn mua Gearing Token hoặc cho vay thông qua Fixed-Rate Token, và mức lãi suất ngụ ý được cố định trong suốt kỳ hạn. Giao thức không thể định giá lại bạn giữa kỳ, vì lãi suất đã được “đóng gói” vào chiết khấu ngay từ lúc vào lệnh, chứ không nằm trong một con số nổi mà hệ thống liên tục tính lại.
Vì vậy, sự so sánh không thực sự là “lãi suất nào thấp hơn”. Mà là “bạn đang chịu rủi ro nào”.
Lãi suất thả nổi: linh hoạt khi vào và thoát, nhưng rủi ro lãi suất nằm lại với bạn trong suốt thời gian vị thế còn mở. Một điểm vào tốt có thể trở nên tệ mà bạn không làm gì sai.
Lãi suất cố định: rủi ro lãi suất được loại bỏ ngay từ lúc vào, nhưng bạn giờ bị khóa với kỳ hạn đó. Nếu sau khi bạn vào thị trường, lãi suất giảm đi, bạn vẫn bị “kẹt” với chi phí cao hơn của mình. Sự chắc chắn đó đi theo hai chiều.
Với người cho vay, lãi suất cố định có nghĩa là bạn biết lợi nhuận của mình trước khi cam kết. Với người đi vay đang chạy một chiến lược yield, điều đó có nghĩa là bạn có thể mô hình hóa biên lợi nhuận mà không cần tính vào một “khoản đệm dự phòng nếu lãi suất thay đổi”. Liệu mức dự đoán này có đáng để đổi lấy việc bị khóa hay không còn tùy hoàn toàn vào độ dài kỳ hạn và mức độ bạn tin vào lần đọc lãi suất tại thời điểm vào lệnh.
Bạn thực sự thích lựa chọn nào khi chạy một chiến lược dùng đòn bẩy: một mức lãi suất có thể biến động nhưng bạn có thể thoát bất cứ lúc nào, hay một mức lãi suất được khóa nhưng đồng nghĩa lối thoát của bạn cũng bị khóa? @TermMax
$SKYAI $RE $MAGMA
#TermMax
Phần lớn việc vay DeFi của tôi đã diễn ra thông qua các nền tảng như Aave hoặc Compound. Lãi suất khi tôi tham gia không khiến tôi cảm thấy rủi ro, vì tôi không nghĩ đó là một biến số có thể chuyển động ngược lại với mình. Rồi lãi suất thay đổi.
So sánh mà tôi cứ quay lại khi xem TermMax là sự khác nhau giữa cách hai hệ thống đó xử lý đúng khoảnh khắc này.
Với một giao thức cho vay lãi suất thả nổi, mức lãi suất bạn thấy lúc bắt đầu thực chất chỉ là một “mốc chụp”. Giao thức sẽ định giá lại liên tục dựa trên mức độ sử dụng (utilisation). Nếu nhu cầu đối với một tài sản cụ thể tăng đột biến, lãi suất vay của bạn có thể gấp đôi hoặc gấp ba ngay giữa vị thế, đôi khi chỉ trong một đêm. Điều đó ổn nếu bạn đang theo dõi thụ động và có thể thoát ra. Vấn đề là khác nếu bạn đã tham gia một chiến lược yield sử dụng đòn bẩy có lãi suất vay sinh lời ở mức 8% nhưng rồi chi phí đột nhiên lên 22%.
TermMax khóa lãi suất tại thời điểm bạn tham gia. Bạn mua Gearing Token hoặc cho vay thông qua Fixed-Rate Token, và mức lãi suất ngụ ý được cố định trong suốt kỳ hạn. Giao thức không thể định giá lại bạn giữa kỳ, vì lãi suất đã được “đóng gói” vào chiết khấu ngay từ lúc vào lệnh, chứ không nằm trong một con số nổi mà hệ thống liên tục tính lại.
Vì vậy, sự so sánh không thực sự là “lãi suất nào thấp hơn”. Mà là “bạn đang chịu rủi ro nào”.
Lãi suất thả nổi: linh hoạt khi vào và thoát, nhưng rủi ro lãi suất nằm lại với bạn trong suốt thời gian vị thế còn mở. Một điểm vào tốt có thể trở nên tệ mà bạn không làm gì sai.
Lãi suất cố định: rủi ro lãi suất được loại bỏ ngay từ lúc vào, nhưng bạn giờ bị khóa với kỳ hạn đó. Nếu sau khi bạn vào thị trường, lãi suất giảm đi, bạn vẫn bị “kẹt” với chi phí cao hơn của mình. Sự chắc chắn đó đi theo hai chiều.
Với người cho vay, lãi suất cố định có nghĩa là bạn biết lợi nhuận của mình trước khi cam kết. Với người đi vay đang chạy một chiến lược yield, điều đó có nghĩa là bạn có thể mô hình hóa biên lợi nhuận mà không cần tính vào một “khoản đệm dự phòng nếu lãi suất thay đổi”. Liệu mức dự đoán này có đáng để đổi lấy việc bị khóa hay không còn tùy hoàn toàn vào độ dài kỳ hạn và mức độ bạn tin vào lần đọc lãi suất tại thời điểm vào lệnh.
Bạn thực sự thích lựa chọn nào khi chạy một chiến lược dùng đòn bẩy: một mức lãi suất có thể biến động nhưng bạn có thể thoát bất cứ lúc nào, hay một mức lãi suất được khóa nhưng đồng nghĩa lối thoát của bạn cũng bị khóa? @TermMax
$SKYAI $RE $MAGMA
#TermMax