Tôi cứ nghĩ lệnh giới hạn vay của TermMax về cơ bản là một “giữ chỗ miễn phí”: đặt mức lãi suất cố định tối đa mà tôi chấp nhận và chờ.
Hóa ra không phải vậy.
Trong thiết kế Morpho của TermMax, tài sản thế chấp nằm sau một lệnh vay chưa được khớp có thể được chuyển vào Morpho và dùng để mở một khoản vay lãi suất thả nổi trong khi lệnh cố định vẫn đang chờ.
Nếu bên cho vay khớp lệnh, người vay có thể chuyển khoản nợ đó vào vị trí cố định của TermMax.
Nếu lệnh bị hủy, khoản vay Morpho vẫn tồn tại cho đến khi được trả.
Vì vậy, thời gian chờ có một mức giá thực.
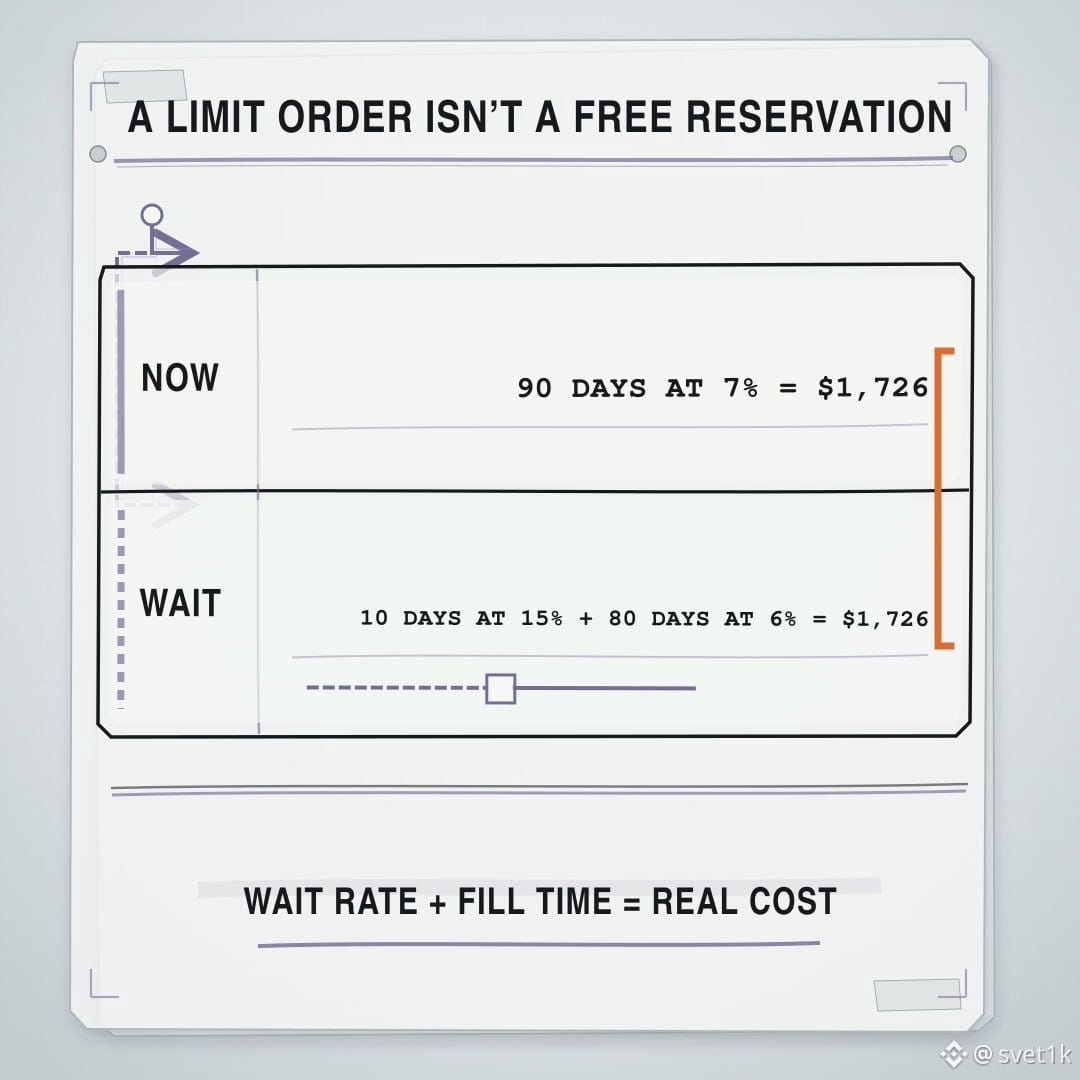
Giả sử tôi cần 100.000 USD trong 90 ngày. Tôi có thể vay ngay với lãi suất 7%, hoặc chờ mười ngày để lệnh TermMax 6% được khớp.
Dùng phép tính APR đơn giản trước khi tính phí, việc vay ngay với 7% tốn khoảng 1.726 USD trong 90 ngày.
Nếu khoản vay trong thời gian chờ tốn 15% trong mười ngày và 80 ngày còn lại được cố định ở 6%, tổng chi phí cũng vào khoảng 1.726 USD.
Chi phí như nhau. Báo giá cố định nhìn “đẹp” hơn.
Nếu lãi suất thả nổi trong mười ngày đó là 9%, tổng chi phí giảm còn khoảng 1.562 USD, tiết kiệm chừng 164 USD. Giờ thì việc chờ đã có ích.
Điều đó đã thay đổi cách tôi đọc một lệnh giới hạn của bên vay. Chỉ riêng mức lãi suất mục tiêu không cho tôi biết quyết định đó là tốt hay không. Tôi cũng cần lãi suất “chờ” thả nổi, thời gian dự kiến được khớp, thời hạn còn lại, và chi phí chuyển đổi.
Việc tích hợp loại bỏ khoảng trống về nguồn vốn, điều này hữu ích. Nhưng nó không xóa bỏ kinh tế học của việc chờ.
Nó biến lệnh thành một công tắc lãi suất theo điều kiện.
@TermMax #TermMax
Hóa ra không phải vậy.
Trong thiết kế Morpho của TermMax, tài sản thế chấp nằm sau một lệnh vay chưa được khớp có thể được chuyển vào Morpho và dùng để mở một khoản vay lãi suất thả nổi trong khi lệnh cố định vẫn đang chờ.
Nếu bên cho vay khớp lệnh, người vay có thể chuyển khoản nợ đó vào vị trí cố định của TermMax.
Nếu lệnh bị hủy, khoản vay Morpho vẫn tồn tại cho đến khi được trả.
Vì vậy, thời gian chờ có một mức giá thực.
Giả sử tôi cần 100.000 USD trong 90 ngày. Tôi có thể vay ngay với lãi suất 7%, hoặc chờ mười ngày để lệnh TermMax 6% được khớp.
Dùng phép tính APR đơn giản trước khi tính phí, việc vay ngay với 7% tốn khoảng 1.726 USD trong 90 ngày.
Nếu khoản vay trong thời gian chờ tốn 15% trong mười ngày và 80 ngày còn lại được cố định ở 6%, tổng chi phí cũng vào khoảng 1.726 USD.
Chi phí như nhau. Báo giá cố định nhìn “đẹp” hơn.
Nếu lãi suất thả nổi trong mười ngày đó là 9%, tổng chi phí giảm còn khoảng 1.562 USD, tiết kiệm chừng 164 USD. Giờ thì việc chờ đã có ích.
Điều đó đã thay đổi cách tôi đọc một lệnh giới hạn của bên vay. Chỉ riêng mức lãi suất mục tiêu không cho tôi biết quyết định đó là tốt hay không. Tôi cũng cần lãi suất “chờ” thả nổi, thời gian dự kiến được khớp, thời hạn còn lại, và chi phí chuyển đổi.
Việc tích hợp loại bỏ khoảng trống về nguồn vốn, điều này hữu ích. Nhưng nó không xóa bỏ kinh tế học của việc chờ.
Nó biến lệnh thành một công tắc lãi suất theo điều kiện.
@TermMax #TermMax