

Công nghệ này của tiền điện tử có thể rất thú vị, với một mạng lưới lớn và số lượng người dùng đang tăng lên. Nhưng tất cả những điều đó vẫn chưa có nghĩa là việc chính bản thân mạng lưới tăng trưởng tự động tạo ra giá trị cho người nắm giữ token.
Axelar có một cơ chế khiến câu hỏi này trở nên đặc biệt thú vị.
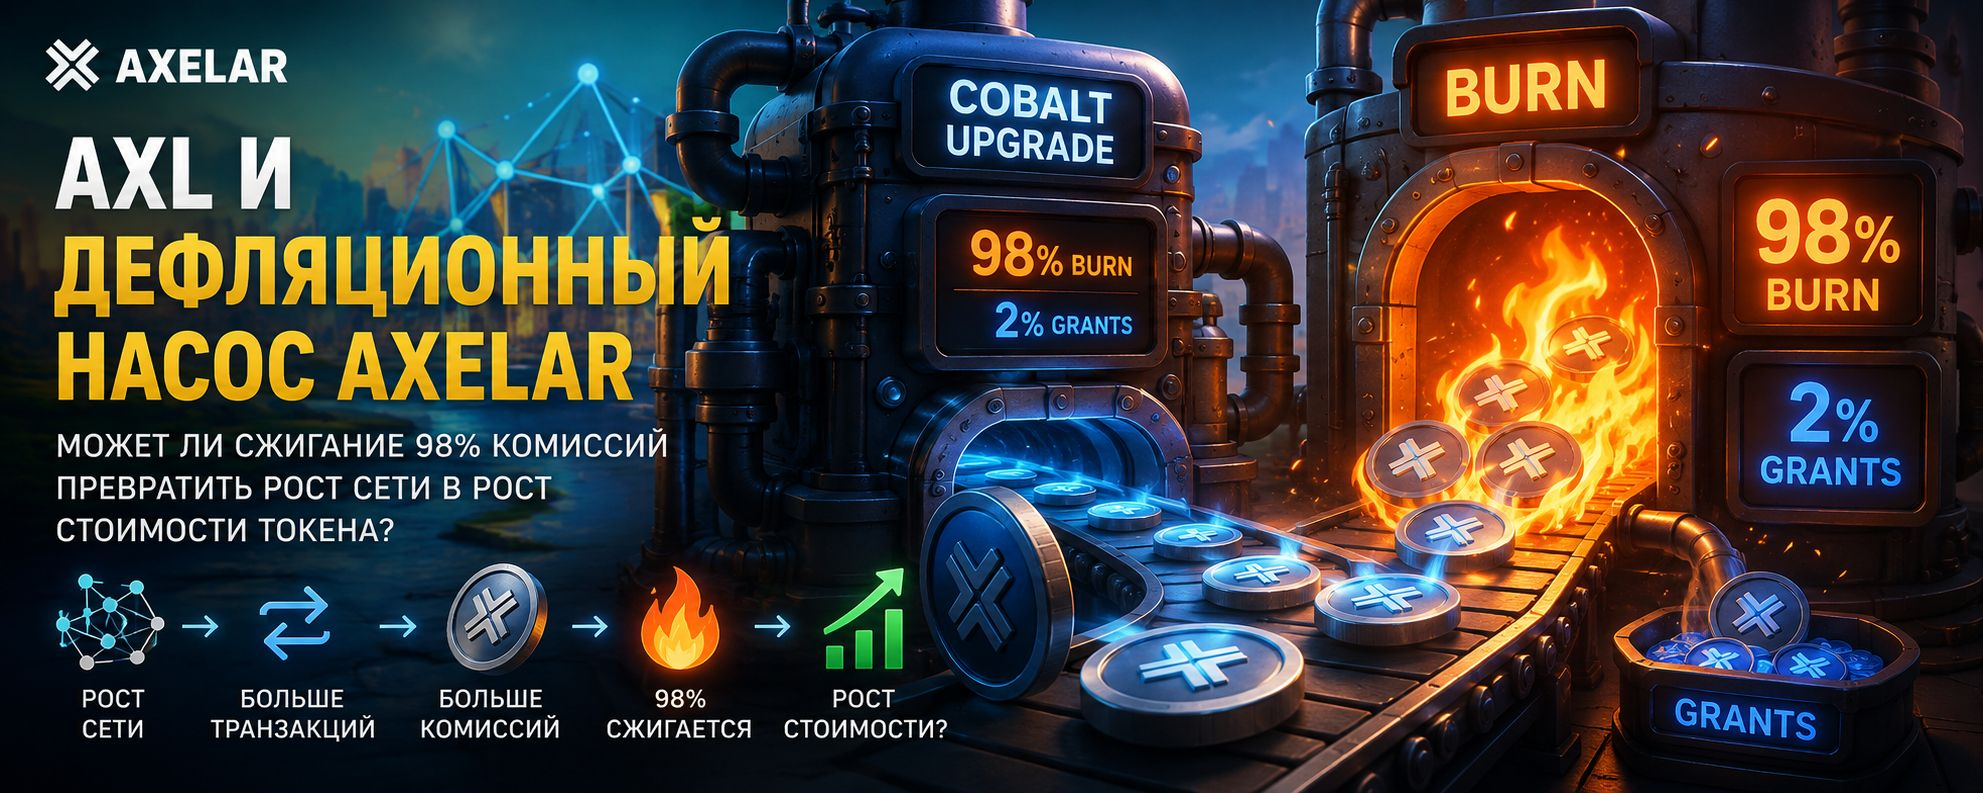
Sau bản cập nhật Cobalt, mạng lưới chuyển 98% phí AXL sang đốt, và 2% còn lại vào quỹ tài trợ (grant pool). Đồng thời, mạng lưới vẫn tiếp tục phát hành AXL mới để thưởng cho các staker và duy trì an ninh.
Thế là hình thành một kiểu “máy bơm” kinh tế:
tăng mức sử dụng → phí nhiều hơn → đốt nhiều hơn → cung ít hơn.
Nhưng có điều ‘quan trọng nhất’ là:
Khối lượng đốt có thể vượt khối lượng token mới không?
Ngay tại đây kết thúc phần marketing và bắt đầu phần toán học.
AXELAR LÀ GÌ VÀ VÌ SAO CẦN AXL
Axelar là hạ tầng để tương tác giữa các blockchain khác nhau. Nó cho phép ứng dụng và tài sản hoạt động giữa các mạng, còn các nhà phát triển có thể xây dựng các interchain-application.
AXL được dùng bên trong hệ thống này như token bản địa của mạng: cho staking, quản trị và thanh toán các thao tác mạng. Hơn nữa, người dùng bình thường không nhất thiết phải tự nắm giữ AXL: thông qua Gas Services, người dùng có thể trả phí bằng token của mạng gốc, và việc chuyển đổi cần thiết sang AXL được thực hiện bên trong hạ tầng Axelar.
Đây là một điểm quan trọng.
Nhu cầu kinh tế đối với AXL có thể xuất hiện không chỉ vì ai đó quyết định mua AXL trên sàn.
Nó có thể xảy ra vì hạ tầng thực tế đã cần AXL để xử lý các thao tác liên chuỗi.
COBALT ĐÃ THAY ĐỔI GÌ
Trước đây, phí mạng AXL được phân bổ cho các thành viên của mạng. Đồng thời, chính hệ thống lại sử dụng phần thưởng mang tính lạm phát để khuyến khích các validator.
Cobalt đã thay đổi cấu trúc này.
Bây giờ 98% phí AXL được gửi đến địa chỉ burn, còn 2% được chuyển vào community grants. Đối với các blockchain mới được kết nối, Axelar cũng đã chuyển sang reward pools, được hình thành từ nguồn cung AXL hiện có, thay vì mô hình cũ trước đó, nơi việc kết nối mới làm gia tăng các khuyến khích theo hướng lạm phát.
Như vậy, phí không còn chỉ là thu nhập của những người tham gia.
Nó đã trở thành một cơ chế cắt giảm cung lượng.
CÔNG THỨC TRỞ NÊN ĐƠN GIẢN
Có thể viết cơ chế chính bằng một dòng:
Net Supply Change = New AXL Issuance − Burned AXL
Nếu phát hành 40 triệu AXL còn đốt 20 triệu — thì cung lượng sẽ tăng thêm khoảng 20 triệu.
Nếu phát hành 40 triệu và đốt 40 triệu — thì về cơ bản không có thay đổi ròng từ hai cơ chế này.
Nếu phát hành 40 triệu mà đốt 50 triệu — thì xuất hiện mức giảm cung thuần.
Và chỉ lựa chọn cuối cùng đó thực sự là mang tính giảm phát.
HIỆN NAY BAO NHIÊU AXL ĐANG ĐƯỢC PHÁT HÀNH?
Tại thời điểm kiểm tra, Axelarscan hiển thị tổng cung khoảng 1,25 tỷ AXL và lạm phát 3,4%. Ngoài ra, giao diện cũng nêu các thông số phần thưởng: 1% lạm phát cơ bản cộng thêm 0,2% cho mạng EVM.
Nếu áp máy móc mức 3,4% hiện tại lên 1,25 tỷ AXL, thì ra khoảng:
1,25 tỷ × 3,4% ≈ 42,5 triệu AXL mỗi năm.
Điều này không có nghĩa là mỗi năm sẽ phát hành đúng 42,5 triệu token: các thông số của mạng có thể thay đổi thông qua governance.
Nhưng đối với mô hình của chúng ta thì đây là một điểm khởi đầu hiện tại tốt.
Vậy để burn bắt đầu bù đắp hoàn toàn cho lượng phát hành đó, mạng phải tiêu hủy khoảng 42,5 triệu AXL mỗi năm.
Và vì 98% phí bị đốt, tổng khối lượng phí phải còn cao hơn nữa:
42,5 triệu / 0,98 ≈ 43,4 triệu AXL tiền phí mỗi năm.
CHÍNH NGAY TẠI ĐÂY, PHẦN THÚ VỊ NHẤT BẮT ĐẦU
Trên Axelarscan hiện tại đang ghi mức phí cơ bản là 0,0014 AXL cho một transfer thông thường.
Nếu giả sử thuần toán học rằng mỗi thao tác tạo ra đúng mức phí như vậy, thì để bù cho lượng phát hành hiện tại cần khoảng:
31 tỷ lượt thao tác mỗi năm
hoặc khoảng:
85 triệu lượt thao tác mỗi ngày.
Đây là một con số rất lớn.
Nhưng việc rút ra kết luận “Axelar sẽ không bao giờ trở thành giảm phát” từ đó thì là sai.
Tại sao?
Vì 0,0014 AXL là mức phí cho một transfer thông thường, còn kinh tế của các thao tác liên chuỗi phức tạp hơn. Phí phụ thuộc vào loại thao tác, chuỗi, gas và các tham số khác.
Vì vậy, kết luận đúng là khác:
Để có giảm phát “thuần” Axelar không chỉ cần một bộ đếm giao dịch lớn. Mà cần một khối lượng phí có ý nghĩa kinh tế lớn tính bằng AXL.
Và đây là một chỉ số còn thú vị hơn nhiều.
ĐIỀU GÌ XẢY RA KHI MẠNG TĂNG TRƯỞNG 2×, 5× VÀ 10×
Nếu mức phí trung bình và cấu trúc các thao tác giữ nguyên xấp xỉ, thì có thể dùng một mô hình đơn giản.
Khi mức sử dụng tăng gấp 2 lần thì khối lượng phí tiềm năng và burn cũng sẽ có xu hướng tăng khoảng gấp 2.
Tăng lên 5 lần — khoảng 5 lần.
Khi tăng gấp 10 lần — khoảng gấp 10 lần.
Nhưng có một điều kiện quan trọng:
cần phải mở rộng không phải số lượng những con số đẹp trong thống kê, mà là ‘kinh tế phí’ thực sự của mạng.
Nếu hiện tại burn là B AXL mỗi năm (giả định như vậy), thì:
Sử dụng 2× → burn khoảng 2B
5× → khoảng 5B
10× → khoảng 10B.
Điểm chuyển sang giảm phát nằm ở nơi:
Burned AXL > New AXL Issuance.
Vì vậy, đối với nhà đầu tư thì hữu ích hơn là theo dõi tỷ lệ:
burn hằng năm / phát hành hằng năm
thay vì chỉ nhìn vào số lượng blockchain được kết nối.
TĂNG TRƯỞNG MẠNG KHÔNG BẰNG TĂNG TRƯỞNG GIÁ
Ngay tại đây nằm cái bẫy lớn nhất của cả câu chuyện.
Giả sử Axelar thực sự làm số lượng thao tác tăng gấp 10 lần.
Điều này có thể dẫn đến burn tăng lên.
Nhưng giá AXL vẫn không nhất thiết phải tăng.
Bởi vì giá không chỉ được quyết định bởi cung lượng.
Cần có nhu cầu.
Nếu cung lượng bị giảm nhưng đồng thời mức quan tâm đến chính token lại giảm, thì giá vẫn có thể tiếp tục đi xuống.
Nếu mạng tăng trưởng nhưng việc sử dụng không tạo ra đủ nhu cầu đối với AXL thì hiệu quả kinh tế có thể sẽ yếu.
Nếu thị trường đang ở giai đoạn gấu, thì cơ chế giảm phát có thể đơn giản là không kịp bù đắp áp lực của người bán.
Vì vậy, chuỗi đúng không phải như sau:
tăng trưởng mạng → burn → tăng giá.
Còn phức tạp hơn rất nhiều:
tăng mức sử dụng → tăng phí → tăng burn → giảm tốc độ tăng cung lượng → nếu nhu cầu ổn định thì triển vọng cải thiện kinh tế của token có thể xảy ra → có thể ảnh hưởng đến giá.
Mỗi mắt xích ở đây đều phải hoạt động.
RỦI RO VẪN GIỮ NGUYÊN
Rủi ro đầu tiên — là hoạt động yếu.
Nếu mức sử dụng Axelar không tăng đủ nhanh, thì burn vẫn nhỏ so với lượng phát hành.
Thứ hai — là cạnh tranh.
Tương tác liên chuỗi trở thành một nhóm hạ tầng quan trọng, nghĩa là Axelar phải liên tục chứng minh rằng chính mạng của nó nhận được dòng tiền đó.
Thứ ba — thay đổi các tham số phát hành (emission).
Lạm phát và các tham số khác của mạng phụ thuộc vào governance. Mức 3,4% hiện tại không phải là hằng số mãi mãi.
Thứ tư — unlocks và việc chuyển động của các token từng được phân bổ trước đó.
Ngay cả khi giao thức đốt một phần phí thì thị trường vẫn có thể nhận thêm cung từ các nguồn khác. Vì vậy, chỉ nhìn vào burn là không đúng.
Thứ năm — là giá của chính AXL.
Phí thể hiện bằng AXL phụ thuộc vào các tham số của mạng và mô hình kinh tế. Khi giá token thay đổi, giá trị đô la của cùng một khối lượng AXL cũng thay đổi theo.
Và cuối cùng, rủi ro lớn nhất của bất kỳ token hạ tầng nào vẫn là:
tính hữu ích về công nghệ không đảm bảo việc token nắm bắt được giá trị.
CÁI GÌ THỰC SỰ CẦN THEO DÕI
Nếu xem AXL như một giả thuyết đầu tư, tôi sẽ không bắt đầu bằng câu hỏi:
«Với mức giá nào thì AXL có thể tăng lên được?»
Rõ ràng là hữu ích hơn nếu đặt bốn câu hỏi còn lại:
Bao nhiêu AXL được phát hành?
AXL bị đốt bao nhiêu?
Hoạt động kinh tế của mạng tăng nhanh đến mức nào?
Vậy nhu cầu thực tế đối với hạ tầng Axelar tăng nhanh đến mức nào?
Ngày nay, chính cấu trúc Cobalt trông thú vị hơn cơ chế token burn thông thường đúng vì burn gắn với việc sử dụng mạng.
Axelar không hứa đơn giản là sẽ đốt một lượng token cố định từ kho quỹ.
Cơ chế này cố gắng gắn việc giảm cung với hoạt động thực tế của giao thức.
Và đây là khác biệt mang tính cốt lõi.
AXL LÀ CƯỢC ĐẶT VÀO VIỆC ĐƯỢC SỬ DỤNG
Vì vậy, luận điểm đầu tư ở đây có thể được diễn đạt chính xác hơn nhiều.
Mua AXL không chỉ đơn thuần là đặt cược rằng «thị trường crypto sẽ lại tăng».
Đây là một khoản cược tiềm năng rằng tương tác liên chuỗi sẽ trở thành một hạ tầng được sử dụng nhiều đến mức khối lượng hoạt động kinh tế của Axelar có khả năng tạo ra nhu cầu bền vững đáng kể đối với các khoản phí AXL và đồng thời đốt đủ token để bù cho lượng phát hành.
Cho đến khi chúng ta chưa thấy burn vượt trội ổn định so với lượng phát hành, thì gọi AXL là một tài sản thuần giảm phát sẽ còn quá sớm.
Nhưng chính tại đây xuất hiện luận điểm đầu tư có thể đo lường.
Không:
«AXL bị đốt — vậy nó sẽ tăng».
A:
«Nếu việc sử dụng Axelar tăng đủ nhanh, phí mạng có thể bắt đầu bù đắp lượng phát hành. Và nếu nhu cầu đối với chính hạ tầng đó được giữ nguyên hoặc tăng lên, thì tokenomics AXL sẽ trở nên hấp dẫn hơn rất nhiều».
Máy bơm giảm phát thực sự tồn tại

Nhưng bản thân cái máy bơm (pump) không tự đảm bảo gì cả.
Anh ta cần dòng tiền.
Và trong trường hợp AXL, thì dòng tiền đó phải chính là nền kinh tế thực của việc tương tác liên chuỗi.
🔥
🌐
📉
🔥
💰