@TermMax #termmax
Nếu lãi suất khi vay mượn không còn chỉ là kết quả do thuật toán tự động tính ra, mà có thể do người dùng đặt lệnh, khớp lệnh, và giao dịch mang tính chiến thuật/đấu giá, vậy thì thị trường cho vay mượn DeFi đang giao dịch “tài sản” hay “quyền sử dụng vốn trong một chiều kích thời gian”?
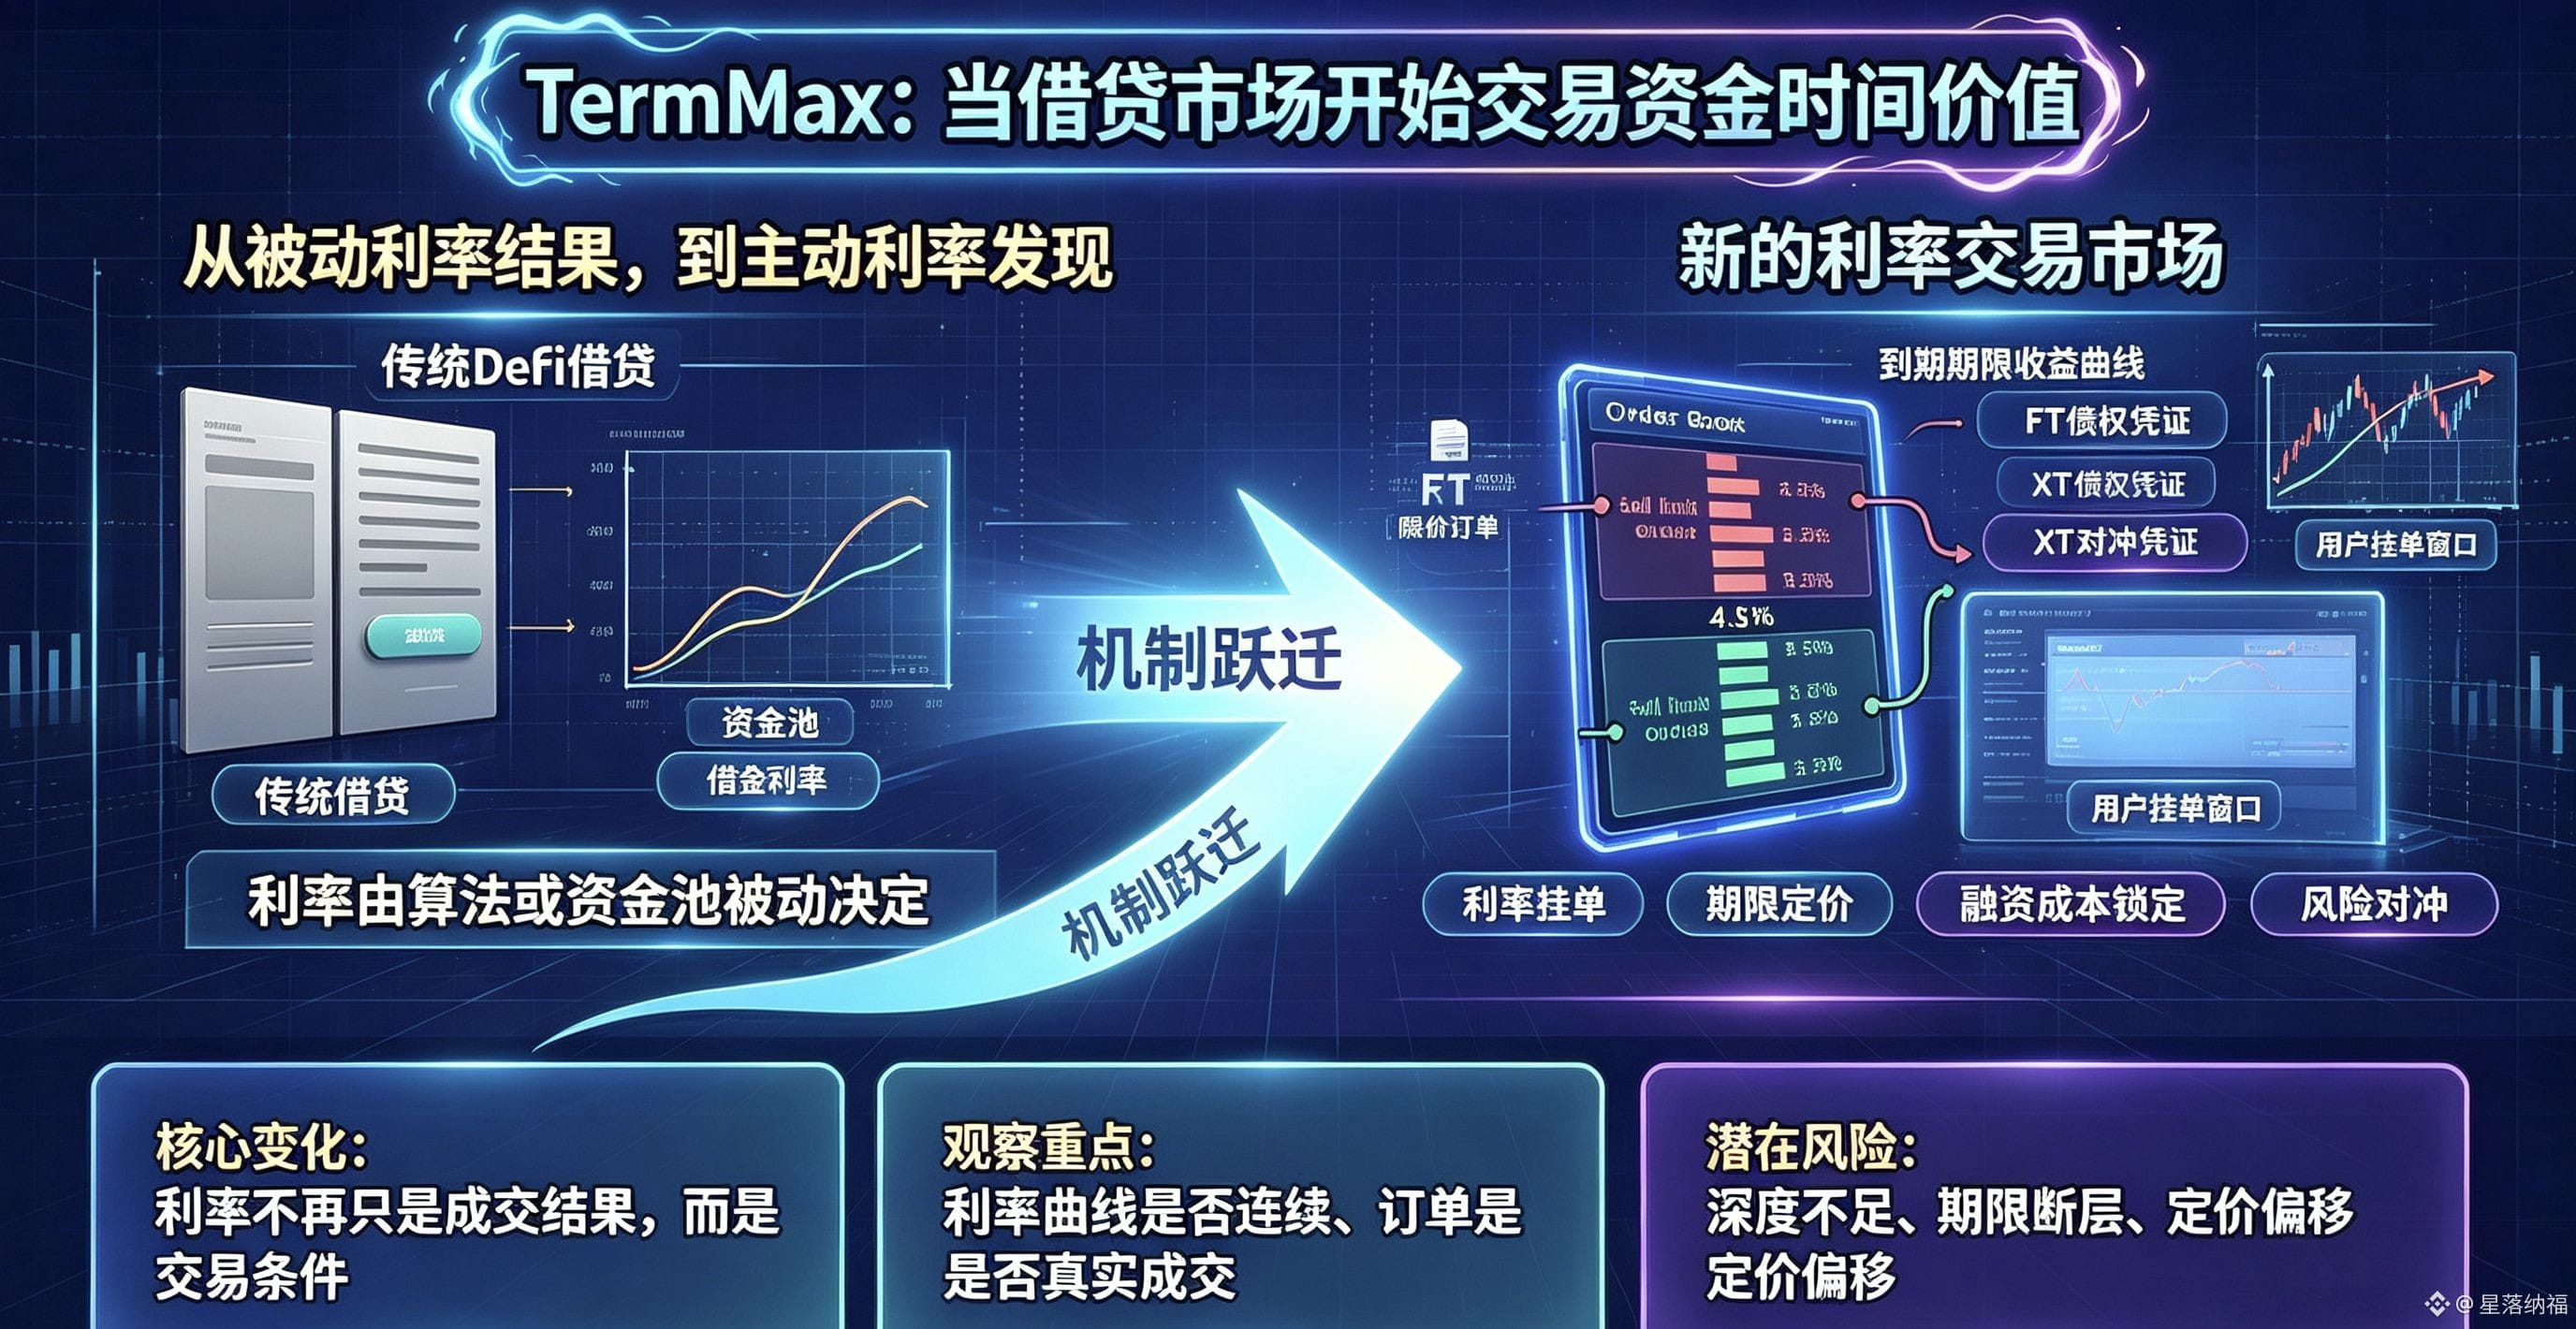
Ban đầu tôi hiểu về TermMax, chỉ xem nó như một bộ công cụ để thực hiện các khoản vay với lãi suất cố định. Sau khi đọc kỹ lại cơ chế thiết kế của V2, quan điểm của tôi đã thay đổi: về bản chất, nó tách “giá trị thời gian của vốn” ra để định giá và giao dịch riêng. FT đại diện cho chứng từ nợ có giá trị hoàn trả gốc và lãi khi đáo hạn, còn XT dùng để phòng hộ biến động của khoản nợ. Người vay có thể bán các vị thế của mình để khóa cứng chi phí tài trợ kỳ hạn trong tương lai, thay vì bị động chịu sự lên xuống của lãi suất thả nổi qua lại.
Nhưng điều thực sự tạo ra bước ngoặt là cơ chế sổ lệnh. Lệnh giới hạn cho phép bên cho vay báo lãi suất cho vay tối thiểu mà họ chấp nhận, còn bên vay báo chi phí vay tối đa mà họ sẵn sàng chịu; lệnh theo khoảng đi xa hơn, hỗ trợ người dùng trực tiếp gửi cả một dải lệnh theo khoảng lãi suất. Lãi suất không còn là kết quả phụ sinh ra sau khi giao dịch cho vay diễn ra nữa, mà trở thành điều kiện cốt lõi cho cuộc “đấu trí” trước khi khớp lệnh.
Thêm vào đó, bộ tổng hợp lệnh (order aggregator) tích hợp báo giá từ nhiều nguồn để hoàn tất việc khớp và thực thi, khiến TermMax đã tiến gần vô hạn tới thị trường lãi suất “native” trên chuỗi, nhưng vẫn còn khoảng cách so với một sàn giao dịch lãi suất trưởng thành.
Đồng thời cũng không thể bỏ qua các ràng buộc thực tế: chỉ vì có nhiều lệnh treo không có nghĩa là sẽ hình thành mức giá công bằng. Độ sâu thị trường mỏng, sự đứt gãy thanh khoản giữa các kỳ đáo hạn khác nhau, và độ lệch trong định giá của quản trị viên—đều có thể khiến lãi suất trên sổ lệnh bị thổi lên cao hoặc thấp một cách giả tạo, khiến nó bị tách rời khỏi kỳ vọng của thị trường thực.
Trong thời gian tới, tôi sẽ tiếp tục theo dõi hai tín hiệu cốt lõi: liệu các kỳ đáo hạn khác nhau có thể tạo ra một đường cong lãi suất liên tục và ổn định hay không, và liệu việc người dùng chủ động đặt lệnh có thể liên tục tạo ra đủ cạnh tranh để hình thành các giao dịch khớp lệnh thực sự hay không.
Nếu lãi suất khi vay mượn không còn chỉ là kết quả do thuật toán tự động tính ra, mà có thể do người dùng đặt lệnh, khớp lệnh, và giao dịch mang tính chiến thuật/đấu giá, vậy thì thị trường cho vay mượn DeFi đang giao dịch “tài sản” hay “quyền sử dụng vốn trong một chiều kích thời gian”?
Ban đầu tôi hiểu về TermMax, chỉ xem nó như một bộ công cụ để thực hiện các khoản vay với lãi suất cố định. Sau khi đọc kỹ lại cơ chế thiết kế của V2, quan điểm của tôi đã thay đổi: về bản chất, nó tách “giá trị thời gian của vốn” ra để định giá và giao dịch riêng. FT đại diện cho chứng từ nợ có giá trị hoàn trả gốc và lãi khi đáo hạn, còn XT dùng để phòng hộ biến động của khoản nợ. Người vay có thể bán các vị thế của mình để khóa cứng chi phí tài trợ kỳ hạn trong tương lai, thay vì bị động chịu sự lên xuống của lãi suất thả nổi qua lại.
Nhưng điều thực sự tạo ra bước ngoặt là cơ chế sổ lệnh. Lệnh giới hạn cho phép bên cho vay báo lãi suất cho vay tối thiểu mà họ chấp nhận, còn bên vay báo chi phí vay tối đa mà họ sẵn sàng chịu; lệnh theo khoảng đi xa hơn, hỗ trợ người dùng trực tiếp gửi cả một dải lệnh theo khoảng lãi suất. Lãi suất không còn là kết quả phụ sinh ra sau khi giao dịch cho vay diễn ra nữa, mà trở thành điều kiện cốt lõi cho cuộc “đấu trí” trước khi khớp lệnh.
Thêm vào đó, bộ tổng hợp lệnh (order aggregator) tích hợp báo giá từ nhiều nguồn để hoàn tất việc khớp và thực thi, khiến TermMax đã tiến gần vô hạn tới thị trường lãi suất “native” trên chuỗi, nhưng vẫn còn khoảng cách so với một sàn giao dịch lãi suất trưởng thành.
Đồng thời cũng không thể bỏ qua các ràng buộc thực tế: chỉ vì có nhiều lệnh treo không có nghĩa là sẽ hình thành mức giá công bằng. Độ sâu thị trường mỏng, sự đứt gãy thanh khoản giữa các kỳ đáo hạn khác nhau, và độ lệch trong định giá của quản trị viên—đều có thể khiến lãi suất trên sổ lệnh bị thổi lên cao hoặc thấp một cách giả tạo, khiến nó bị tách rời khỏi kỳ vọng của thị trường thực.
Trong thời gian tới, tôi sẽ tiếp tục theo dõi hai tín hiệu cốt lõi: liệu các kỳ đáo hạn khác nhau có thể tạo ra một đường cong lãi suất liên tục và ổn định hay không, và liệu việc người dùng chủ động đặt lệnh có thể liên tục tạo ra đủ cạnh tranh để hình thành các giao dịch khớp lệnh thực sự hay không.