Bài test thật sự là lượng lưu hành tự do, không phải tổng cung tối đa
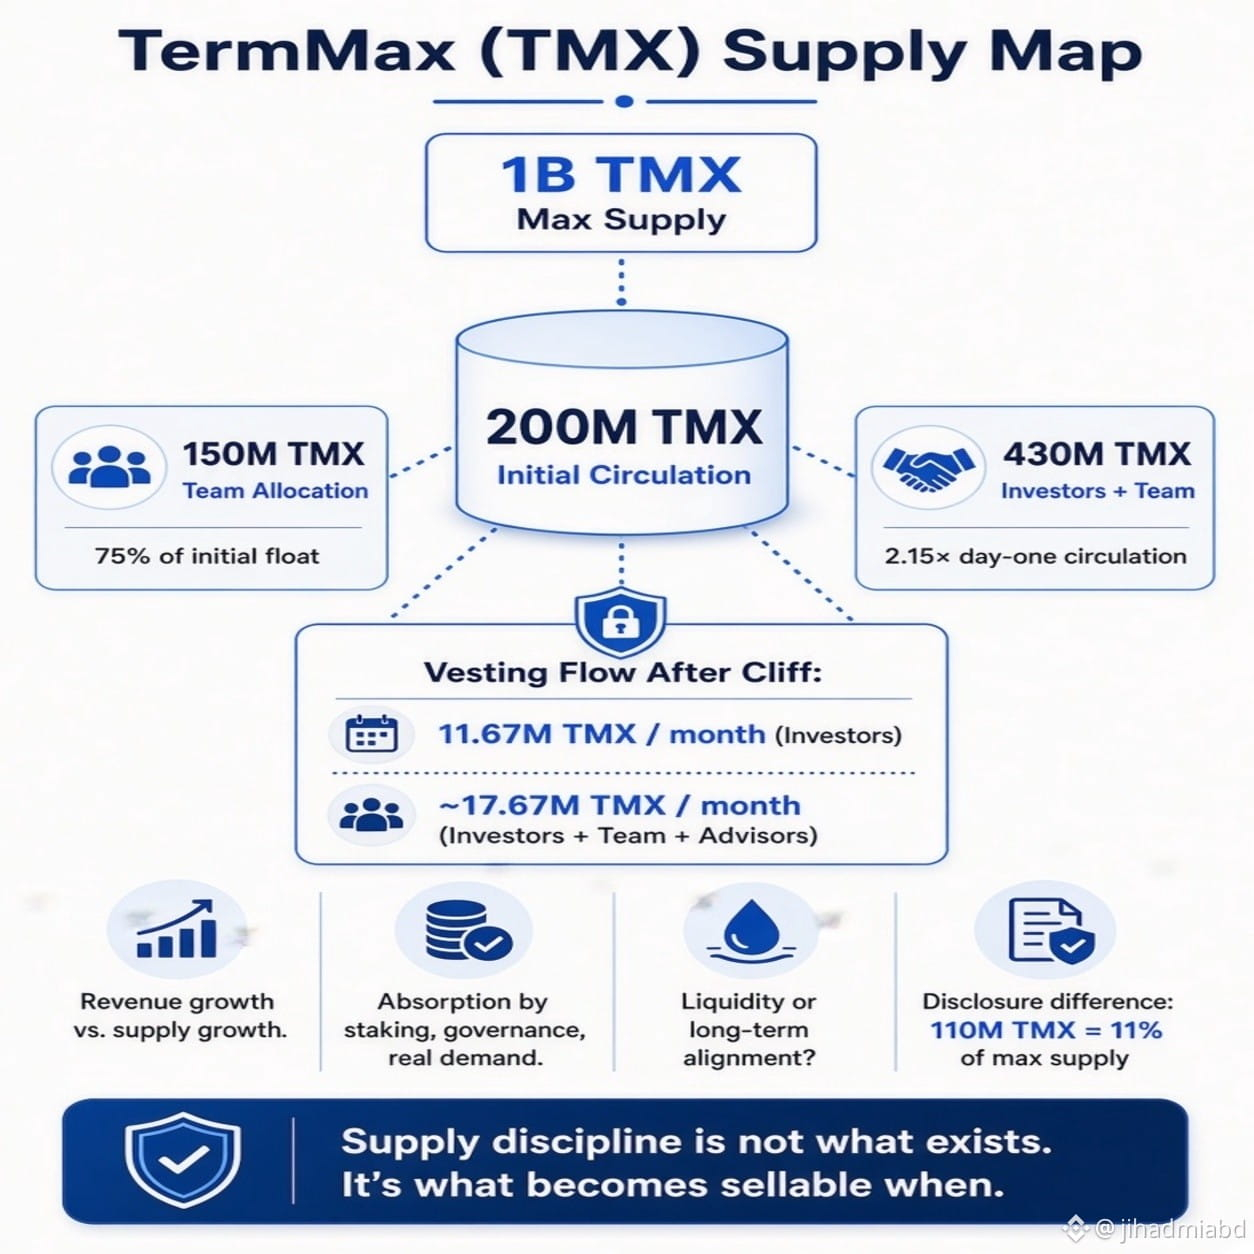
1 tỷ TMX nhìn có vẻ sạch sẽ và “cố định” trên giấy.
Chỉ 200 triệu được kỳ vọng sẽ lưu hành khi ra mắt.
Chỉ riêng điều đó đã cho thấy con số cung tối đa là con số dễ — và là con số yếu hơn.
Điều thực sự quan trọng là lượng lưu hành tự do và tốc độ nó mở rộng.
Riêng token dành cho nhà đầu tư sẽ mở khóa khoảng 11,67M TMX mỗi tháng sau giai đoạn cliff.
Cộng thêm lịch trình của đội ngũ và cố vấn, dòng chảy tuyến tính hằng tháng tăng lên khoảng 17,67M.
Pha loãng theo lịch trình là bình thường. Vấn đề là liệu giao thức có hấp thụ được hay không.
Phần phân bổ cho đội ngũ 150M đã tương đương 75% của lượng lưu hành tự do 200M ban đầu.
Đội ngũ + nhà đầu tư cộng lại là 430M — tương đương 2,15× lượng lưu hành ngày đầu.
Điều này thay đổi cách bạn nên đọc mọi câu chuyện về “cung cố định”.
Còn có khoảng trống công bố 110M. Con số này là 11% của tổng cung tối đa.
Việc quản lý phiên bản tài liệu đã lặng lẽ trở thành dữ liệu tokenomics.
Vì vậy, các câu hỏi thực sự là về hành vi, không phải phép toán:
Doanh thu của giao thức có tăng nhanh hơn lượng cung đang lưu hành không?
TMX mới có được hấp thụ bởi staking, quản trị và nhu cầu thật — hay chỉ biến thành thanh khoản có thể bán thêm?
Tôi đang theo dõi lượng lưu hành tự do, không phải “bài đăng” về một tỷ.
Kỷ luật cung không phải là chuyện những gì tồn tại về sau.
Mà là chuyện cái gì trở thành có thể bán, và khi nào.
#termmax @TermMax
1 tỷ TMX nhìn có vẻ sạch sẽ và “cố định” trên giấy.
Chỉ 200 triệu được kỳ vọng sẽ lưu hành khi ra mắt.
Chỉ riêng điều đó đã cho thấy con số cung tối đa là con số dễ — và là con số yếu hơn.
Điều thực sự quan trọng là lượng lưu hành tự do và tốc độ nó mở rộng.
Riêng token dành cho nhà đầu tư sẽ mở khóa khoảng 11,67M TMX mỗi tháng sau giai đoạn cliff.
Cộng thêm lịch trình của đội ngũ và cố vấn, dòng chảy tuyến tính hằng tháng tăng lên khoảng 17,67M.
Pha loãng theo lịch trình là bình thường. Vấn đề là liệu giao thức có hấp thụ được hay không.
Phần phân bổ cho đội ngũ 150M đã tương đương 75% của lượng lưu hành tự do 200M ban đầu.
Đội ngũ + nhà đầu tư cộng lại là 430M — tương đương 2,15× lượng lưu hành ngày đầu.
Điều này thay đổi cách bạn nên đọc mọi câu chuyện về “cung cố định”.
Còn có khoảng trống công bố 110M. Con số này là 11% của tổng cung tối đa.
Việc quản lý phiên bản tài liệu đã lặng lẽ trở thành dữ liệu tokenomics.
Vì vậy, các câu hỏi thực sự là về hành vi, không phải phép toán:
Doanh thu của giao thức có tăng nhanh hơn lượng cung đang lưu hành không?
TMX mới có được hấp thụ bởi staking, quản trị và nhu cầu thật — hay chỉ biến thành thanh khoản có thể bán thêm?
Tôi đang theo dõi lượng lưu hành tự do, không phải “bài đăng” về một tỷ.
Kỷ luật cung không phải là chuyện những gì tồn tại về sau.
Mà là chuyện cái gì trở thành có thể bán, và khi nào.
#termmax @TermMax