#termmax
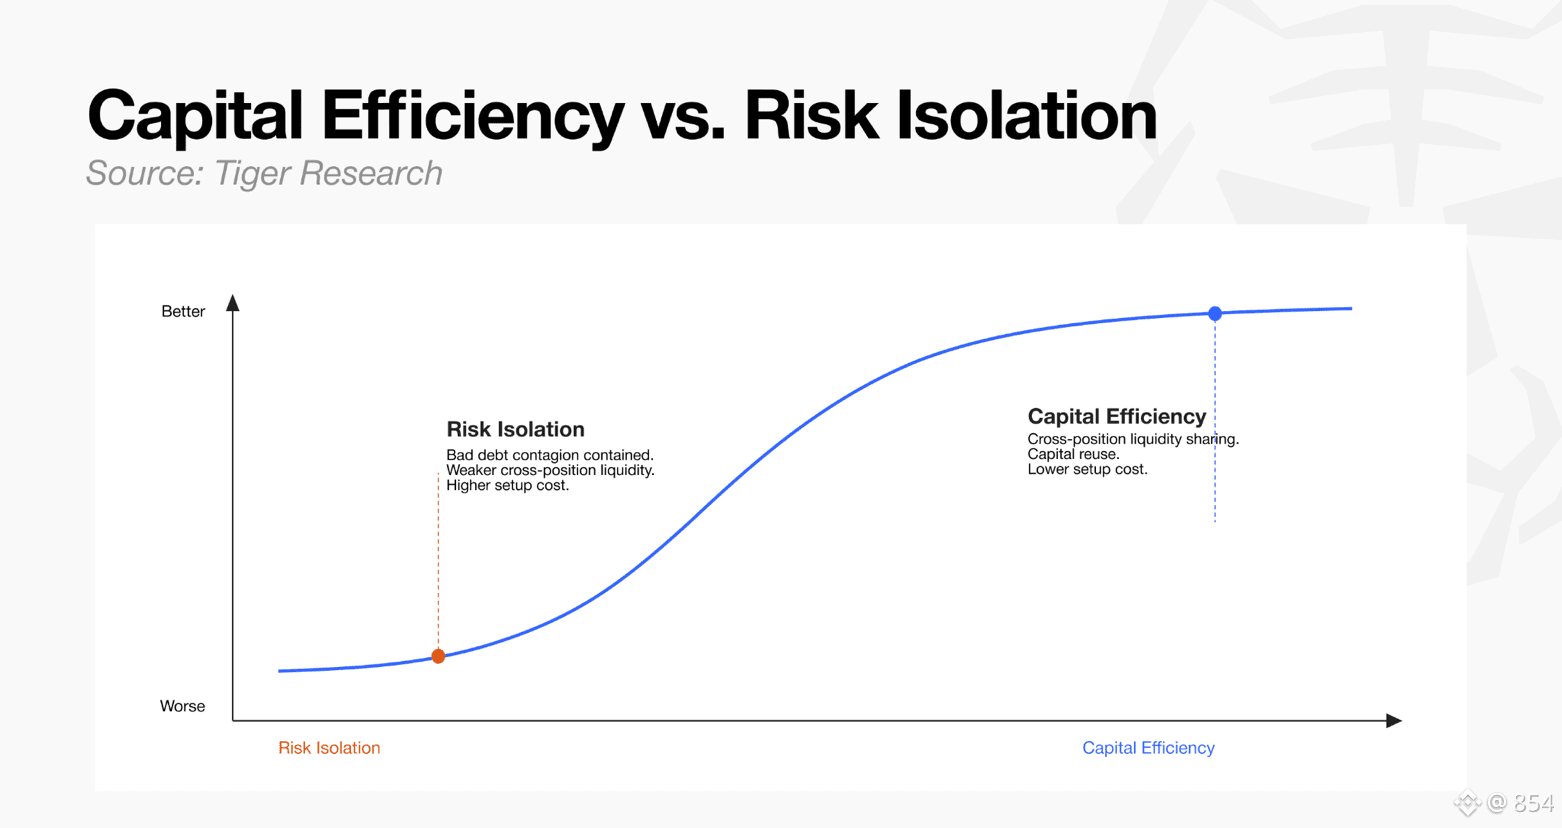
Cơ chế của @TermMax đúng là đã phân tách rủi ro rất triệt để, nhưng cũng chuyển chi phí thanh toán sang cho bên cung cấp thanh khoản “thụ động” theo đuổi sự an toàn.
Bạn gửi USDC để mua FT, vốn dĩ là để khóa lại và nhận lợi tức cố định khi đáo hạn. Nhưng nếu thị trường xảy ra tình trạng rút thanh khoản mang tính hệ thống, khi bên đi vay không trả được (mặc định), người nắm giữ FT có thể bị buộc phải mua lại/tiếp nhận ở thị trường thứ cấp với mức giá thấp. Khi đó, lợi tức “ổn định” 8% ban đầu có thể bỗng biến thành giao dịch phải “đỡ hàng”.
Rắc rối hơn nữa là thanh khoản theo kỳ hạn bị chia nhỏ. Giống như Range Order của Uniswap V3, mỗi ngày đáo hạn lại cắt nhỏ một phần độ sâu (liquidty depth). Khi người nắm FT muốn rút tiền sớm, họ rất dễ gặp phải tình trạng thanh khoản mỏng, dẫn đến trượt giá (slippage) nghiêm trọng.
Lãi suất cố định nghe có vẻ rất hấp dẫn, nhưng nếu độ sâu để thoát trên thị trường thứ cấp không theo kịp, thì những người “ra tiền” thông thường vẫn ở thế yếu về thông tin khi bước vào cuộc chiến đáo hạn. Muốn thật sự thu hút lượng lớn vốn bảo thủ tham gia, chỉ dựa vào tính tự trị về mặt toán học là chưa đủ; bề dày/thực lực “độ dày thanh khoản khi thoát” mới là điểm sống còn.
Bạn quan tâm nhất điều gì ở lãi suất cố định? Hãy cùng thảo luận.
#TermMax #TXM