#termmax @TermMax
Ban đầu tôi nghĩ phần thú vị nhất của @TermMax chỉ đơn giản là mức lãi suất cố định. Nhưng khi xem kỹ thiết kế lệnh, tôi thấy cách giải thích đó chưa thật đầy đủ.
Phần lớn các thị trường cho vay để mức sử dụng (utilization) quyết định lãi suất. Nhu cầu tăng lên, lượng tiền trong “pool” thắt chặt hơn, và một công thức sẽ điều chỉnh giá.
TermMax chuyển nhiều hơn phần quyết định đó sang cho thị trường. Người cho vay và người đi vay đặt các lệnh theo “khoảng” quanh những mức lãi suất và kỳ hạn cụ thể, sau đó các lệnh đó được khớp với nhau.
Điều đó đã làm thay đổi cách tôi hiểu về khái niệm “cố định”.
Nhưng chi tiết nhỏ hơn mới là thứ khiến tôi chú ý.
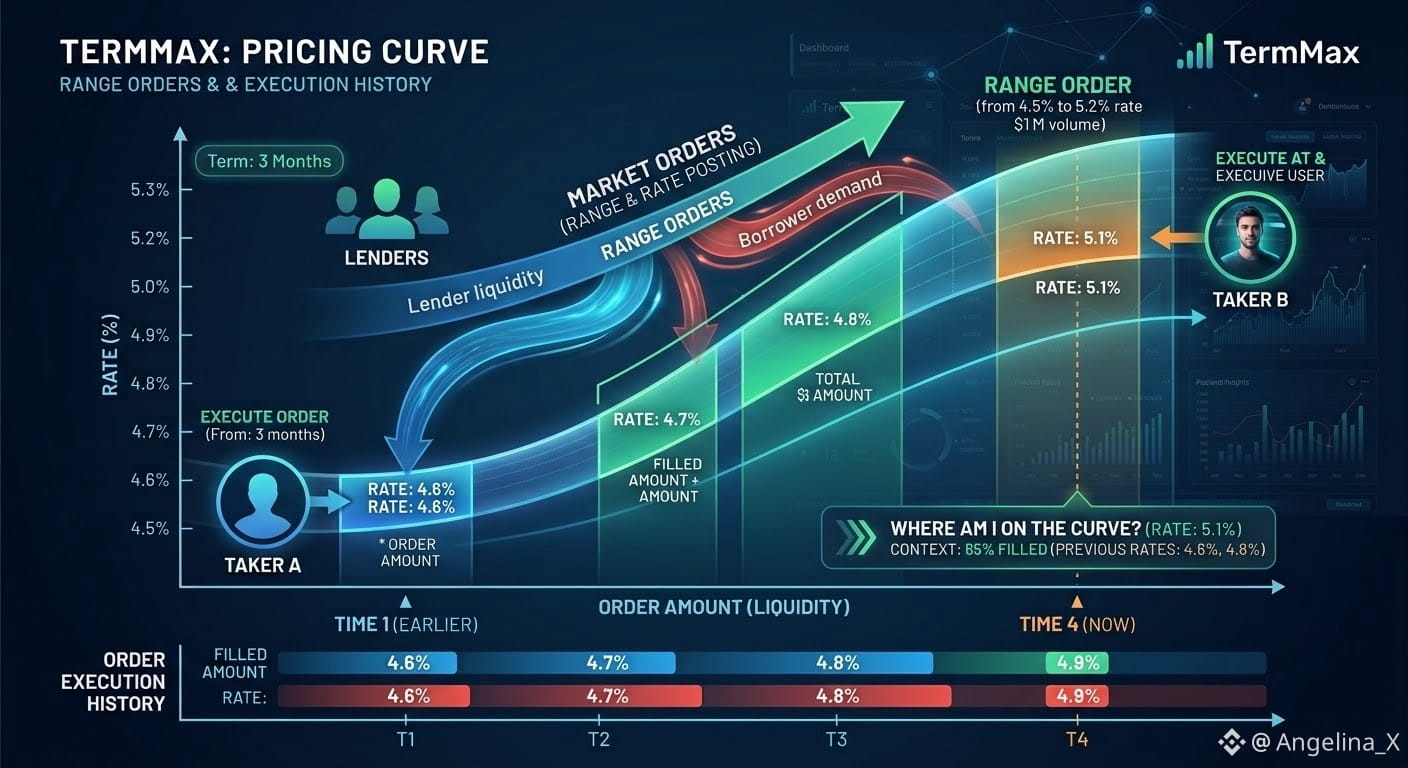
Một lệnh theo “khoảng” không nhất thiết là một mức lãi suất phẳng (một giá duy nhất). Các phần khác nhau của cùng một lệnh có thể nằm ở những điểm khác nhau trên đường cong giá. Vì vậy, mức lãi suất bạn nhận được có thể phụ thuộc vào việc lệnh của bạn được khớp ở vị trí nào, và phần nào của lệnh đã bị tiêu thụ trước đó.
Tôi không xem điều đó là sự khó đoán. Đường cong đã được xác định trước.
Thứ thay đổi là mức độ quan trọng của việc thực thi (execution).
Người nhận lệnh (taker) không chỉ đang lựa chọn xem mức lãi suất hiển thị có hấp dẫn hay không. Họ còn đang tham gia tại một thời điểm cụ thể trên lệnh đang đi qua thanh khoản khả dụng.
Vì vậy, lịch sử thực thi trở thành một phần của bối cảnh định giá.
Điều này có vẻ dễ bị bỏ qua, đặc biệt khi nhìn từ xa về các thị trường lãi suất cố định.
Có lẽ câu hỏi hữu ích hơn không chỉ đơn giản là “lãi suất cố định là bao nhiêu?”
Mà là: tôi thực sự nhận nó ở đâu trên đường cong, và điều gì đã thay đổi trước khi tôi đến?
#TermMax @TermMax
Ban đầu tôi nghĩ phần thú vị nhất của @TermMax chỉ đơn giản là mức lãi suất cố định. Nhưng khi xem kỹ thiết kế lệnh, tôi thấy cách giải thích đó chưa thật đầy đủ.
Phần lớn các thị trường cho vay để mức sử dụng (utilization) quyết định lãi suất. Nhu cầu tăng lên, lượng tiền trong “pool” thắt chặt hơn, và một công thức sẽ điều chỉnh giá.
TermMax chuyển nhiều hơn phần quyết định đó sang cho thị trường. Người cho vay và người đi vay đặt các lệnh theo “khoảng” quanh những mức lãi suất và kỳ hạn cụ thể, sau đó các lệnh đó được khớp với nhau.
Điều đó đã làm thay đổi cách tôi hiểu về khái niệm “cố định”.
Nhưng chi tiết nhỏ hơn mới là thứ khiến tôi chú ý.
Một lệnh theo “khoảng” không nhất thiết là một mức lãi suất phẳng (một giá duy nhất). Các phần khác nhau của cùng một lệnh có thể nằm ở những điểm khác nhau trên đường cong giá. Vì vậy, mức lãi suất bạn nhận được có thể phụ thuộc vào việc lệnh của bạn được khớp ở vị trí nào, và phần nào của lệnh đã bị tiêu thụ trước đó.
Tôi không xem điều đó là sự khó đoán. Đường cong đã được xác định trước.
Thứ thay đổi là mức độ quan trọng của việc thực thi (execution).
Người nhận lệnh (taker) không chỉ đang lựa chọn xem mức lãi suất hiển thị có hấp dẫn hay không. Họ còn đang tham gia tại một thời điểm cụ thể trên lệnh đang đi qua thanh khoản khả dụng.
Vì vậy, lịch sử thực thi trở thành một phần của bối cảnh định giá.
Điều này có vẻ dễ bị bỏ qua, đặc biệt khi nhìn từ xa về các thị trường lãi suất cố định.
Có lẽ câu hỏi hữu ích hơn không chỉ đơn giản là “lãi suất cố định là bao nhiêu?”
Mà là: tôi thực sự nhận nó ở đâu trên đường cong, và điều gì đã thay đổi trước khi tôi đến?
#TermMax @TermMax