Trong thị trường bò, điều mọi người sợ nhất có thể không chỉ là bỏ lỡ cơ hội (FOMO) mà còn là một vấn đề thường bị xem nhẹ: vốn đột nhiên trở nên đắt hơn. Khi thị trường còn yên ắng, lãi suất vay trông có vẻ khá bình thường. Nhưng khi thị trường bắt đầu sôi động, mọi người cùng lúc vay thêm stablecoin để gia tăng vị thế, làm LP, và arbitrage; hiệu suất sử dụng vốn tăng lên, thì lãi suất vay biến động cũng có thể tăng theo.
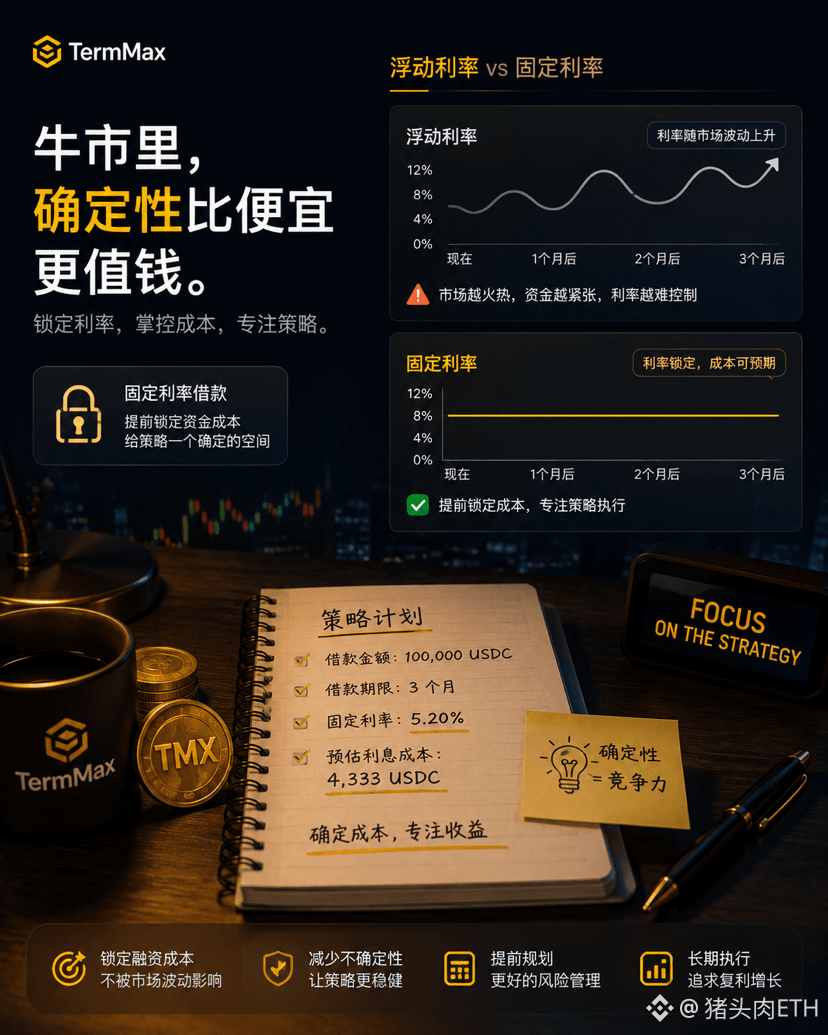
Chỗ khó chịu nhất trong tình huống này là: vị thế có thể không hề giảm, chiến lược thậm chí vẫn kiếm tiền, nhưng lợi nhuận ban đầu dự tính lại bị chi phí tài trợ ngày càng cao “ăn dần” từng chút một. Trước đây tôi thường quan tâm xem đi vay ở đâu thì rẻ hơn. Nhưng giờ tôi lại thấy rằng: vay bao lâu và cuối cùng tổng cộng trả bao nhiêu lãi mới là quan trọng hơn.
Vì vậy, dạo này khi xem <@TermMax >, tôi thấy vay lãi suất cố định lại càng có ý nghĩa hơn trong lúc thị trường tốt. Giả sử tôi định vay một khoản USDC để chạy chiến lược trong 3 tháng, thì thứ tôi thực sự cần cân nhắc không phải là hôm nay vay ở đâu rẻ nhất, mà là sau ba tháng đó rốt cuộc phải trả bao nhiêu. Lãi suất thả nổi 3% hôm nay nhìn thì rất hấp dẫn, nhưng nếu về sau nhu cầu vốn tăng thành 6%, rồi 9%, thì “khoảng lời” tính ban đầu cũng sẽ bị thu hẹp theo.
Lãi suất cố định tương đương với việc trước khi mở vị thế thì đã chốt trước chi phí tài trợ; sau này thị trường có giành giật vốn thế nào đi nữa, ít nhất sổ sách của mình vẫn rõ ràng. Tất nhiên điều này không có nghĩa là rủi ro biến mất—tài sản thế chấp vẫn có thể giảm, vẫn tồn tại đường thanh lý, và bản thân chiến lược cũng có thể lỗ. TermMax khóa lãi suất, không phải khóa toàn bộ rủi ro của vị thế.
Nhưng tôi lại thấy đây chính là điểm hữu dụng của nó. Rất nhiều sản phẩm DeFi đều nói với người dùng họ có thể kiếm thêm được bao nhiêu; còn <@TermMax > giải quyết một vấn đề khác: trước hết hãy để tôi biết khoản tiền này rốt cuộc đắt đến mức nào.
Thị trường càng điên cuồng, tôi càng cảm thấy sự chắc chắn như vậy có giá trị. Khi thật sự chuẩn bị chạy một chiến lược dài hạn, thay vì chỉ hy vọng vay được đủ rẻ trong một ngày nào đó, tôi muốn rằng sau 3 tháng quay đầu nhìn lại, thì cuốn sổ của mình vẫn là cuốn sổ đã tính ban đầu.
#TermMax