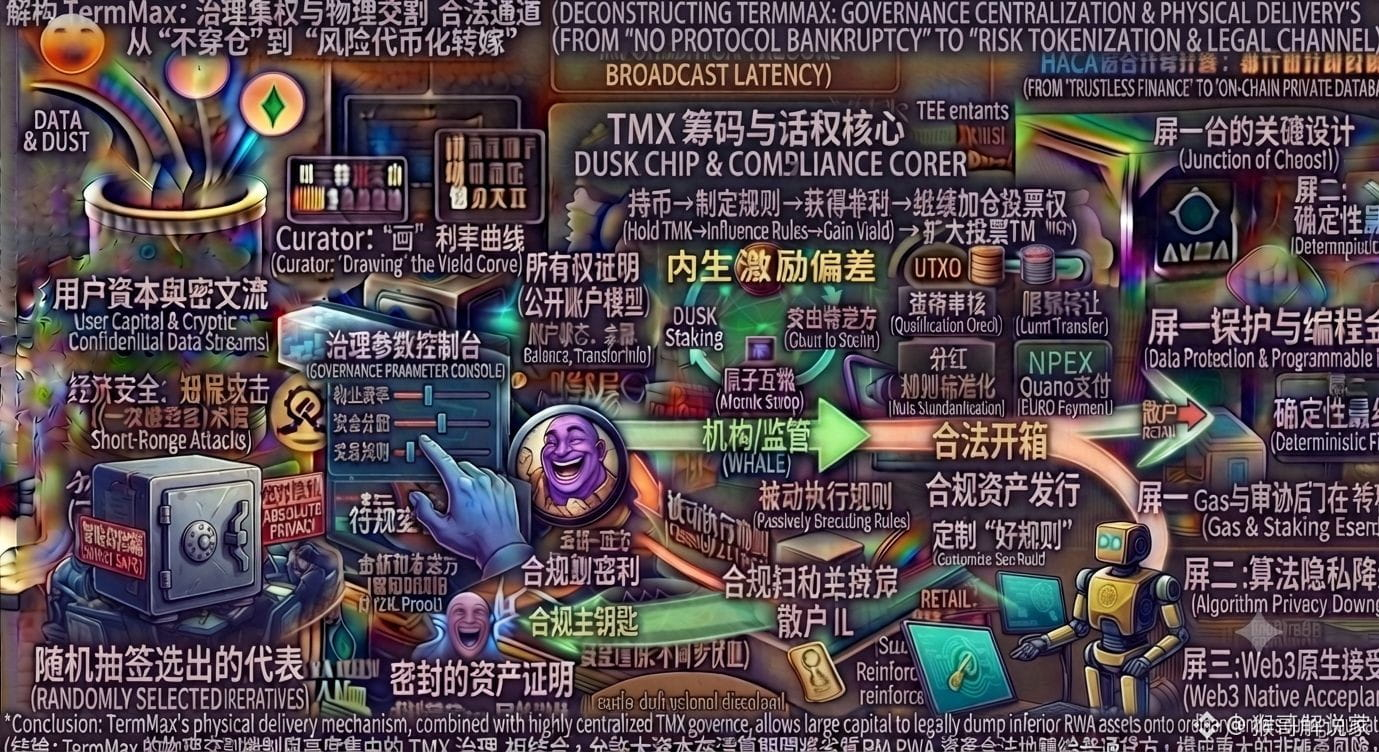
Đã gạch chân đọc kỹ ba lần bản whitepaper của @TermMax , thức khuya chăm chú vào các chi tiết ít người để ý trong Chương 2.2 về “Giao hàng vật lý (Physical Delivery) và Xử lý tài sản thế chấp của GT (Gearing Token)”. Càng nghiền ngẫm càng thấy thú vị.
Cả “đường đua” lãi suất cố định ai cũng đã xem chán câu chuyện ghép “Trái phiếu không lãi (FT) + Lợi suất thả nổi (XT)”. Điểm mù của đa số nằm ở chỗ: chỉ nhìn biểu hiện của “lãi suất cố định”, nhưng lại bỏ qua “hố đen thanh khoản” do cơ chế thanh lý tạo ra trong các biến động thị trường cực đoan. Các giao thức truyền thống dựa vào người thanh lý để đấu giá; nhưng trong biến động cực đoan, thậm chí có thể xảy ra tình trạng xuyên sàn thẳng tay.
Nếu dịch cơ chế TermMax sang bối cảnh đời thực thì nó giống như: bạn đem thế chấp căn nhà cho tiệm cầm đồ vay tiền; khi giá nhà lao dốc kích hoạt thanh lý, tiệm cầm đồ không mang căn nhà lên sàn qua trung gian để bán rẻ, mà là gộp luôn giấy chứng nhận quyền sở hữu của căn nhà (GT NFT) đóng gói quăng cho chủ nợ (Lender). Bề ngoài thì có vẻ như đã loại bỏ nợ xấu, nhưng thực chất là chuyển toàn bộ rủi ro chiết khấu thanh khoản sang phía chủ nợ.
Ở đây, token gốc TMX đóng vai trò then chốt: nó vừa là chứng cứ để bỏ phiếu quản trị đề xuất và tham số, vừa là lớp hạ tầng của hệ sinh thái dùng để trả phí tuyển chọn (Curator) và điều phối hoạt động của giao thức. Nhưng đào sâu phần “động cơ nội tại” sẽ thấy lệch hướng: các “cá mập” gom một lượng lớn TMX để giành quyền quản trị, từ đó có thể bỏ phiếu sửa đổi một số tham số tuyển chọn Curator của các pool RWA/đồng nhỏ rủi ro cao và cả ngưỡng thanh lý. Họ dùng luật lệ để đưa tài sản rủi ro lên chuỗi, mượn các đồng chính thống; dù có kích hoạt thanh lý, họ vẫn có thể dùng “giao hàng vật lý” để tống đống tài sản hỏng sang cho những người đi vay thông thường, rồi dùng lợi nhuận kiếm được để gia tăng ngược lại quyền bỏ phiếu TMX.
TermMax dùng giao dịch đơn lẻ để gói đòn bẩy (GT NFT) kèm giao hàng vật lý, đúng là giúp nâng cao hiệu quả sử dụng vốn và né tránh việc xuyên sàn ở cấp độ giao thức. Nhưng rủi ro “ngược lại thường thức” thực sự nằm ở chỗ: “không xuyên sàn” không đồng nghĩa với “nhà đầu tư không bị lỗ”, nó chỉ chuyển rủi ro thanh lý ở tầng giao thức sang dạng “hợp thức hóa và mã hóa bằng token” và phân bổ cho người nắm giữ thông thường.
Khi quyền quản trị bị tập trung cao độ vào tay một nhóm lợi ích, liệu giao hàng vật lý có trở thành kênh hợp pháp để các “cá mập” xả các tài sản kém chất lượng không? Mọi người nghĩ sao về cơ chế này? Hãy thảo luận ở phần bình luận.
#termmax @TermMax