#termmax @TermMax
Có một con số dễ khiến mình hiểu sai về mô hình của TermMax: phí 2%.
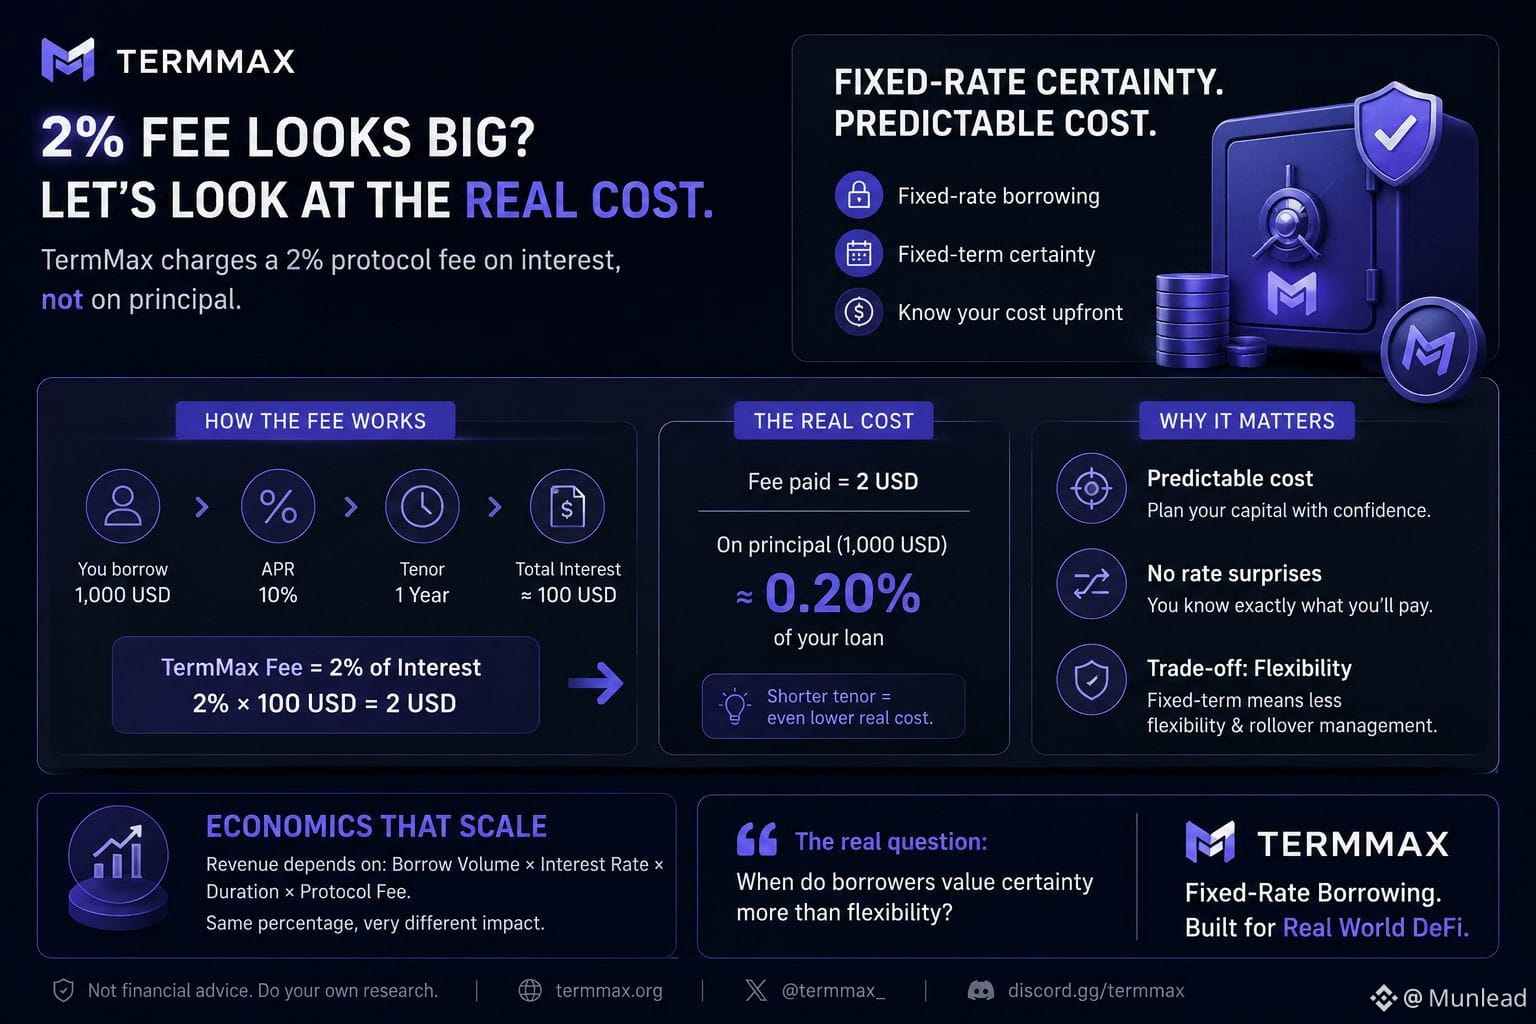
Thoạt nhìn 2% nghe khá cao. Nhưng nó không phải 2% trên số vốn vay, mà là 2% trên phần lãi.
Ví dụ vay 1.000 USD, APR 10%, kỳ hạn 1 năm:
Lãi ≈ 100 USD
Phí TermMax = 2% × 100 = 2 USD
Tức phí thực tế chỉ khoảng 0,20% giá trị khoản vay. Với kỳ hạn 30 ngày, con số tuyệt đối còn nhỏ hơn.
Vì vậy, mình nghĩ câu hỏi quan trọng với @TermMax không phải “2% có đắt không?”, mà là người dùng đánh giá sự chắc chắn của lãi suất cố định cao đến đâu.
Fixed-rate giúp người vay biết trước chi phí vốn, nhưng đổi lại họ phải chấp nhận kỳ hạn và quản lý rollover.
Đặc biệt khi thị trường biến động mạnh, liệu người vay vẫn chọn sự chắc chắn, hay quay về các khoản vay linh hoạt hơn?
Đó mới là thứ mình muốn theo dõi.
Fee design quyết định economics. Nhưng user behavior mới quyết định nó có scale được hay không.
#USStorageStocksExtendLosses
Có một con số dễ khiến mình hiểu sai về mô hình của TermMax: phí 2%.
Thoạt nhìn 2% nghe khá cao. Nhưng nó không phải 2% trên số vốn vay, mà là 2% trên phần lãi.
Ví dụ vay 1.000 USD, APR 10%, kỳ hạn 1 năm:
Lãi ≈ 100 USD
Phí TermMax = 2% × 100 = 2 USD
Tức phí thực tế chỉ khoảng 0,20% giá trị khoản vay. Với kỳ hạn 30 ngày, con số tuyệt đối còn nhỏ hơn.
Vì vậy, mình nghĩ câu hỏi quan trọng với @TermMax không phải “2% có đắt không?”, mà là người dùng đánh giá sự chắc chắn của lãi suất cố định cao đến đâu.
Fixed-rate giúp người vay biết trước chi phí vốn, nhưng đổi lại họ phải chấp nhận kỳ hạn và quản lý rollover.
Đặc biệt khi thị trường biến động mạnh, liệu người vay vẫn chọn sự chắc chắn, hay quay về các khoản vay linh hoạt hơn?
Đó mới là thứ mình muốn theo dõi.
Fee design quyết định economics. Nhưng user behavior mới quyết định nó có scale được hay không.
#USStorageStocksExtendLosses