#termmax Tôi đã tự mình chốt một mức lãi suất thông qua FT-token, và cảm giác đầu tiên là — xong rồi, rủi ro đã được khóa lại, an toàn như một khoản tiền gửi ngân hàng với lãi suất cố định. Hóa ra thì không hẳn vậy🙄.
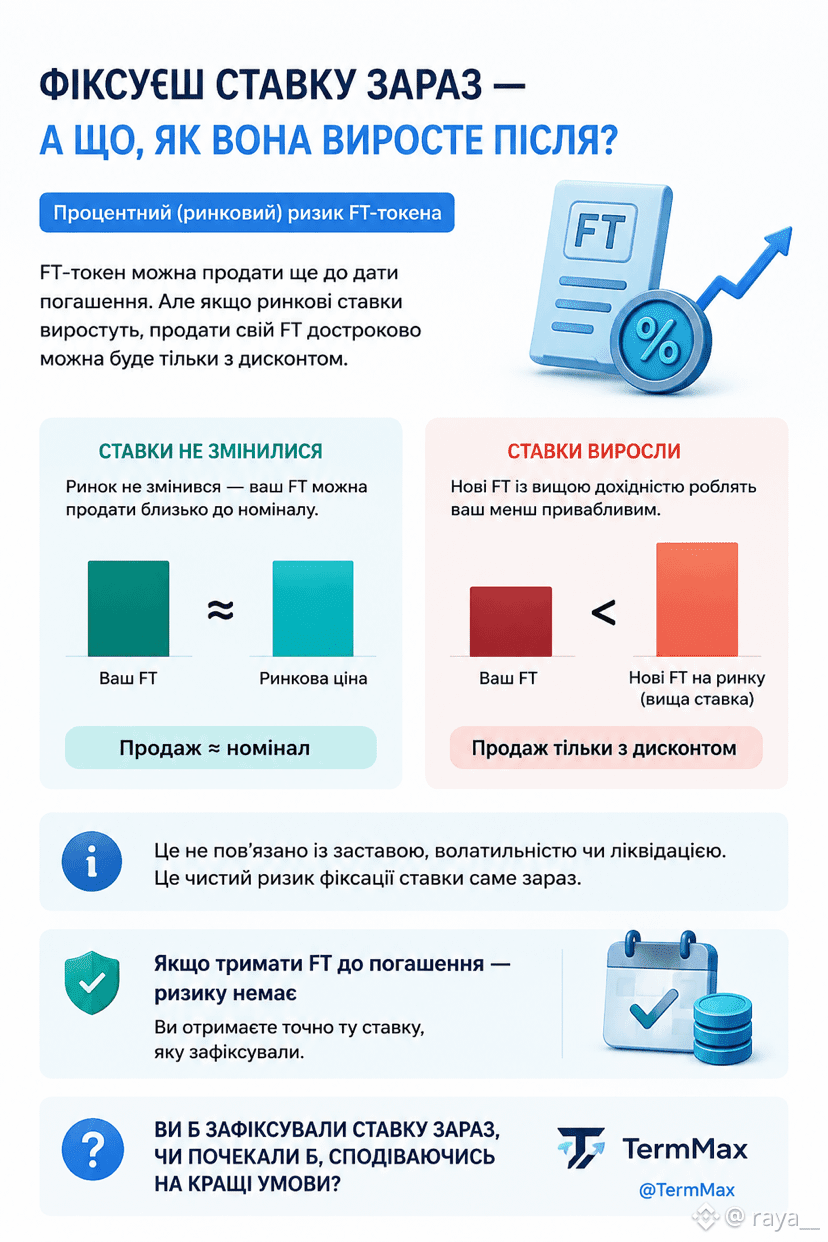
FT-token có thể được bán ngay cả trước ngày đáo hạn, nếu chẳng may bạn cần tiền sớm hơn. Và ở đây xuất hiện một điểm cần lưu ý: nếu sau khi tôi tham gia mà lãi suất thị trường tăng lên, thì các FT mới với lợi suất cao hơn sẽ trở nên hấp dẫn hơn FT của tôi — vì vậy, khi bán trước hạn, tôi chỉ có thể bán với mức chiết khấu, thấp hơn mệnh giá😎.
Điều này hoàn toàn không liên quan đến tài sản thế chấp, biến động hay thanh lý — đó chỉ là rủi ro thuần túy của việc “bạn đã khóa” lãi suất đúng ngay thời điểm hiện tại, thay vì chờ sau. Trong tài chính truyền thống, nguyên lý tương tự cũng xảy ra với trái phiếu: giá của một trái phiếu đã phát hành sẽ giảm khi xuất hiện các đợt phát hành mới với điều kiện có lợi hơn.
Nói thật: nếu giữ FT đến tận ngày đáo hạn và không bán trước hạn — thì rủi ro này hầu như không còn ý nghĩa; bạn sẽ nhận đúng mức lãi suất mà mình đã chốt. Vấn đề chỉ phát sinh khi bạn rút sớm🤫.
Bạn sẽ chốt lãi suất ngay bây giờ hay đợi thêm, hy vọng có điều kiện tốt hơn? 👇
@TermMax #TermMax
FT-token có thể được bán ngay cả trước ngày đáo hạn, nếu chẳng may bạn cần tiền sớm hơn. Và ở đây xuất hiện một điểm cần lưu ý: nếu sau khi tôi tham gia mà lãi suất thị trường tăng lên, thì các FT mới với lợi suất cao hơn sẽ trở nên hấp dẫn hơn FT của tôi — vì vậy, khi bán trước hạn, tôi chỉ có thể bán với mức chiết khấu, thấp hơn mệnh giá😎.
Điều này hoàn toàn không liên quan đến tài sản thế chấp, biến động hay thanh lý — đó chỉ là rủi ro thuần túy của việc “bạn đã khóa” lãi suất đúng ngay thời điểm hiện tại, thay vì chờ sau. Trong tài chính truyền thống, nguyên lý tương tự cũng xảy ra với trái phiếu: giá của một trái phiếu đã phát hành sẽ giảm khi xuất hiện các đợt phát hành mới với điều kiện có lợi hơn.
Nói thật: nếu giữ FT đến tận ngày đáo hạn và không bán trước hạn — thì rủi ro này hầu như không còn ý nghĩa; bạn sẽ nhận đúng mức lãi suất mà mình đã chốt. Vấn đề chỉ phát sinh khi bạn rút sớm🤫.
Bạn sẽ chốt lãi suất ngay bây giờ hay đợi thêm, hy vọng có điều kiện tốt hơn? 👇
@TermMax #TermMax