Tôi không nghĩ điều thú vị nhất về TermMax là việc có thể cố định một mức lãi suất. Câu chuyện về lãi suất cố định thì dễ. Câu hỏi khó hơn là làm sao mức lãi suất đó được xác định khi quy mô muốn di chuyển.
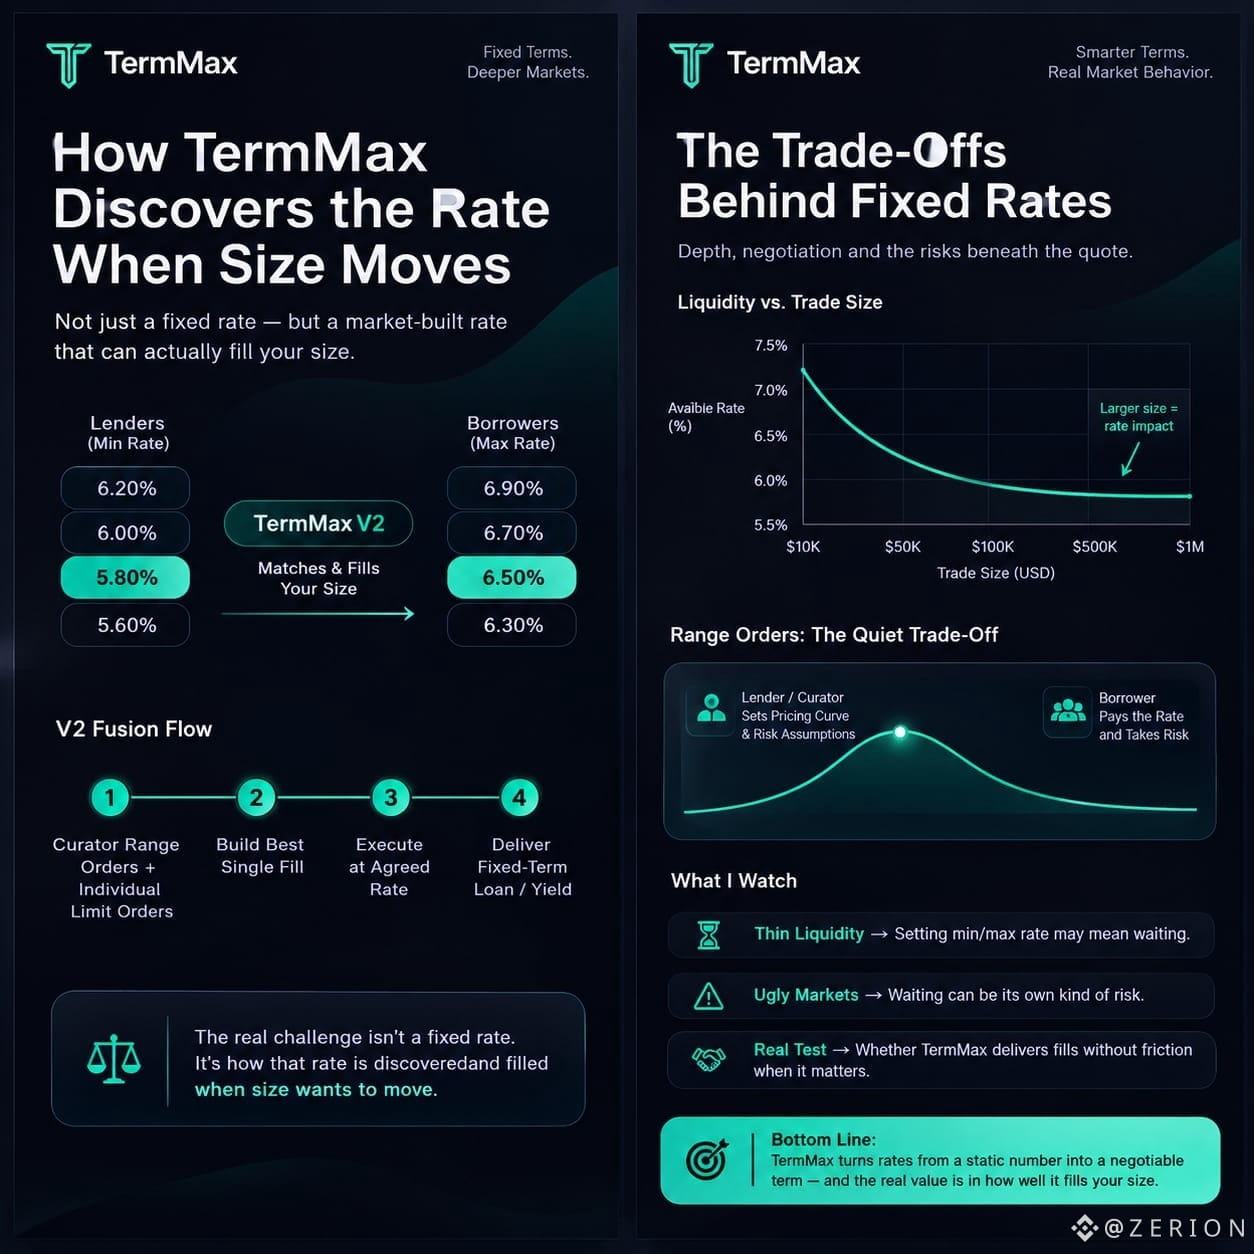
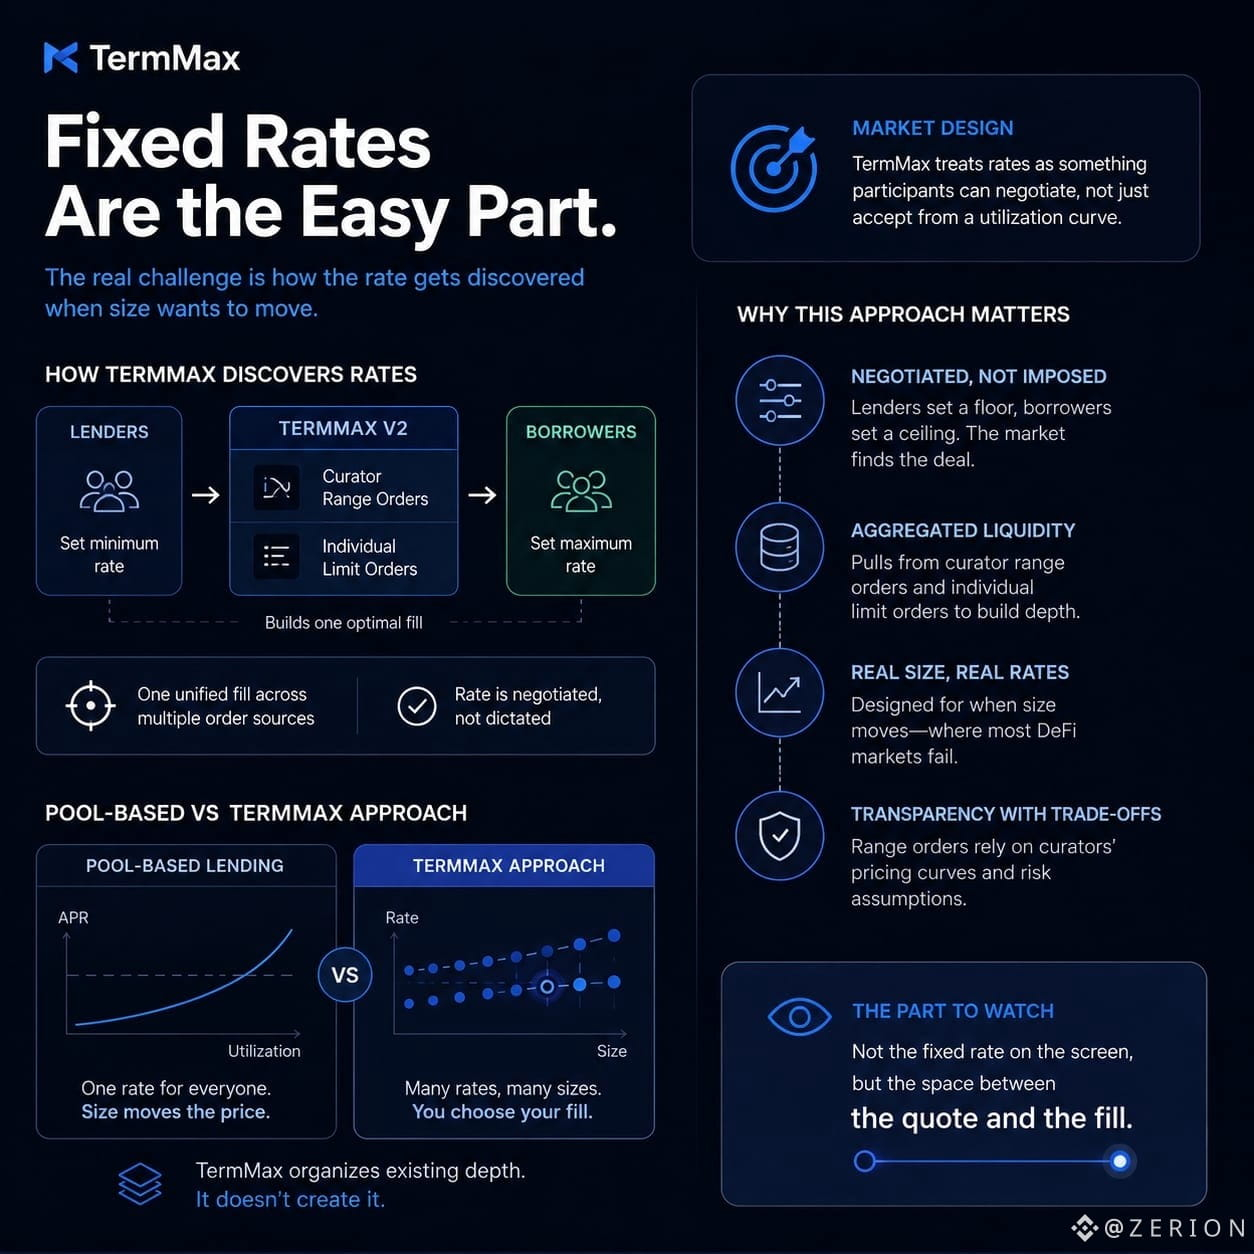
TermMax cho phép bên cho vay đặt mức lãi suất tối thiểu và bên đi vay đặt mức lãi suất tối đa. Trong V2, ứng dụng có thể lấy từ các lệnh đặt theo khoảng giá (curator range orders) và các lệnh giới hạn riêng lẻ để tạo ra một lần khớp duy nhất. Nghe có vẻ nhỏ, nhưng nó chạm đến một vấn đề mà DeFi thường bỏ qua: người dùng không chỉ muốn nhìn thấy APR trên màn hình. Họ muốn biết quy mô của họ có thực sự giao dịch được ở đó hay không, mà không phải lặn qua từng pool.
Tôi đã thấy đủ nhiều tuyên bố “thanh khoản sâu” biến mất ngay khi một vị thế trở nên lớn. Một giao diện thống nhất không tạo ra thanh khoản; nó chỉ sắp xếp phần thanh khoản vốn đã tồn tại. Và các lệnh theo khoảng giá cũng có một sự đánh đổi thầm lặng của riêng chúng. Vẫn có ai đó — thường là curator — lựa chọn đường cong giá và những giả định rủi ro nằm bên dưới.
Điều tôi thấy đáng giá ở đây là nỗ lực coi lãi suất như một thứ mà các bên tham gia có thể thương lượng, thay vì chỉ đơn giản chấp nhận từ một biểu đồ sử dụng vốn (utilization chart). Nó giống với một thị trường kỳ hạn thực sự hơn. Nhưng tôi vẫn chưa hoàn toàn tin rằng “ma sát” sẽ biến mất. Có thể nó chỉ trở nên ít lộ hơn. Nếu thanh khoản mỏng, việc đặt mức lãi suất tối thiểu hoặc tối đa của bạn nghĩa là phải chờ, và khi điều kiện trở nên xấu đi, việc phải chờ có thể lại trở thành một loại rủi ro riêng.
Đó là phần tôi sẽ theo dõi. Không phải mức lãi suất cố định hiển thị trên màn hình, mà là khoảng cách giữa báo giá và lần khớp.
#termmax @TermMax
TermMax cho phép bên cho vay đặt mức lãi suất tối thiểu và bên đi vay đặt mức lãi suất tối đa. Trong V2, ứng dụng có thể lấy từ các lệnh đặt theo khoảng giá (curator range orders) và các lệnh giới hạn riêng lẻ để tạo ra một lần khớp duy nhất. Nghe có vẻ nhỏ, nhưng nó chạm đến một vấn đề mà DeFi thường bỏ qua: người dùng không chỉ muốn nhìn thấy APR trên màn hình. Họ muốn biết quy mô của họ có thực sự giao dịch được ở đó hay không, mà không phải lặn qua từng pool.
Tôi đã thấy đủ nhiều tuyên bố “thanh khoản sâu” biến mất ngay khi một vị thế trở nên lớn. Một giao diện thống nhất không tạo ra thanh khoản; nó chỉ sắp xếp phần thanh khoản vốn đã tồn tại. Và các lệnh theo khoảng giá cũng có một sự đánh đổi thầm lặng của riêng chúng. Vẫn có ai đó — thường là curator — lựa chọn đường cong giá và những giả định rủi ro nằm bên dưới.
Điều tôi thấy đáng giá ở đây là nỗ lực coi lãi suất như một thứ mà các bên tham gia có thể thương lượng, thay vì chỉ đơn giản chấp nhận từ một biểu đồ sử dụng vốn (utilization chart). Nó giống với một thị trường kỳ hạn thực sự hơn. Nhưng tôi vẫn chưa hoàn toàn tin rằng “ma sát” sẽ biến mất. Có thể nó chỉ trở nên ít lộ hơn. Nếu thanh khoản mỏng, việc đặt mức lãi suất tối thiểu hoặc tối đa của bạn nghĩa là phải chờ, và khi điều kiện trở nên xấu đi, việc phải chờ có thể lại trở thành một loại rủi ro riêng.
Đó là phần tôi sẽ theo dõi. Không phải mức lãi suất cố định hiển thị trên màn hình, mà là khoảng cách giữa báo giá và lần khớp.
#termmax @TermMax