Tôi đã quan sát các thí nghiệm lãi suất cố định đến rồi đi trong nhiều năm. Hầu hết trong số đó đều hứa hẹn một sự chuyển đổi “sạch” lãi suất thả nổi thành một thứ có thể dự đoán được, rồi lặng lẽ trôi quay trở lại đúng vào cảnh rối rắm về thanh khoản và những bất ngờ về lãi suất mà ai cũng đã biết từ trước.
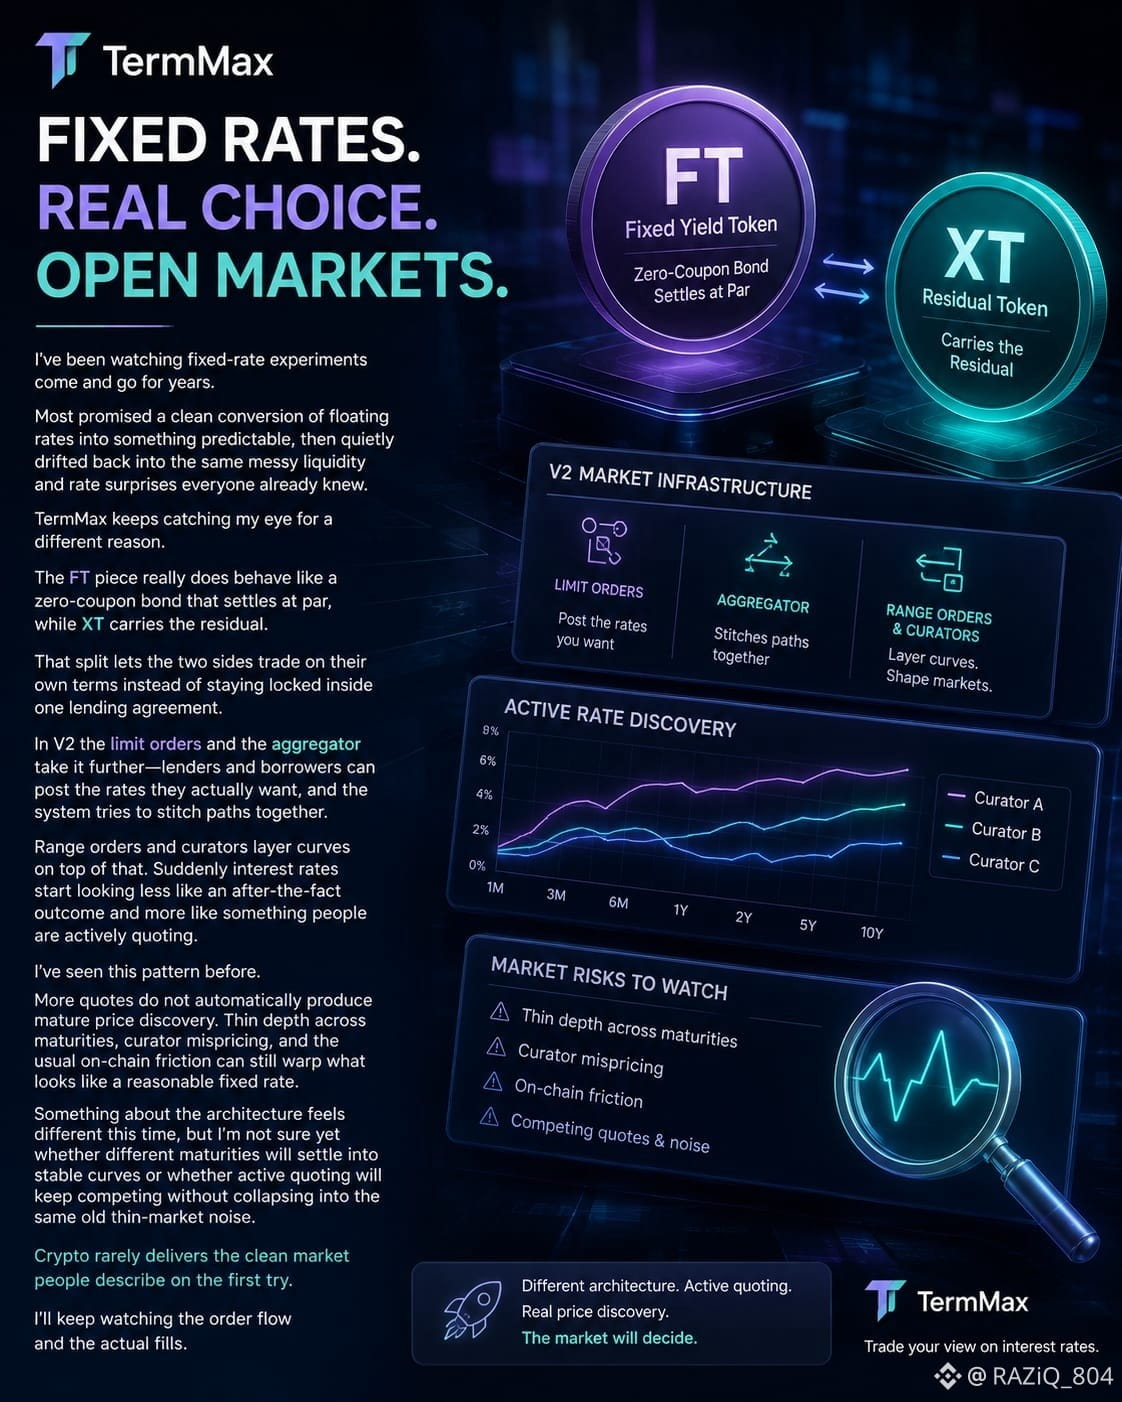
TermMax lại thu hút sự chú ý của tôi vì một lý do khác. Bài viết của FT thực sự vận hành như một trái phiếu zero-coupon được thanh toán ngang giá (par), trong khi XT gánh phần còn lại. Cách tách này cho phép hai phía giao dịch theo điều kiện riêng thay vì bị khóa chặt trong một thỏa thuận cấp vốn duy nhất. Ở V2, lệnh giới hạn và bộ tổng hợp (aggregator) còn đẩy xa hơn—người cho vay và người đi vay có thể đăng mức lãi suất mà họ thực sự muốn, và hệ thống cố gắng ghép các “đường” (paths) với nhau. Lệnh theo phạm vi (range orders) và người quản tuyển (curators) tiếp tục xếp chồng các đường cong lên trên. Đột nhiên, lãi suất bắt đầu trông giống như một thứ được người ta chủ động báo giá, thay vì chỉ là kết quả xảy ra sau đó.
Tôi từng thấy mô hình này trước đây. Nhiều báo giá hơn không tự động tạo ra quá trình khám phá giá trưởng thành. Độ sâu mỏng theo các kỳ hạn, việc định giá sai của curators, và ma sát thông thường trên chuỗi (on-chain) vẫn có thể làm méo những gì thoạt nhìn có vẻ như một mức lãi suất cố định hợp lý. Có điều gì đó về kiến trúc lần này cảm giác khác, nhưng tôi vẫn chưa chắc liệu các kỳ hạn khác nhau sẽ đi vào những đường cong ổn định hay liệu việc báo giá chủ động sẽ tiếp tục cạnh tranh mà không sụp vào đúng tiếng ồn của thị trường mỏng cũ kỹ. Crypto hiếm khi mang lại một thị trường “sạch” như người ta mô tả ngay từ lần đầu thử. Tôi sẽ tiếp tục theo dõi dòng lệnh và các mức khớp thực tế.
#termmax @TermMax