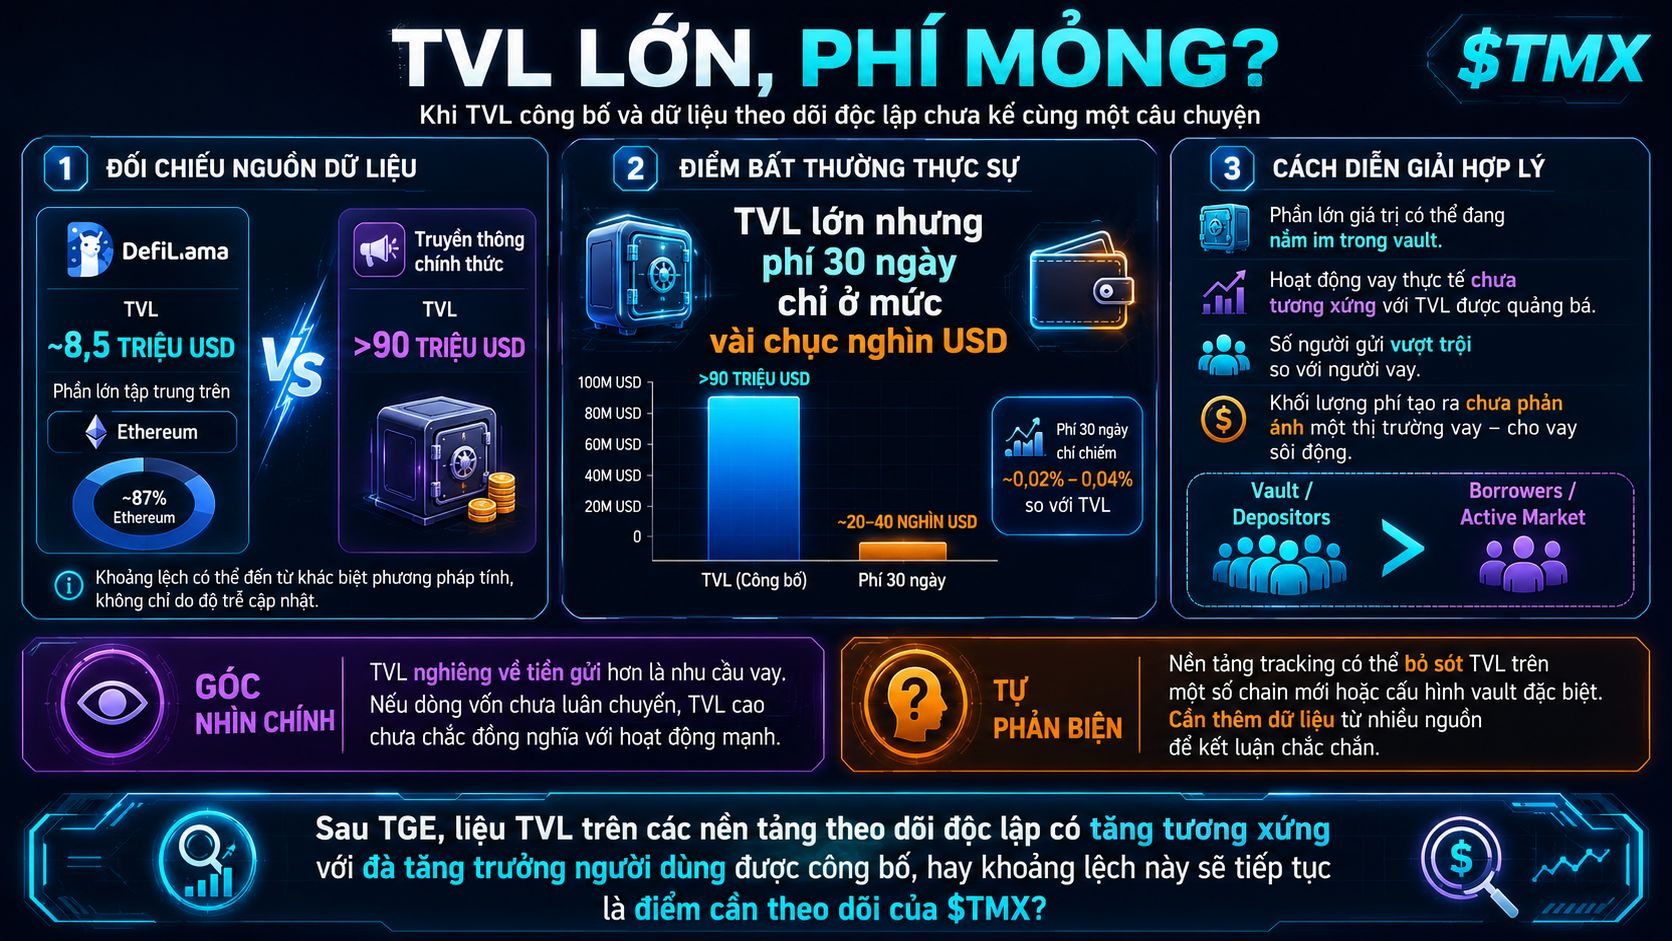
Mình thấy một điều đáng chú ý khi đối chiếu con số TVL trên DefiLlama với những gì @TermMax công bố qua kênh truyền thông chính thức: mức chênh lệch giữa hai nguồn không chỉ là vấn đề độ trễ cập nhật, mà có thể phản ánh sự khác biệt trong cách tính TVL giữa các phương pháp đo lường.
DefiLlama hiện ghi nhận TVL của TermMax ở mức khiêm tốn hơn nhiều so với con số hơn 90 triệu USD được truyền thông nhấn mạnh, với phần lớn tập trung trên Ethereum. Đáng chú ý, phí thu về trong 30 ngày gần nhất chỉ ở mức vài chục nghìn USD.
Đây chính là điểm bất thường thực sự: một giao thức với TVL lớn nhưng phí sinh ra lại mỏng bất thường thường gợi ý rằng phần lớn “giá trị bị khóa” không đến từ hoạt động cho vay - đi vay tích cực, mà có thể đến từ những khoản tiền nằm im trong vault.
Điều này khớp với những gì mình từng thấy trước đó về cấu trúc TVL nghiêng mạnh về phía người gửi vault hơn là người vay — nhưng giờ nhìn qua lăng kính phí thu được, bức tranh còn rõ hơn: không chỉ ít người vay tương đối so với người gửi, mà ngay cả trong số ít giao dịch vay đang diễn ra, khối lượng phí sinh ra cũng không tương xứng với quy mô TVL được quảng bá.
Tự phản biện: các nền tảng tracking như DefiLlama đôi khi bỏ sót TVL trên một số chain mới hoặc cấu hình vault đặc biệt, nên khoảng lệch này không hẳn phản ánh chính xác toàn bộ bức tranh.
Mình đang chờ xem sau TGE, liệu TVL thực tế trên các nền tảng theo dõi độc lập có tăng tương xứng với đà tăng trưởng người dùng được công bố, hay khoảng lệch này sẽ tiếp tục là điểm cần theo dõi của @TermMax .
#termmax #BTC $BTC
DefiLlama hiện ghi nhận TVL của TermMax ở mức khiêm tốn hơn nhiều so với con số hơn 90 triệu USD được truyền thông nhấn mạnh, với phần lớn tập trung trên Ethereum. Đáng chú ý, phí thu về trong 30 ngày gần nhất chỉ ở mức vài chục nghìn USD.
Đây chính là điểm bất thường thực sự: một giao thức với TVL lớn nhưng phí sinh ra lại mỏng bất thường thường gợi ý rằng phần lớn “giá trị bị khóa” không đến từ hoạt động cho vay - đi vay tích cực, mà có thể đến từ những khoản tiền nằm im trong vault.
Điều này khớp với những gì mình từng thấy trước đó về cấu trúc TVL nghiêng mạnh về phía người gửi vault hơn là người vay — nhưng giờ nhìn qua lăng kính phí thu được, bức tranh còn rõ hơn: không chỉ ít người vay tương đối so với người gửi, mà ngay cả trong số ít giao dịch vay đang diễn ra, khối lượng phí sinh ra cũng không tương xứng với quy mô TVL được quảng bá.
Tự phản biện: các nền tảng tracking như DefiLlama đôi khi bỏ sót TVL trên một số chain mới hoặc cấu hình vault đặc biệt, nên khoảng lệch này không hẳn phản ánh chính xác toàn bộ bức tranh.
Mình đang chờ xem sau TGE, liệu TVL thực tế trên các nền tảng theo dõi độc lập có tăng tương xứng với đà tăng trưởng người dùng được công bố, hay khoảng lệch này sẽ tiếp tục là điểm cần theo dõi của @TermMax .
#termmax #BTC $BTC