#termmax @TermMax
Tôi đã đi xem TermMax và kỳ vọng rằng phía tùy chọn của giao thức sẽ hiện lên rõ hơn qua các con số. Thứ thu hút sự chú ý của tôi lại là mức độ tập trung của hoạt động hiện tại.
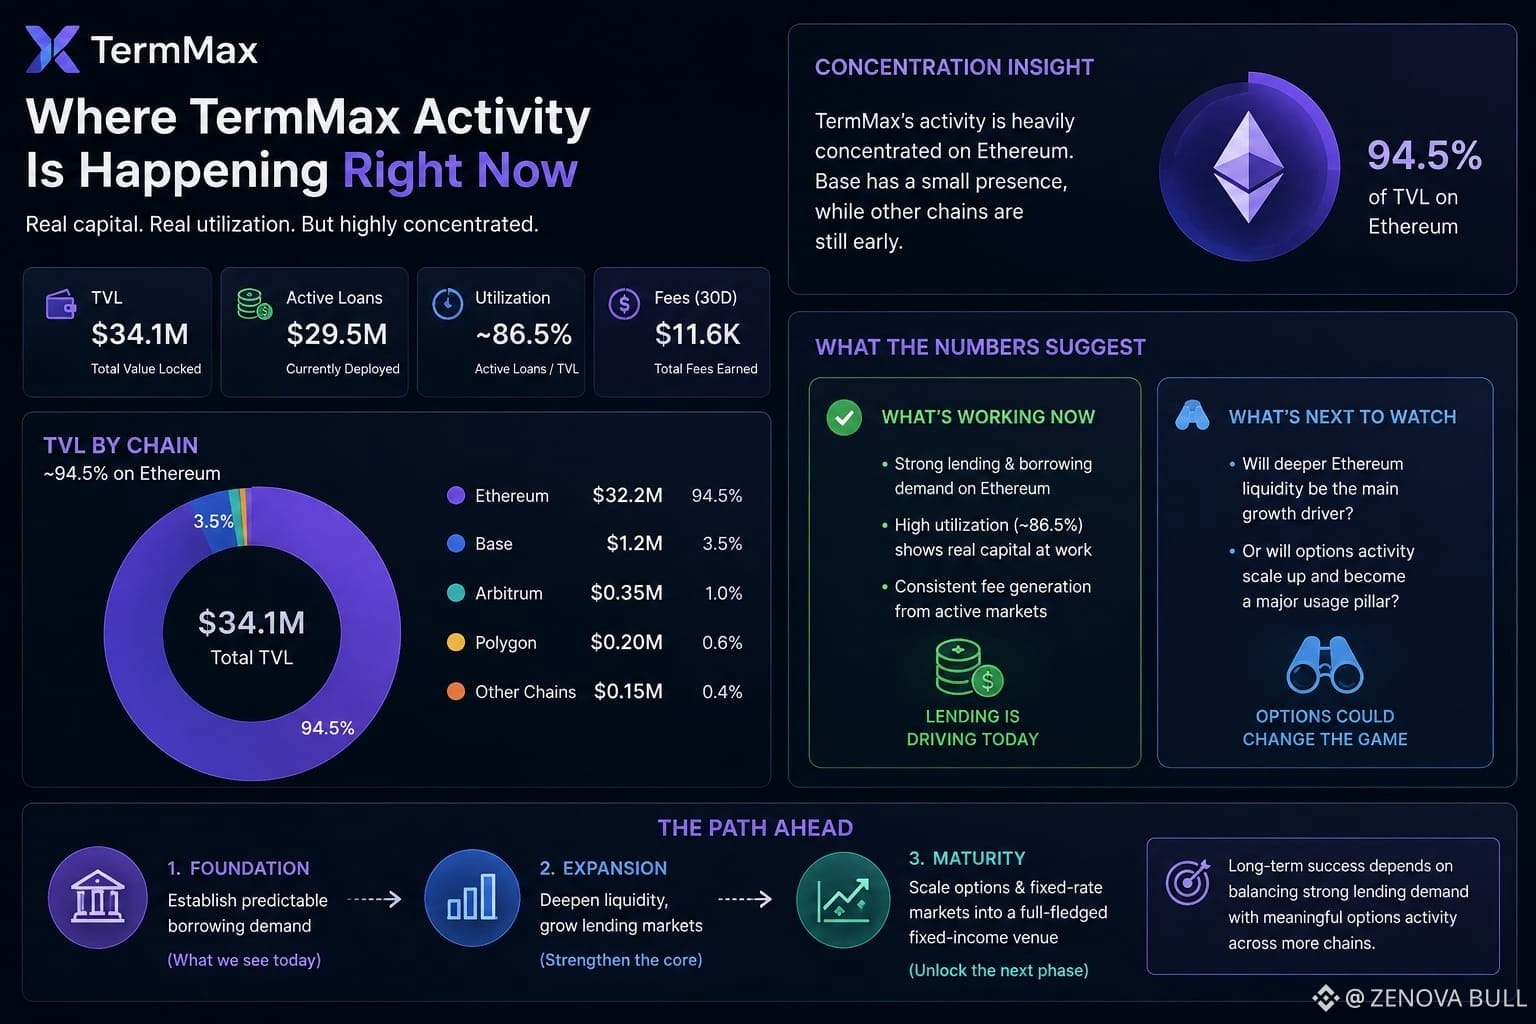
TermMax đang ở quanh $34.1M TVL, với khoảng $29.5M trong các khoản vay đang hoạt động. Đây là một mức sử dụng (utilization) đáng kể. Nhưng gần 94.5% TVL nằm trên Ethereum, trong khi Base chỉ khoảng $1.2M và các chuỗi còn lại được hỗ trợ có quy mô nhỏ hơn rất nhiều.
Điều đó cho tôi một bức tranh hơi khác so với câu chuyện rộng hơn “cho vay lãi suất cố định đa chuỗi và tùy chọn”.
Rõ ràng là đã có vốn thực sự được triển khai, và con số khoản vay đang hoạt động cho thấy đây không chỉ là thanh khoản nhàn rỗi nằm yên trong các hợp đồng. Trong 30 ngày gần đây, giao thức cũng tạo ra khoảng $11.6K phí, trong đó Ethereum đóng góp phần lớn nhất.
Nhưng câu hỏi thú vị là số vốn đó thực sự đang được dùng vào việc gì.
Nếu phần lớn hoạt động tập trung vào mảng cho vay và đi vay trên Ethereum, thì thị trường lãi suất cố định có vẻ như đang tìm thấy sự phù hợp sản phẩm-thị trường nhanh hơn so với thành phần tùy chọn. Điều đó không nhất thiết là một điểm yếu. Thậm chí, đây có thể là một bước phát triển hợp lý: thiết lập nhu cầu vay mượn có thể dự đoán trước, rồi sau đó mới xây dựng các thị trường phức tạp hơn về lãi suất và tùy chọn xung quanh.
Tuy vậy, tôi sẽ không chỉ dựa vào TVL hiện tại để coi đó là bằng chứng rằng TermMax đã trở thành một nền tảng giao dịch thu nhập cố định trên diện rộng.
Điều tôi đang băn khoăn là giai đoạn tăng trưởng tiếp theo sẽ đến từ thanh khoản cho vay Ethereum sâu hơn, hay hoạt động tùy chọn cuối cùng sẽ đủ lớn để làm thay đổi nơi giao thức đang được sử dụng thực sự.
$AEON
$GRVT
$KII
Tôi đã đi xem TermMax và kỳ vọng rằng phía tùy chọn của giao thức sẽ hiện lên rõ hơn qua các con số. Thứ thu hút sự chú ý của tôi lại là mức độ tập trung của hoạt động hiện tại.
TermMax đang ở quanh $34.1M TVL, với khoảng $29.5M trong các khoản vay đang hoạt động. Đây là một mức sử dụng (utilization) đáng kể. Nhưng gần 94.5% TVL nằm trên Ethereum, trong khi Base chỉ khoảng $1.2M và các chuỗi còn lại được hỗ trợ có quy mô nhỏ hơn rất nhiều.
Điều đó cho tôi một bức tranh hơi khác so với câu chuyện rộng hơn “cho vay lãi suất cố định đa chuỗi và tùy chọn”.
Rõ ràng là đã có vốn thực sự được triển khai, và con số khoản vay đang hoạt động cho thấy đây không chỉ là thanh khoản nhàn rỗi nằm yên trong các hợp đồng. Trong 30 ngày gần đây, giao thức cũng tạo ra khoảng $11.6K phí, trong đó Ethereum đóng góp phần lớn nhất.
Nhưng câu hỏi thú vị là số vốn đó thực sự đang được dùng vào việc gì.
Nếu phần lớn hoạt động tập trung vào mảng cho vay và đi vay trên Ethereum, thì thị trường lãi suất cố định có vẻ như đang tìm thấy sự phù hợp sản phẩm-thị trường nhanh hơn so với thành phần tùy chọn. Điều đó không nhất thiết là một điểm yếu. Thậm chí, đây có thể là một bước phát triển hợp lý: thiết lập nhu cầu vay mượn có thể dự đoán trước, rồi sau đó mới xây dựng các thị trường phức tạp hơn về lãi suất và tùy chọn xung quanh.
Tuy vậy, tôi sẽ không chỉ dựa vào TVL hiện tại để coi đó là bằng chứng rằng TermMax đã trở thành một nền tảng giao dịch thu nhập cố định trên diện rộng.
Điều tôi đang băn khoăn là giai đoạn tăng trưởng tiếp theo sẽ đến từ thanh khoản cho vay Ethereum sâu hơn, hay hoạt động tùy chọn cuối cùng sẽ đủ lớn để làm thay đổi nơi giao thức đang được sử dụng thực sự.
$AEON
$GRVT
$KII