
@TermMax #TermMax
Tôi cứ cho rằng “lãi suất cố định” của TermMax hoạt động giống như một thị trường cho vay thông thường, tức là lãi suất chỉ được khóa lại khi bạn vay.
Phần tôi đã bỏ sót là chi phí cố định thực sự đến từ cách các token nợ của nó được giao dịch.
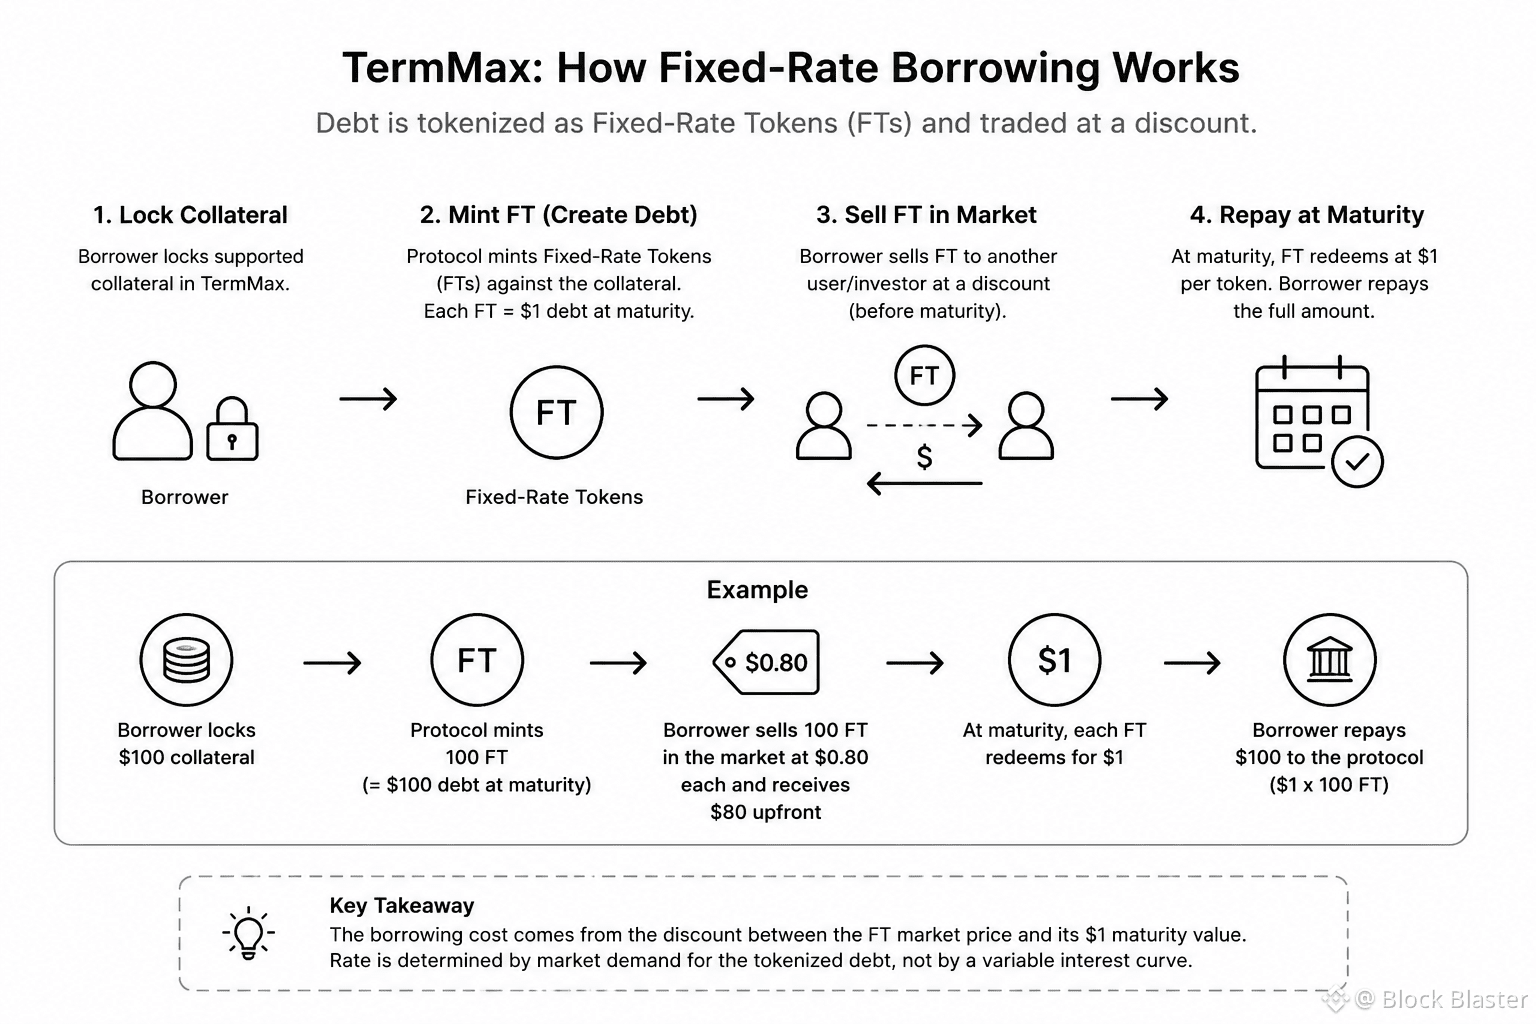
Người vay tạo ra Fixed-Rate Tokens (FT) dựa trên một vị thế được thế chấp. Những token này có giá trị đã biết khi đáo hạn, nhưng chúng có thể được bán với giá thấp hơn giá trị đó vào thời điểm hiện tại. Nếu một FT được thanh toán ở mức 1 đô la vào sau này nhưng thị trường chỉ trả 0,80 đô la cho nó ngay bây giờ, thì người vay sẽ nhận 0,80 đô la ngay trước và đồng thời phải gánh nghĩa vụ hoàn trả 1 đô la.
Khoản chênh lệch 0,20 đô la đó về cơ bản chính là chi phí vay.
Điều làm thay đổi quan điểm của tôi là lãi suất không chỉ là một con số do giao thức ấn định. Nó được hình thành từ giá mà một bên sẵn sàng trả cho khoản hoàn trả trong tương lai đó.
Điều này khiến cấu trúc dễ dự đoán hơn đối với người vay, nhưng đồng thời cũng có nghĩa là tính thanh khoản trở thành một phần của chính lãi suất. Nhu cầu mỏng có thể làm chi phí huy động trở nên đắt đỏ ngay cả khi số tiền nợ cuối cùng đã được biết trước.
Tôi hiểu vì sao thiết kế này có lý: thị trường thực hiện việc định giá thay vì dựa vào một đường cong sử dụng luôn biến động.
Nhưng liệu điều đó có thực sự làm DeFi lãi suất cố định “sạch” hơn, hay nó chỉ đơn giản là che giấu rủi ro về lãi suất bằng cách đưa nó vào trong tính thanh khoản của token?