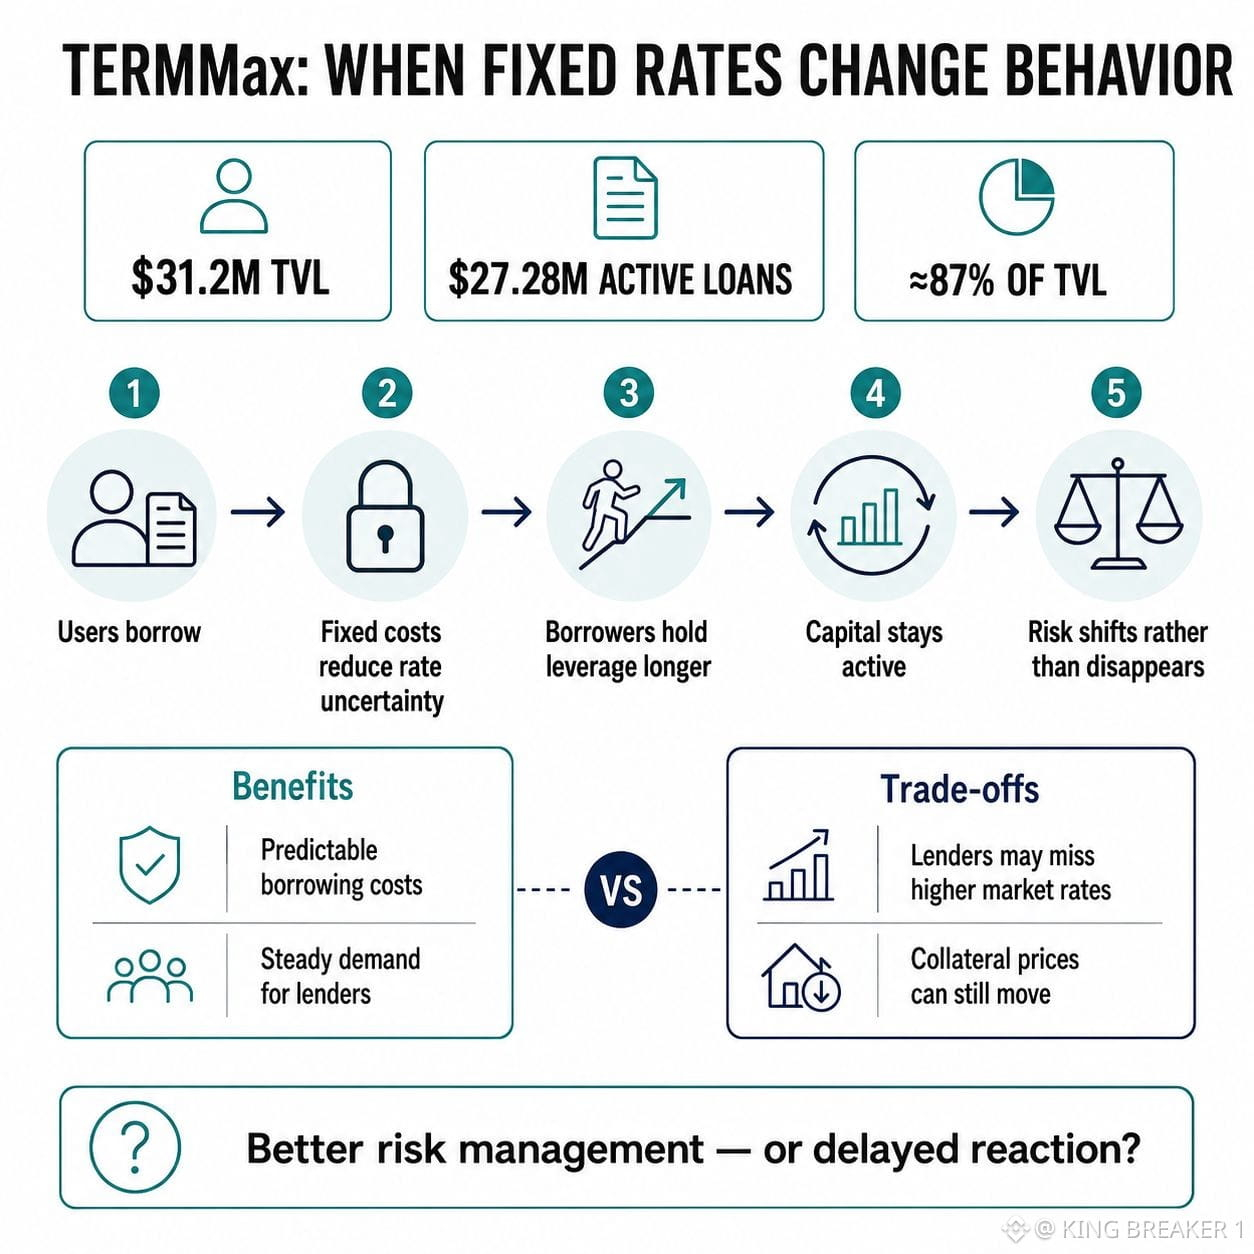

Tôi cứ liên tục thấy cùng một hành vi trên TermMax: người dùng không chỉ gửi vốn để nhận lợi nhuận thụ động—họ đang vay nặng tay dựa trên số vốn đó. Hiện tại, giao thức hiển thị khoảng 31,2 triệu USD TVL và 27,28 triệu USD các khoản vay đang hoạt động, nghĩa là giá trị các khoản vay chưa tất toán vào khoảng 87% lượng vốn được khóa. DefiLlama
Tỷ lệ vay cố định có thể giải thích một phần điều này. Khi người dùng biết trước chi phí tài trợ, họ có ít lý do hơn để đóng một vị thế dùng đòn bẩy chỉ vì lãi suất ở nơi khác đột nhiên tăng. Đòn bẩy chỉ bằng một lần nhấp còn giúp việc đưa ra quyết định đó dễ dàng hơn, biến điều vốn thường cần nhiều giao dịch thành một giao dịch đơn giản hơn.
Người vay được hưởng chi phí dự đoán trước, người cho vay nhận lợi nhuận cố định, và TermMax được hưởng lợi khi vốn vẫn hoạt động. Giao thức đã tạo ra khoảng 19.930 USD phí trong 30 ngày qua. Nhưng cùng động lực này cũng có một mặt khác: người cho vay chấp nhận lợi suất cố định có thể bỏ lỡ cơ hội tốt hơn nếu lãi suất thị trường rộng hơn tăng, trong khi người vay có thể duy trì đòn bẩy lâu hơn vì chi phí ổn định khiến vị thế có cảm giác an toàn hơn thực tế.
Nếu hành vi này lan rộng, TermMax có thể thu hút nhu cầu vay “gắn bó” hơn—nhưng cũng có thể tạo ra một đám đông người dùng phản ứng chậm khi giá trị tài sản thế chấp thay đổi.
Khi lãi suất cố định loại bỏ áp lực phải thoát vị thế, người dùng đang trở nên kỷ luật hơn, hay chỉ đơn giản là thoải mái hơn khi gánh rủi ro?
@TermMax
#TermMax