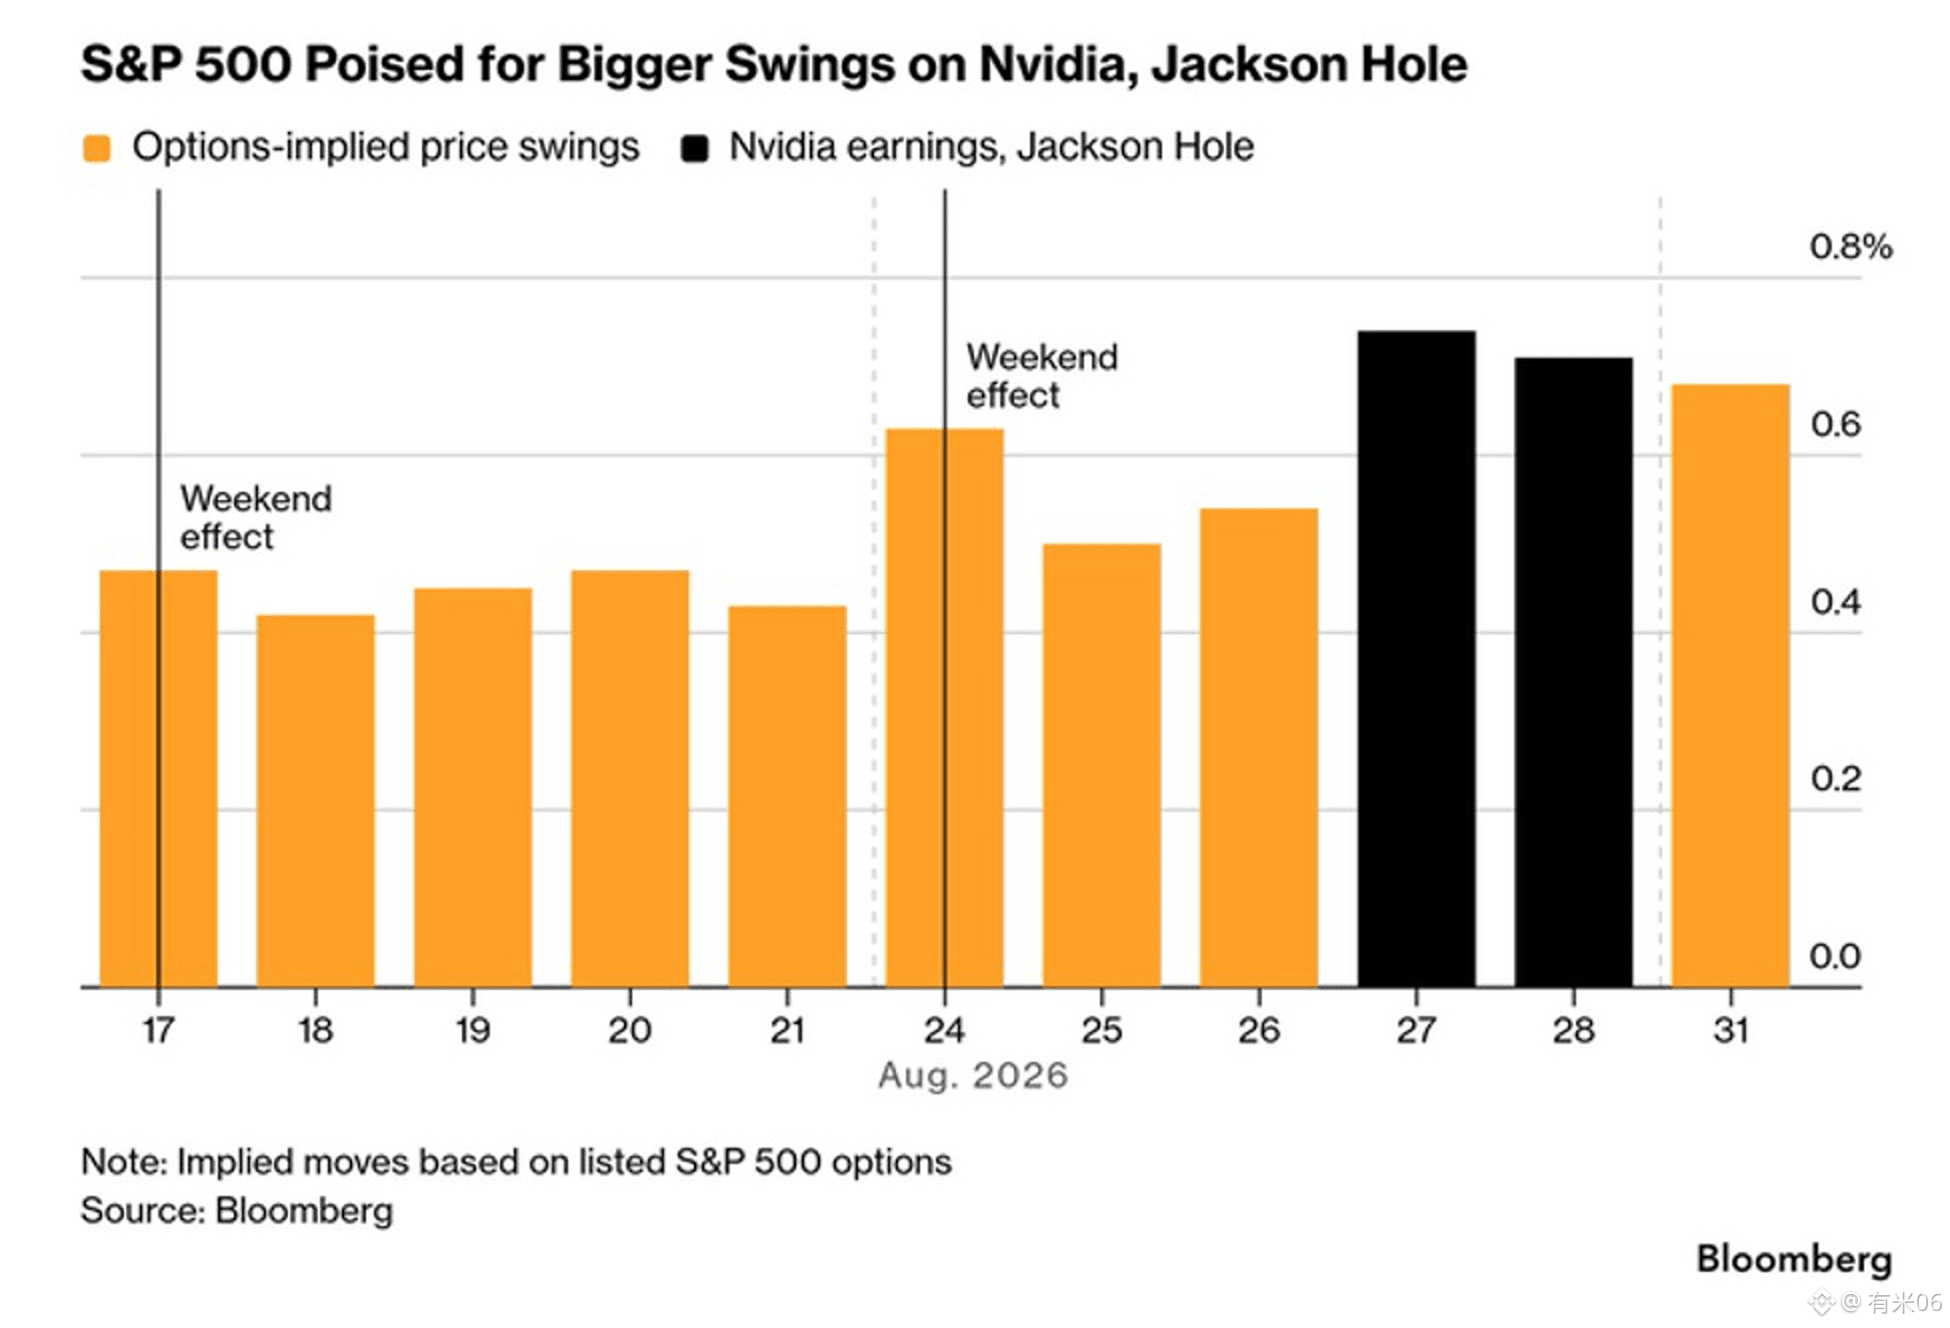
Khi lướt tới biểu đồ quyền chọn S&P 500 của Kobeissi này, ngày 27 và 28 tháng 8 được đánh dấu riêng thành báo cáo thu nhập của Nvidia và hai ngày của Jackson Hole. Đây là mức biến động ngụ ý (implied volatility) mà quyền chọn niêm yết dùng để định giá cho chỉ số theo từng ngày, không phải mức tăng/giảm đã xảy ra trong ngày đó, cũng không phải các điểm của VIX.
Trên Twitter, anh ấy viết thêm rằng ngày 27 khoảng 0,75% và ngày 28 khoảng 0,70%; các cột trên hình không in ra những con số này. Báo cáo thu nhập của Nvidia là sau giờ giao dịch ngày 26 tháng 8; lịch trình chính thức của Jackson Hole là từ ngày 27 đến 29 tháng 8, và không phải cùng một câu với việc anh ấy viết ngày 28 là ngày khai mạc.
Trên Twitter, anh ấy viết thêm rằng ngày 27 khoảng 0,75% và ngày 28 khoảng 0,70%; các cột trên hình không in ra những con số này. Báo cáo thu nhập của Nvidia là sau giờ giao dịch ngày 26 tháng 8; lịch trình chính thức của Jackson Hole là từ ngày 27 đến 29 tháng 8, và không phải cùng một câu với việc anh ấy viết ngày 28 là ngày khai mạc.