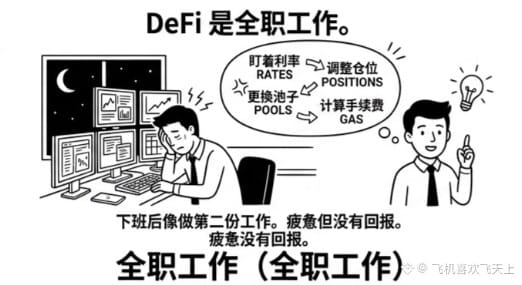
Tôi đi làm bình thường, không có nhiều thời gian để nghiên cứu DeFi. Trước đây tôi xem người khác khoe ảnh chụp lợi nhuận thì rất hấp dẫn, nhưng đến khi tự mình tham gia mới phát hiện đây là một công việc toàn thời gian. Theo dõi lãi suất, điều chỉnh tỷ trọng, đổi pool, tính gas—mỗi ngày tan ca xong là lại như đánh thêm một phần công việc nữa. Mò mẫm suốt nửa năm, lợi nhuận chẳng vượt được người ta, con người thì đã mệt rã rời.
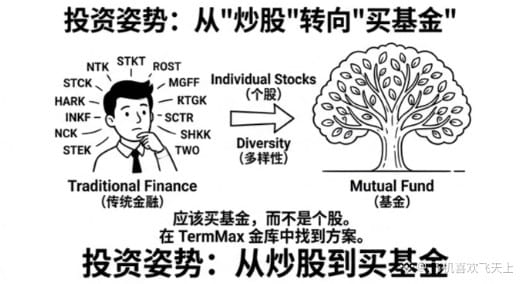
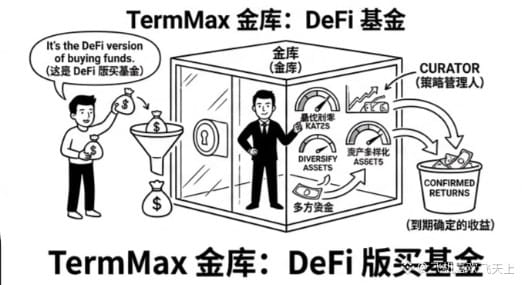
Sau đó tôi nghĩ thông rồi. Người như tôi trong tài chính truyền thống thì tư thế đúng vốn dĩ là mua quỹ, không phải đi chơi cổ phiếu. Vì thế khi trên TermMax tôi thấy có “kim khố”, gần như không do dự. Gửi vào là xong, đằng sau có Curator—người quản lý chiến lược—làm thay bạn mọi việc. Chốt lãi suất, điều phối vốn giữa các thị trường, nơi nào chênh lệch (spread) tốt thì chuyển tiền qua. Bạn nhận được chính là một khoản lợi nhuận xác định khi đáo hạn, còn quá trình thì hoàn toàn không cần quan tâm.
Nói thẳng ra thì đây chính là phiên bản DeFi của việc mua quỹ.
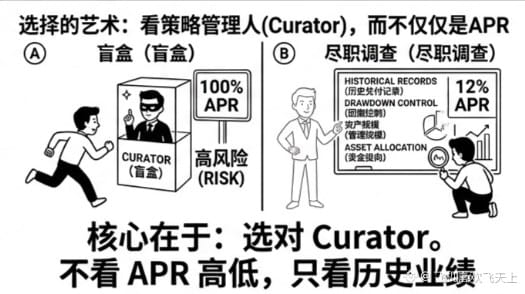
Nhưng điểm cốt lõi của mua quỹ từ trước tới nay không phải là mua, mà là chọn người quản lý quỹ; kim khố cũng vậy. Chênh lệch về năng lực giữa các Curator rất lớn: có người ổn định, có người mạo hiểm. Chỉ cùng một khoản tiền gửi vào thôi mà lợi nhuận và rủi ro có thể chênh nhau gấp đôi. Giao thức tiết kiệm cho bạn chi phí nghiên cứu của người khác, nhưng lại “trả lại” chi phí của người làm nghiên cứu cho bạn. Các dữ liệu như lịch sử thanh toán/đáo hạn của Curator, kiểm soát đợt sụt giảm (drawdown), quy mô quản lý, hướng phân bổ vốn—không xem thì chẳng khác gì nhắm mắt gửi tiền, biến việc mua thành mua phải “hộp mù”. Còn một lớp nữa cần nghĩ kỹ: Curator kiếm tiền từ phí quản lý và phần thưởng theo hiệu suất. Lợi nhuận cao thì họ được chia nhiều hơn; nhưng thua lỗ thì thua là vốn của bạn. Cái này vẫn phải hiểu rõ.
Vì vậy kim khố phù hợp với người lười, nhưng chỉ lười ở khâu thao tác. Còn phần chọn người thì không thể lười một ngày nào.
Các bạn chọn kim khố có đi đối chiếu để kiểm tra thành tích lịch sử của Curator không, hay chỉ nhìn APR cao thấp rồi lao vào.
#termmax @TermMax
Sau đó tôi nghĩ thông rồi. Người như tôi trong tài chính truyền thống thì tư thế đúng vốn dĩ là mua quỹ, không phải đi chơi cổ phiếu. Vì thế khi trên TermMax tôi thấy có “kim khố”, gần như không do dự. Gửi vào là xong, đằng sau có Curator—người quản lý chiến lược—làm thay bạn mọi việc. Chốt lãi suất, điều phối vốn giữa các thị trường, nơi nào chênh lệch (spread) tốt thì chuyển tiền qua. Bạn nhận được chính là một khoản lợi nhuận xác định khi đáo hạn, còn quá trình thì hoàn toàn không cần quan tâm.
Nói thẳng ra thì đây chính là phiên bản DeFi của việc mua quỹ.
Nhưng điểm cốt lõi của mua quỹ từ trước tới nay không phải là mua, mà là chọn người quản lý quỹ; kim khố cũng vậy. Chênh lệch về năng lực giữa các Curator rất lớn: có người ổn định, có người mạo hiểm. Chỉ cùng một khoản tiền gửi vào thôi mà lợi nhuận và rủi ro có thể chênh nhau gấp đôi. Giao thức tiết kiệm cho bạn chi phí nghiên cứu của người khác, nhưng lại “trả lại” chi phí của người làm nghiên cứu cho bạn. Các dữ liệu như lịch sử thanh toán/đáo hạn của Curator, kiểm soát đợt sụt giảm (drawdown), quy mô quản lý, hướng phân bổ vốn—không xem thì chẳng khác gì nhắm mắt gửi tiền, biến việc mua thành mua phải “hộp mù”. Còn một lớp nữa cần nghĩ kỹ: Curator kiếm tiền từ phí quản lý và phần thưởng theo hiệu suất. Lợi nhuận cao thì họ được chia nhiều hơn; nhưng thua lỗ thì thua là vốn của bạn. Cái này vẫn phải hiểu rõ.
Vì vậy kim khố phù hợp với người lười, nhưng chỉ lười ở khâu thao tác. Còn phần chọn người thì không thể lười một ngày nào.
Các bạn chọn kim khố có đi đối chiếu để kiểm tra thành tích lịch sử của Curator không, hay chỉ nhìn APR cao thấp rồi lao vào.
#termmax @TermMax