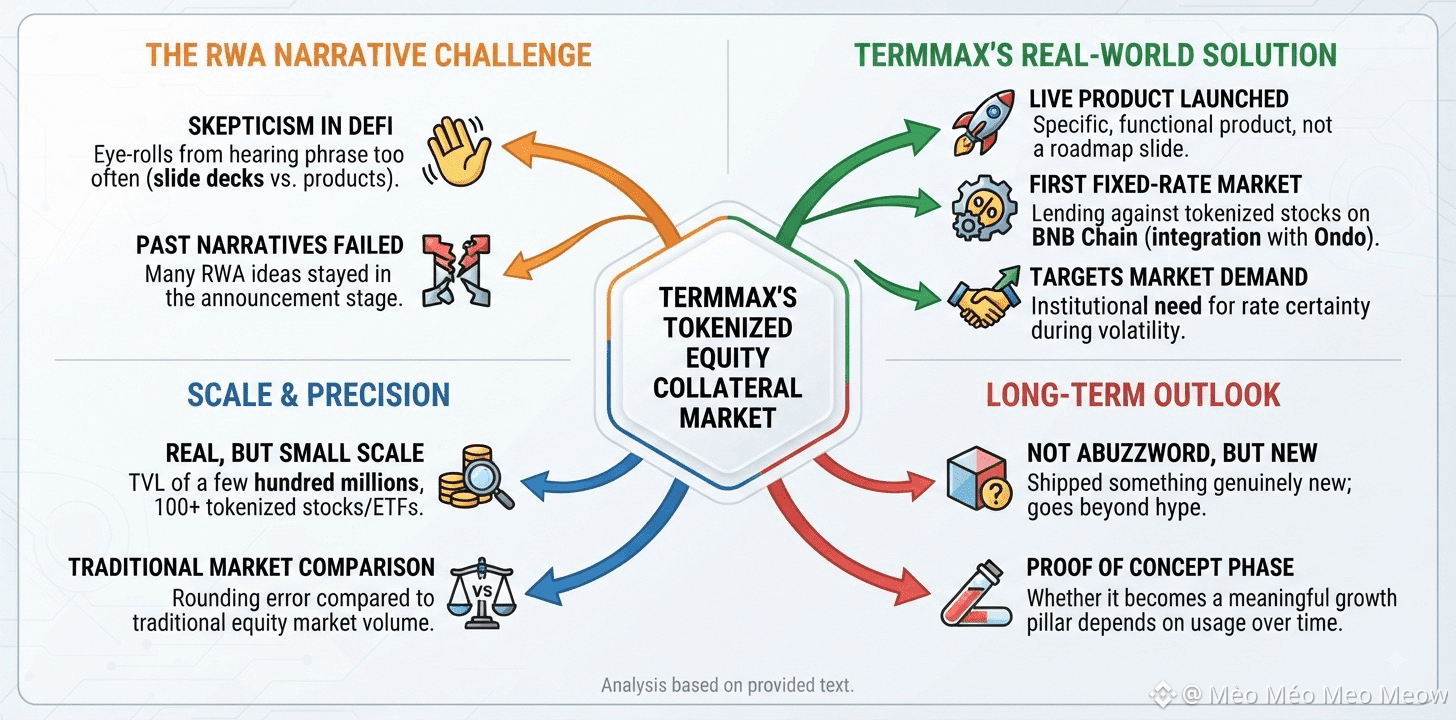
Hãy nói “tài sản thế giới thực” trong một cuộc trò chuyện về DeFi và bạn thường sẽ nhận được ánh nhìn khó chịu từ ai đó đã nghe cụm từ này đi kèm với nhiều slide deck hơn là các sản phẩm thực sự. Bản thân tôi cũng đã có phản ứng đó hơn một lần. Đó là một phản xạ hợp lý, vì rất nhiều câu chuyện về RWA trong ngành này chưa bao giờ vượt qua được giai đoạn công bố.
Bước đi của TermMax vào không gian này khó có thể gạt đi như một chiêu buzzword, chủ yếu vì đó là một sản phẩm cụ thể, đang hoạt động, chứ không phải một trang roadmap. Thông qua một tích hợp với nền tảng cổ phiếu được mã hóa của Ondo, TermMax đã ra mắt thứ mà họ mô tả là “thị trường vay lãi suất cố định đầu tiên” chấp nhận tài sản thế chấp là cổ phiếu được mã hóa, hoạt động trực tiếp trên BNB Chain. Người nắm giữ các cổ phiếu được mã hóa từ một công ty vốn chủ sở hữu của Mỹ giờ đây có thể dùng vị thế đó làm tài sản thế chấp và vay dựa trên nó với lãi suất cố định—một điều trước tích hợp này đơn giản là chưa từng tồn tại trên chuỗi. Và nó đã xuất hiện vào đúng thời điểm mà biến động thị trường đã đẩy nhu cầu của tổ chức hướng tới chính kiểu “độ chắc chắn về lãi suất” như vậy.
Tôi muốn nói chính xác về quy mô ở đây hơn là thổi phồng. Nền tảng cổ phiếu được mã hóa mà TermMax tích hợp đã phát triển lên vài trăm triệu đô la về tổng giá trị bị khóa (value locked) và có quyền truy cập vào hơn 100 loại cổ phiếu và quỹ ETF được mã hóa. Điều đó là có thật, nhưng lại là một sai số làm tròn so với khối lượng giao dịch hằng ngày của riêng một cổ phiếu blue-chip trên một sàn giao dịch truyền thống—chưa nói đến toàn bộ thị trường cổ phiếu. “Hàng đầu tiên” và “quy mô nhỏ” không mâu thuẫn với nhau; chúng chỉ đúng đồng thời ở cả hai mặt.
Vì vậy, định kiến không áp dụng hoàn toàn ở đây, và cũng không hoàn toàn sai. TermMax đã giao lại một thứ thực sự mới mẻ thay vì chỉ là một slide. Liệu tài sản thế chấp bằng cổ phiếu được mã hóa có trở thành một trụ cột quan trọng cho sự tăng trưởng của giao thức hay không—thay vì chỉ là một minh chứng rơi vào ngách—vẫn là câu hỏi chỉ có việc sử dụng theo thời gian mới trả lời được.
@TermMax #TermMax $RED $EDEN
Bước đi của TermMax vào không gian này khó có thể gạt đi như một chiêu buzzword, chủ yếu vì đó là một sản phẩm cụ thể, đang hoạt động, chứ không phải một trang roadmap. Thông qua một tích hợp với nền tảng cổ phiếu được mã hóa của Ondo, TermMax đã ra mắt thứ mà họ mô tả là “thị trường vay lãi suất cố định đầu tiên” chấp nhận tài sản thế chấp là cổ phiếu được mã hóa, hoạt động trực tiếp trên BNB Chain. Người nắm giữ các cổ phiếu được mã hóa từ một công ty vốn chủ sở hữu của Mỹ giờ đây có thể dùng vị thế đó làm tài sản thế chấp và vay dựa trên nó với lãi suất cố định—một điều trước tích hợp này đơn giản là chưa từng tồn tại trên chuỗi. Và nó đã xuất hiện vào đúng thời điểm mà biến động thị trường đã đẩy nhu cầu của tổ chức hướng tới chính kiểu “độ chắc chắn về lãi suất” như vậy.
Tôi muốn nói chính xác về quy mô ở đây hơn là thổi phồng. Nền tảng cổ phiếu được mã hóa mà TermMax tích hợp đã phát triển lên vài trăm triệu đô la về tổng giá trị bị khóa (value locked) và có quyền truy cập vào hơn 100 loại cổ phiếu và quỹ ETF được mã hóa. Điều đó là có thật, nhưng lại là một sai số làm tròn so với khối lượng giao dịch hằng ngày của riêng một cổ phiếu blue-chip trên một sàn giao dịch truyền thống—chưa nói đến toàn bộ thị trường cổ phiếu. “Hàng đầu tiên” và “quy mô nhỏ” không mâu thuẫn với nhau; chúng chỉ đúng đồng thời ở cả hai mặt.
Vì vậy, định kiến không áp dụng hoàn toàn ở đây, và cũng không hoàn toàn sai. TermMax đã giao lại một thứ thực sự mới mẻ thay vì chỉ là một slide. Liệu tài sản thế chấp bằng cổ phiếu được mã hóa có trở thành một trụ cột quan trọng cho sự tăng trưởng của giao thức hay không—thay vì chỉ là một minh chứng rơi vào ngách—vẫn là câu hỏi chỉ có việc sử dụng theo thời gian mới trả lời được.
@TermMax #TermMax $RED $EDEN