


Nhà báo Châu Trị Tuyên của Nam Phương Tài Kinh
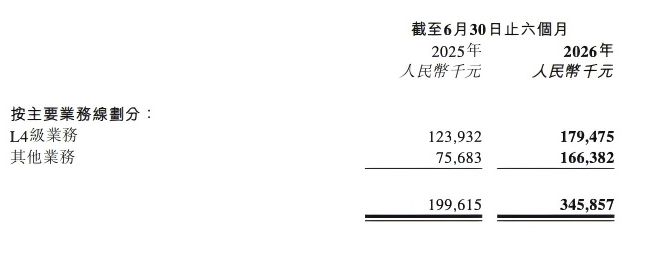
Gần đây, công ty công nghệ lái xe tự động của Quảng Châu là Wenra Zhixing đã công bố bảng kết quả kinh doanh nửa đầu năm 2026. Theo dữ liệu từ báo cáo tài chính, tổng doanh thu nửa đầu năm của Wenra Zhixing đạt 346 triệu RMB, tăng 73,3% so với cùng kỳ năm ngoái; biên lợi nhuận gộp tăng từ 30,6% của cùng kỳ năm ngoái lên 36,6%. Đáng chú ý, trong nửa năm qua, mảng kinh doanh cấp L4 thể hiện ấn tượng, doanh thu đạt 179 triệu RMB, chiếm gần một nửa doanh thu của hoạt động kinh doanh chính.
Tuy nhiên, dù doanh thu tăng trưởng với tốc độ cao, tình trạng lỗ vẫn chưa có dấu hiệu cải thiện. Khi nào Wenra Zhixing sẽ đón điểm ngoặt lợi nhuận, vẫn là vấn đề được thị trường đặc biệt quan tâm.
Doanh thu 346 triệu NDT và lỗ 790 triệu NDT
Thị trường nội địa là nền tảng cho hoạt động kinh doanh của Văn Viễn Trí Hành, và kết quả nửa đầu năm 2026 cũng đủ nổi bật.
Trong quý 2 năm 2026, đơn hàng trung bình/ngày trên mỗi xe của Robotaxi tại nội địa vượt 21 chuyến, tăng 24% so với quý trước; đỉnh điểm theo ngày đạt 28 chuyến. Quy mô người dùng đăng ký tăng 35% so với quý trước; doanh thu gọi xe trong một quý tăng khoảng 140% so với quý trước. Phạm vi dịch vụ hoàn toàn không người tại thành phố trọng điểm Quảng Châu đã được mở rộng gấp 3 lần so với cuối năm 2025, phủ 3 khu vực lõi Hoàng Phố, Thiên Hà và Hải Châu, đạt vận hành thương mại liên tục 7×24 giờ.
Hàn Hựu, nhà sáng lập kiêm CEO của Văn Viễn Trí Hành, cho biết: “Trong quý 2 năm 2026, Văn Viễn Trí Hành đã đạt tiến triển đáng kể trên cả ba mặt: đẩy nhanh mở rộng ở nước ngoài, mở rộng theo hướng hạng nhẹ và xây dựng năng lực tự tạo dòng tiền (tự nuôi mình). Ở khía cạnh công nghệ, đội xe L4 đại diện bởi Robotaxi gồm 3.400 xe và giải pháp L2++ end-to-end một chặng giao trong một quý khoảng 30.000 xe cũng đã triển khai thương mại hóa theo quy mô.”
Xét theo từng mảng kinh doanh, mảng L4 vẫn là “đòn bẩy” chịu lực cho doanh thu. Quý 2 đạt doanh thu 125 triệu NDT, tăng 47% so với cùng kỳ và tăng 131% so với quý trước. Tỷ trọng trong tổng doanh thu đạt hơn một nửa. Đáng chú ý hơn là sự bùng nổ của mảng giải pháp hỗ trợ lái xe cấp cao: quý 2 doanh thu tăng mạnh 2.594% so với cùng kỳ và tăng 219% so với quý trước. Phía sau sự thay đổi dữ liệu này là việc giải pháp ADAS end-to-end theo mô hình một chặng WRD3.0 của công ty đã bước vào giai đoạn sản xuất quy mô lớn.
Từ mảng công nghệ L4 giảm chiều để đi vào thị trường lái xe thông minh sản xuất hàng loạt, vừa giúp phân bổ mỏng chi phí R&D, vừa mở ra không gian thị trường rộng hơn so với Robotaxi. Đây cũng là một trong những trụ cột chính giúp tỷ suất lợi nhuận gộp tăng trong nửa đầu năm.
Tính đến hiện tại, WRD3.0 đã nhận chỉ định sản xuất cho hơn 30 mẫu xe. Số lượng xuất xưởng trong quý 2 đạt 30.000 bộ cho riêng quý. Sự tăng trưởng nhanh của mảng L2++ đồng nghĩa với việc chiến lược “giảm chiều từ công nghệ L4 để gia tăng năng lực sản xuất xe hàng loạt” của Văn Viễn Trí Hành đã bắt đầu hiện thực hóa lợi ích tài chính, hình thành cấu trúc “L4 tạo bức tường công nghệ, L2++ giải phóng lợi thế quy mô”.
Trong báo cáo nghiên cứu đang thực hiện, Ngân hàng Chứng khoán Đông Ngô nhận định rằng quy mô đội xe trong nước và số lượng thành phố thương mại hóa tiếp tục tăng, trực tiếp thúc đẩy hiệu quả kinh tế của từng xe được cải thiện. Đồng thời, mật độ đặt hàng và quy mô người dùng tăng theo hai chiều, và hiện đang dần xác minh hiệu ứng mạng lưới của vận hành theo cấp độ thành phố.
Sau những số liệu vận hành ấn tượng, điểm ngoặt lợi nhuận vẫn chưa đến.
Theo báo cáo tài chính, trong nửa đầu năm, lỗ ròng là 790 triệu NDT, chỉ giảm/thu hẹp 0,2% so với cùng kỳ; cao hơn hơn một chút so với doanh thu 346 triệu NDT. Lỗ hoạt động là 853 triệu NDT, thu hẹp 4,2% so với cùng kỳ. Nếu loại trừ các khoản phi tiền mặt như thanh toán dựa trên cổ phiếu, lỗ ròng đã điều chỉnh đạt 665 triệu NDT, và dù cùng kỳ lại mở rộng 11,7%.
Nguyên nhân chính là việc tiếp tục gia tăng đầu tư cho R&D. Phần đi đến chủ yếu của khoản đầu tư khổng lồ là cho việc lặp lại (iteration) nền tảng công nghệ lái xe tự động và các mô hình lớn.
Để hệ thống lái tự động có khả năng xử lý các tình huống hiếm “đuôi dài”, chi phí tính toán và đầu tư cho GPU, cũng như chi phí dữ liệu phía sau đều là những khoản chi thực tế, không phải con số trên giấy. Dữ liệu từ báo cáo nghiên cứu của Liên hợp Dân Sinh cho thấy chi phí R&D trong quý 2 đạt 434 triệu NDT, tăng 36,2% so với cùng kỳ. Trong đó, các khoản như thuê ngoài nhân sự, dịch vụ đám mây và nâng cấp phần cứng vẫn tiếp tục được gia tăng. Tính cả nửa đầu năm, tổng chi phí R&D của công ty đạt 798 triệu NDT, gấp 2,3 lần tổng doanh thu của kỳ này.
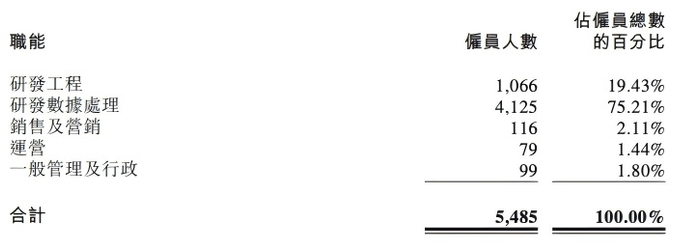
Cơ cấu nhân sự cũng phản ánh mức độ đầu tư R&D cường độ cao. Tính đến cuối tháng 6, công ty có tổng cộng 5.485 nhân viên trên toàn cầu, trong đó đội ngũ kỹ sư R&D là 1.066 người và đội ngũ xử lý dữ liệu R&D là 4.125 người; tỷ lệ nhân sự liên quan đến R&D chiếm hơn 94,6%.
Tính đến thời điểm công bố báo cáo nửa năm, Văn Viễn Trí Hành vẫn chưa chính thức công bố thành phố nào ở nội địa đạt lợi nhuận vận hành trên mỗi xe.
Tốc độ tăng trưởng doanh thu vẫn chưa theo kịp tốc độ tăng đầu tư cho R&D và vận hành. Tính đến cuối tháng 6, công ty có tiền mặt và các khoản tương đương tiền, tiền gửi có kỳ hạn tổng cộng khoảng 5,4 tỷ NDT, giảm 1,7 tỷ NDT so với đầu năm. Trong nửa năm đã tiêu tốn gần một phần tư số dự trữ tiền mặt.
CEO Công ty Tư vấn Aimi Trương Ý cho biết với phóng viên Nam Phương Tài Kinh rằng 73% tốc độ tăng trưởng doanh thu đã ở mức phát triển tốc độ cao; thua lỗ là kết quả khách quan dưới sự ràng buộc kép của chính sách và quyền lộ trình.
Trương Ý cho biết, hoạt động vận hành Robotaxi toàn tự động tại nội địa hiện vẫn chủ yếu theo mô hình thí điểm theo khu vực; việc vận hành liên vùng vẫn chưa được mở rộng toàn diện. Việc mở rộng nhanh quy mô đơn hàng đang gặp một “điểm nghẽn” rõ ràng. Áp lực ở phía chi phí đến từ nhiều mặt: chi đầu tư R&D, khấu hao xe và vận hành - bảo trì an toàn đều là các khoản chi cố định bắt buộc. Trong khi đó, để đảm bảo “đường lằn an toàn”, chi cho R&D là cần thiết cả hiện tại lẫn trong tương lai.
Tăng mạnh 154,4%, mảng kinh doanh nước ngoài phát lực
Trong khi mảng nền tảng trong nước duy trì vững chắc thì thị trường nước ngoài đang trở thành lợi thế khác biệt nổi bật nhất của Văn Viễn Trí Hành.
Nửa đầu năm, doanh thu nước ngoài tăng 154,4% so với cùng kỳ; cùng kỳ, doanh thu trong nước tăng 48,4%. Tốc độ tăng trưởng ở nước ngoài gấp 3,2 lần trong nước. Tỷ trọng doanh thu nước ngoài trong tổng doanh thu cũng tăng từ 23,5% của kỳ năm 2025 lên 34,5%.
Hoàn toàn khác với mô hình vận hành “nặng tài sản” ở trong nước, thị trường nước ngoài đi theo lộ trình “xuất khẩu công nghệ” vận hành hạng nhẹ.
Bằng cách liên kết với các nền tảng đi lại hàng đầu tại địa phương như Uber, Grab..., bên đối tác chịu các hạng mục tài sản nặng như mua xe, vận hành nội địa và thu hút khách hàng. Văn Viễn Trí Hành chỉ xuất cung các giải pháp công nghệ lái tự động, thu phí cấp phép công nghệ và chia sẻ doanh thu từ vận hành theo luồng. Theo thông tin công bố trong báo cáo nửa năm, mảng L4 ở nước ngoài là mảng có biên lợi nhuận gộp cao, là một trong những động lực cốt lõi khiến tỷ suất lợi nhuận gộp tổng thể của công ty đi lên trong kỳ báo cáo.
“Dù thương mại hóa lái xe tự động toàn cầu vẫn ở giai đoạn ban đầu, nhưng không gian thị trường rất rộng và độ chắc chắn về tăng trưởng cao. Hiệu quả kinh tế cận biên của mô hình này nổi bật. Dự kiến mô hình sẽ tiếp tục mang lại nguồn dòng tiền ổn định, và đã trở thành trung tâm lợi nhuận quan trọng lẫn mảng tạo dòng tiền của công ty.” Lý Tuyền, CFO kiêm lãnh đạo phụ trách quốc tế của Văn Viễn Trí Hành, cho biết Văn Viễn Trí Hành duy trì tăng trưởng nhanh về doanh thu và đang từng bước đi trên con đường tự “tạo huyết”.
Tính đến hiện tại, mảng kinh doanh Văn Viễn Trí Hành đã phủ 13 quốc gia và hơn 60 thành phố. Xét theo tình hình bố trí ở nước ngoài, Văn Viễn Trí Hành liên tục mở rộng tại thị trường Trung Đông; tại Abu Dhabi và Dubai đã đạt được vận hành thương mại “hoàn toàn không người”. Mức độ phủ ở các khu vực trung tâm đạt trên 70%, đội xe tại địa phương khoảng 400 xe. Ở thị trường châu Âu, công ty hợp tác với Uber để lần lượt triển khai tại Madrid (Tây Ban Nha) và khu vực Đại Zurich (Thụy Sĩ lớn). Đồng thời hợp tác với GreenMobility, dự kiến vào nửa đầu năm 2027 sẽ mở rộng hoạt động tại Đan Mạch. Tại châu Á, công ty bắt tay với Grab để khởi động vận hành công khai tại Singapore.
Trong báo cáo nghiên cứu, Chứng khoán Đông Ngô chỉ ra rằng mô hình xuất biển hạng nhẹ của công ty “tự chủ phần mềm + đối tác góp vốn đội xe” đã bước vào giai đoạn tăng trưởng nhanh. Tính sinh lời của mô hình xuất khẩu công nghệ cao hơn rõ rệt so với vận hành tự doanh trong nước.
Khả năng tái sử dụng lớp nền tảng công nghệ là sự hỗ trợ cốt lõi cho việc triển khai đa bối cảnh.
Nền tảng mô phỏng GENESIS tự phát triển có thể nén việc đo đạc thử nghiệm áp lực trên đường hàng triệu km để hoàn thành trong vài ngày, chi phí gán nhãn dữ liệu giảm hơn 75%. Mô hình AI nhận thức vật lý WITT mới ra mắt giúp hiệu suất xử lý dữ liệu tăng tối đa 200 lần, đồng thời giảm 98% chi phí Token. Bộ “stack” công nghệ phổ dụng này có thể tái sử dụng cho toàn bộ các dòng sản phẩm; lợi thế hiệu suất R&D dài hạn sẽ tiếp tục được khuếch đại.
Nhưng từ dẫn đầu công nghệ đến có lợi nhuận theo quy mô, giữa đó còn là một chặng đường dài chạy thương mại hóa.
Khi nói về định hướng phát triển của lái xe tự động, Trương Ý chia sẻ với phóng viên Nam Phương Tài Kinh rằng có thể ưu tiên mở rộng các bối cảnh rủi ro kiểm soát được như du lịch - văn hóa, khu công nghiệp, trung tâm giao thông. Thông qua các tuyến kết nối cố định hợp tác B2B chính phủ - doanh nghiệp để đảm bảo lượng khách và dòng tiền ổn định, đồng thời lấy Robotaxi làm “bổ sung” cho năng lực vận tải công cộng của thành phố, phủ nhu cầu đi lại giờ cao điểm và mua sắm ở trung tâm thương mại. Như vậy, sẽ tạo sự bổ trợ với nền tảng vận hành cốt lõi hiện có ở mảng B2C. Ông cũng cho rằng, bằng cách tiếp tục mài giũa hiệu năng an toàn của giải pháp lái xe thông minh L2+/L3 và đi sâu vào việc triển khai mô hình cấp phép hạng nhẹ tài sản ở nước ngoài, có thể mở ra không gian thị trường rộng lớn hơn.