


Tác giả: Trần Chí Viễn; Biên tập: Gia Tân
Tối ngày 12 tháng 8, WeRide (Văn Viễn Trí Hành) công bố một báo cáo tài chính với tín hiệu tích cực.
Báo cáo tài chính cho thấy, trong quý 2, doanh thu của công ty đạt 232 triệu nhân dân tệ, tăng 82% so với cùng kỳ, tăng 103% so với quý trước, vượt kỳ vọng trước đó của thị trường khoảng 170-180 triệu nhân dân tệ; trong đó, doanh thu hải ngoại tăng 164% so với cùng kỳ và tăng 169% so với quý trước. Đồng thời, biên lợi nhuận gộp tăng lên 37,5%, cao hơn 9,4 điểm phần trăm so với cùng kỳ năm ngoái, đạt mức cao kỷ lục; khoản lỗ ròng là 401 triệu nhân dân tệ, so với cùng kỳ cũng cải thiện nhẹ.
Xét theo dữ liệu vận hành, WeRide đang có những cải thiện toàn diện: quy mô doanh thu tăng mạnh, cơ cấu kinh doanh được tối ưu hóa, và mô hình lợi nhuận cũng đang dần được cải thiện.
Nhưng phản hồi từ thị trường vốn lại không mấy lạc quan. Sau khi công bố báo cáo tài chính, cổ phiếu của công ty tại thị trường Mỹ giảm 9,64%, còn cổ phiếu ở Hồng Kông giảm hơn 8%.
Đối với ngành lái xe tự động, điều thị trường quan tâm nhất có lẽ là “tiến độ thương mại hóa” và “khi nào có thể vận hành được mô hình lợi nhuận”. Vì sao báo cáo tài chính lần này của Wenyan Zhixing, dù “vượt kỳ vọng”, lại không đổi lấy mức tăng giá cổ phiếu?
Thứ nhất, tỷ suất lợi nhuận gộp tăng 9 điểm phần trăm: cơ cấu doanh thu đang thay đổi
Việc tỷ suất lợi nhuận gộp tăng 9 điểm phần trăm là một trong những thay đổi được quan tâm nhất trong báo cáo tài chính quý 2 của Wenyan Zhixing.
Thông thường việc cải thiện tỷ suất lợi nhuận gộp đến từ hai lộ trình: một là tăng hiệu quả vận hành, ví dụ hiệu quả vận hành theo mỗi xe tăng, chi phí đơn vị giảm, giúp mỗi đồng doanh thu tạo ra nhiều lợi nhuận hơn; hai là tối ưu cơ cấu kinh doanh, tức là tỷ trọng mảng lợi nhuận gộp cao tăng lên, kéo theo cải thiện tỷ suất lợi nhuận tổng thể.
Thứ nhất cho thấy năng lực sinh lời của công ty đang được tăng cường; còn thứ hai phản ánh nhiều hơn việc cơ cấu doanh thu thay đổi và việc phân bổ nguồn lực của công ty thay đổi.
Dựa trên dữ liệu quý 2, việc Wenyan Zhixing tăng tỷ suất lợi nhuận gộp lần này chủ yếu đến từ bên thứ hai.
Hoạt động của Wenyan Zhixing chủ yếu gồm hai mảng: lái xe tự động L4 và hỗ trợ lái xe cấp cao L2++/L3.
Mảng L4 bao gồm các kịch bản như Robotaxi và Robobus. Các mô hình gồm tự vận hành đội xe và xuất khẩu công nghệ nhẹ tài sản. Mảng này vẫn mang tính chất nặng về tài sản, cần đầu tư vào mua sắm xe, vận hành và bảo trì, bảo hiểm, dịch vụ đám mây và nhân viên an toàn từ xa, v.v.
Ở quý 2, doanh thu mảng L4 của Wenyan Zhixing đạt 125 triệu NDT, tăng 47% so với cùng kỳ năm ngoái và tăng 131% so với quý trước.
Tại cuộc họp, CFO cho biết: một số mảng kinh doanh L4 mang tính mùa vụ. Các cuộc đàm phán thương mại thường hoàn tất trong nửa đầu năm, còn doanh thu được ghi nhận khi triển khai ở nửa cuối năm. Dự kiến sang nửa sau năm, mảng kinh doanh L4 sẽ có thể hiện tốt hơn.
L2++/L3 chủ yếu hướng tới việc cung cấp giải pháp lái xe tự động cho các hãng xe. Bằng cách tích hợp theo phương thức sản xuất hàng loạt lắp sẵn (front-end) vào xe thương mại, các năng lực hỗ trợ lái xe cấp cao được tích hợp vào xe sản xuất hàng loạt. Do sử dụng mô hình cấp phép công nghệ và giao hàng theo quy mô, biên chi phí của mảng này thấp hơn; tỷ suất lợi nhuận gộp thường cao hơn mảng vận hành L4.
Ở quý 2, doanh thu mảng L2++/L3 của Wenyan Zhixing tăng gần 26 lần so với cùng kỳ năm ngoái và tăng 219% so với quý trước. Khi mảng L2++/L3 tăng trưởng nhanh, tỷ trọng doanh thu của mảng này đã nâng lên 48%, trở thành nhân tố quan trọng thúc đẩy cải thiện tỷ suất lợi nhuận gộp tổng thể.
Đồng thời, tăng trưởng mảng L4 ở nước ngoài cũng tạo đà hỗ trợ cho tỷ suất lợi nhuận.
Ở quý 2, doanh thu ở nước ngoài của công ty tăng 164% so với cùng kỳ năm ngoái, chiếm gần 40% doanh thu của công ty. Do các dự án ở nước ngoài chủ yếu áp dụng mô hình nhẹ tài sản, công ty phải chịu ít hơn về đầu tư vận hành xe và cơ sở hạ tầng. Vì vậy, khả năng sinh lời thường tốt hơn so với một số mô hình tự vận hành.
Trong báo cáo tài chính, Wenyan Zhixing cũng nhắc đến rằng việc tỷ suất lợi nhuận gộp tăng chủ yếu nhờ “sự gia tăng đóng góp từ doanh thu của các mảng L2++/L3 có biên lợi nhuận cao và mảng L4 ở nước ngoài”.
Tuy nhiên, cũng có dấu hiệu cải thiện về hiệu quả.
Chẳng hạn, ở trong nước, số đơn đặt hàng trung bình/ngày trên mỗi xe của Robotaxi đã tăng lên 21 đơn, tăng khoảng 24% theo quý; mức cao nhất đạt 28 đơn. Điều này cho thấy Robotaxi đang chuyển từ trình diễn kỹ thuật sang vận hành mang tính thường nhật.
Thứ hai, sau khi tỷ suất lợi nhuận gộp được cải thiện thì còn cách lợi nhuận bao xa?
Sau khi tỷ suất lợi nhuận gộp tăng lên, câu hỏi tiếp theo là: còn cách lợi nhuận bao xa?
Dựa trên báo cáo tài chính quý 2, việc cải thiện lợi nhuận của Wenyan Zhixing vẫn còn khá hạn chế.
Trong nửa đầu năm, công ty lỗ ròng thuộc về cổ đông (không tính quyền kiểm soát) 790 triệu NDT, gần như đi ngang so với cùng kỳ năm ngoái; lỗ sau điều chỉnh từ 595 triệu NDT của cùng kỳ năm ngoái đã mở rộng lên 665 triệu NDT.
Điều này có nghĩa là, phần cải thiện của lợi nhuận gộp vẫn chưa đủ để bù đắp cho toàn bộ khoản đầu tư của công ty.
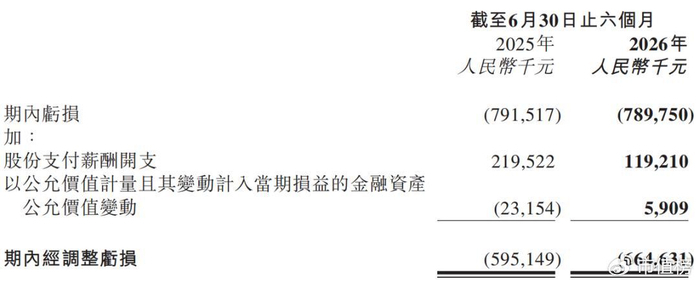
Trong đó, đầu tư R&D vẫn là nguồn gây áp lực lớn nhất. Ở quý 2, chi phí R&D của công ty đạt 434 triệu NDT, tăng 36% so với cùng kỳ năm ngoái. Mặc dù tốc độ tăng chi phí R&D thấp hơn tốc độ tăng doanh thu, nhưng ngành lái xe tự động vẫn đang trong giai đoạn tiếp tục đầu tư về công nghệ và thương mại hóa, nên chi tiêu R&D trong ngắn hạn khó có thể giảm nhanh.
Trong khi đó, sau khi mảng L2++ bước vào giai đoạn sản xuất hàng loạt lắp sẵn, công ty cần tiếp tục mở rộng khách hàng từ các hãng xe; hoạt động bán hàng và kinh doanh cũng vì thế được tăng thêm. Ở quý 2, chi phí bán hàng đạt 29,2 triệu NDT, tăng gần gấp đôi so với cùng kỳ năm ngoái, cho thấy công ty đang chuyển từ giai đoạn kiểm chứng kỹ thuật sang giai đoạn mở rộng khách hàng theo quy mô.
Chi phí hành chính giảm chủ yếu do chi phí dịch vụ chuyên môn liên quan đến việc niêm yết trong cùng kỳ năm ngoái và thay đổi ở khoản thanh toán bằng cổ phiếu. Phần lớn thuộc yếu tố mang tính giai đoạn, không thể chỉ quy về việc cải thiện hiệu quả.
Ban quản lý cho rằng áp lực chi phí đang dần được giảm bớt. CFO Li Xuan cho biết tốc độ tăng đầu tư R&D của công ty đã thấp hơn tốc độ tăng doanh thu. Khi giai đoạn xây dựng hạ tầng AI tiến gần đến hoàn tất, và hiệu suất triển khai các tình huống trong đô thị được cải thiện, cường độ đầu tư trong tương lai có khả năng sẽ giảm.
Wenyan Zhixing dự kiến đến năm 2028 đạt dòng tiền dương theo từng quý; năm 2029 đạt hòa vốn cả năm.
Tính đến ngày 30/6, tổng tiền mặt và tiền gửi có kỳ hạn của công ty khoảng 5,375 tỷ NDT, giảm khoảng 1,6 tỷ NDT so với cuối năm ngoái. Dòng tiền dự trữ có thể hỗ trợ công ty tiếp tục đầu tư, nhưng “điểm ngoặt lợi nhuận” vẫn phụ thuộc vào tiến triển của một số biến số then chốt.
Thứ nhất là tái sử dụng “nền tảng công nghệ”.
Tại cuộc họp trao đổi kết quả kinh doanh, CEO Han Xu cho biết: trước đây, các mảng kinh doanh khác nhau cần đầu tư nhiều nguồn lực R&D riêng rẽ; nhưng khi mô hình lớn tự nghiên cứu phát triển, các mảng kinh doanh đang chia sẻ cùng một nền tảng công nghệ.
Công ty đã ra mắt hai mô hình lớn GENESIS và WITT, với kỳ vọng sử dụng cùng một hạ tầng AI để hỗ trợ đồng thời cho lái xe tự động L4, hỗ trợ lái xe L2++/L3 và các hệ thống R&D liên quan. Trong đó, WITT có thể tách video đường phố thành các đơn vị sự thật dạng nguyên tử, kết hợp với GENESIS để tạo dữ liệu huấn luyện, nâng cao hiệu quả huấn luyện mô hình.
Nếu lộ trình tái sử dụng này đi vào hoạt động, tốc độ tăng chi phí R&D có thể tiếp tục chậm lại, tạo dư địa cho cải thiện lợi nhuận.
Thứ hai, nhịp độ cải thiện mô hình kinh tế đơn vị của Robotaxi.
So với trước đây, đơn đặt hàng trung bình/ngày trên mỗi xe khoảng 17 chuyến, thì ở quý 2, mật độ đơn đặt hàng trung bình/ngày trong nước của Robotaxi đã tăng rõ rệt.
Robotaxi cần đạt mức độ sử dụng xe cao đủ để phân bổ chi phí cố định như xe cộ, vận hành, hỗ trợ kỹ thuật. Sau đó cần theo dõi xem đơn đặt hàng trung bình/ngày trên mỗi xe có tiếp tục tăng hay không, và liệu có tiến gần mức 25 đến 30 đơn mà ngành thường quan tâm hay không.
Thứ ba, liệu mô hình “nhẹ tài sản” ở nước ngoài có thể tạo thành rào cản dài hạn hay không.
CFO cho biết: thu nhập thường kỳ theo năm trên mỗi xe của mảng kinh doanh ở nước ngoài thường đạt 40.000 đến 50.000 USD. Nếu mô hình này có thể tiếp tục nhân rộng, sẽ trở thành trụ cột quan trọng cho cải thiện lợi nhuận.
Tuy nhiên, mô hình nhẹ tài sản cũng có vấn đề riêng: Wenyan cần dựa vào đối tác vận hành địa phương và nền tảng đặt xe để thu hút lưu lượng người dùng, và các nền tảng này không bị ràng buộc với một nhà cung cấp lái xe tự động duy nhất. Khi ngày càng nhiều doanh nghiệp Robotaxi bước vào thị trường nước ngoài, liệu Wenyan có thể duy trì vị thế cạnh tranh nhờ mức độ trưởng thành công nghệ, kinh nghiệm vận hành và lợi thế đi trước hay không vẫn cần được tiếp tục kiểm chứng.
Thứ ba, L2++/L3: kiểm chứng từ lợi thế kỹ thuật đến quy mô thương mại
Ngoài ba hướng nêu trên, nhịp độ mở rộng của mảng L2++/L3 là một biến số khác cần được theo dõi riêng. Nó vừa là nguồn chính cho việc tăng tỷ suất lợi nhuận gộp trong quý này, đồng thời cũng liên quan trực tiếp đến tiến độ chuyển lợi thế kỹ thuật thành quy mô kinh doanh.
Wenyan Zhixing trong nhiều năm qua tích lũy chủ yếu tập trung vào lĩnh vực lái xe tự động L4. Khi công nghệ dần trưởng thành, công ty sẽ mở rộng một phần năng lực L4 sang mảng hỗ trợ lái xe hàng loạt (ADAS), thông qua việc cung cấp giải pháp lái xe tự động cho các hãng xe để mở rộng lộ trình thương mại hóa mới.
Ở quý 2, phương án WRD 3.0 đạt được giao hàng theo quy mô, lượng xuất xấp xỉ 30.000 bộ. Phương án này áp dụng kiến trúc AI end-to-end, tích hợp các giai đoạn như cảm nhận, dự đoán, ra quyết định và điều khiển. Hiện tại đã thích ứng với nhiều nền tảng tính toán trên xe như NVIDIA, Qualcomm, và chip “Hệ điều hành”/“XinQing”…
Vấn đề thị trường quan tâm là: trong lĩnh vực ADAS, khi đối mặt với các đối thủ đã có kinh nghiệm sản xuất hàng loạt và nguồn lực công nghiệp như Huawei, Horizon Robotics và Momenta, Wenyan có lợi thế cạnh tranh gì? Đồng thời, liệu trong tương lai các nhà cung cấp ADAS này cũng có thể nhờ tích lũy dữ liệu mà tham gia lĩnh vực Robotaxi hay không?
Tại cuộc họp, các phản hồi liên quan chủ yếu xoay quanh ba hướng.
Thứ nhất, kiểm chứng độ tin cậy trong các tình huống phức tạp. Han Xu tiết lộ rằng anh từng lái xe được trang bị WRD 3.0, phát sóng trực tiếp liên tục trong hai giờ ở khung giờ cao điểm buổi chiều tại Khu mới Zhujiang (Thành phố Quảng Châu), toàn bộ không có người can thiệp.
Thứ hai là hiệu quả. Tại cuộc họp, công ty nói rằng nguồn lực do Wenyan đầu tư ít hơn nhưng đầu ra không tệ. Ý là Wenyan dựa vào hiệu quả công nghệ và năng lực kỹ thuật, chứ không phải chỉ đơn giản “đổ thêm nguồn lực”.
Thứ ba, kinh nghiệm L4 hỗ trợ ngược cho mảng L2++.
Yêu cầu về độ tin cậy của hệ thống giữa L4 và ADAS có sự khác biệt rõ rệt.
Han Xu đưa ra một bộ tiêu chuẩn để đo lường năng lực L4: ít nhất phải có 100 chiếc Robotaxi hoạt động hoàn toàn không người, vận hành liên tục trong nửa năm và không xảy ra tai nạn nghiêm trọng. Với chuẩn này, nhiều doanh nghiệp đã tuyên bố bước vào lĩnh vực Robotaxi, nhưng vẫn còn một khoảng cách nhất định để thực sự hình thành năng lực vận hành theo quy mô.
Trong gần 10 năm qua, Wenyan Zhixing liên tục đầu tư cho lái xe tự động L4. Hạm đội L4 toàn cầu đã vượt quá 3.000 xe, phủ nhiều quốc gia và thành phố, tích lũy lượng lớn dữ liệu vận hành đường thực tế.
Giá trị của quy mô dữ liệu còn ở thứ yếu; thực sự quan trọng là các dữ liệu này đến từ quá trình ra quyết định, phản hồi và các tình huống bất thường trong vận hành thực tế của hệ thống lái xe tự động.
So với thử nghiệm đường truyền thống, vận hành L4 có thể liên tục tạo ra lượng lớn các tình huống phức tạp, tần suất thấp nhưng giá trị cao dạng “đuôi dài” (long-tail). Điều này hỗ trợ huấn luyện mô hình, xác thực an toàn và lặp thuật toán.
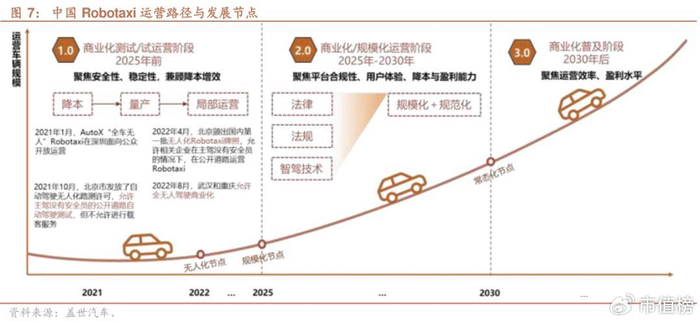
Tuy nhiên, khi cạnh tranh trong ngành lái xe tự động chuyển từ so kè năng lực thuật toán sang cạnh tranh “vòng khép dữ liệu” và quy mô thương mại, dữ liệu L4 không còn là rào cản cốt lõi nữa.
Lộ trình “vòng khép dữ liệu” của mỗi công ty là không giống nhau. Các đối thủ như Tesla, Huawei dựa vào quy mô xe sản xuất hàng loạt để thu thập lượng lớn dữ liệu lái xe, thúc đẩy mô hình liên tục lặp phiên bản thông qua triển khai quy mô lớn; trong khi Waymo và Wenyan Zhixing lại dựa vào vận hành L4, tích lũy dữ liệu tình huống có giá trị cao trong quá trình tự vận hành hệ thống lái tự động, qua đó nâng cao độ tin cậy của hệ thống nhờ trải nghiệm lái xe thực tế không có người điều khiển.
Hai lộ trình đều có ưu thế riêng. Cuối cùng, kết quả cạnh tranh phụ thuộc vào việc ai có thể chuyển lợi thế dữ liệu thành vòng lặp sản phẩm nhanh hơn, chi phí thấp hơn và quy mô thương mại lớn hơn.
Đây cũng là vấn đề cốt lõi mà Wenyan đang đối mặt: liệu phần tích lũy L4 có thực sự chuyển hóa thành năng lực cạnh tranh cho mảng L2++ hay không.
Xét theo lượng đơn hàng tồn dự, Wenyan Zhixing đã nhận được các dự định sản xuất (định điểm) cho gần 30 mẫu xe sản xuất hàng loạt từ các OEM như GAC và Chery, phủ nhiều thương hiệu như GAC Aion, HaoPai, Trumpchi (GAC Trumpchi), cùng các thương hiệu như Xingtu thuộc Chery.
Cần lưu ý rằng “định điểm” không đồng nghĩa với “ghi nhận doanh thu”. Từ khi định điểm cho mẫu xe đến sản xuất hàng loạt cuối cùng, vẫn cần trải qua các khâu như phát triển kỹ thuật, kiểm thử xác thực và đưa vào chuỗi cung ứng. WRD 3.0 đã được triển khai sản xuất hàng loạt trên các mẫu như GAC Aion N60, Chery Xingtu Xingjiyuan ES/ET, Xingtu EX7.
Mức độ tập trung khách hàng cũng là một yếu tố cần chú ý. Hiện các mẫu xe sản xuất hàng loạt L2++ chủ yếu tập trung ở hai hãng xe lớn là GAC và Chery. Nếu doanh số của mẫu hợp tác cốt lõi không đạt kỳ vọng hoặc mối quan hệ cung ứng thay đổi trong tương lai, có thể ảnh hưởng đến tăng trưởng mảng kinh doanh L2++ của Wenyan.
Hiện tại, điều này chủ yếu phản ánh ý nghĩa hợp tác kỹ thuật và kiểm chứng năng lực; để hình thành doanh thu sản xuất hàng loạt theo quy mô vẫn cần được thúc đẩy thêm.
Công ty đưa ra mục tiêu: đến cuối năm 2026 đạt 100.000 xe được trang bị, và đến năm 2027 lũy kế vượt 500.000 xe. Trong hơn một năm tới để đạt mức tăng trưởng mạnh theo quy mô vừa kiểm chứng tốc độ đẩy nhanh sản xuất hàng loạt của các mẫu đã định điểm trước, vừa kiểm chứng năng lực liên tục thu hút dự án mới của công ty.