

Tác giả | Chu Miểu
Biên tập chính | Triệu Yên
Nguồn | Starfire Ember
一 thương vụ sáp nhập và mua lại xuyên ngành đã đưa một công ty thiết bị kiểm thử lưu trữ vốn không mấy nổi bật lên tâm điểm sóng gió.
A-Li Home (603221.SH), chủ doanh PVC sàn đàn hồi, nửa đầu năm dự lỗ hơn 34 triệu nhân dân tệ, nhưng gần đây lại công bố kế hoạch mua lại một công ty thiết bị kiểm thử lưu trữ tên là Công ty TNHH Công nghệ Điện tử Âu Khang thuộc Vũ Hán (gọi tắt là “Âu Khang”) với tỷ lệ không dưới 77,08% cổ phần, với tổng giá trị không vượt quá 650 triệu nhân dân tệ.
Vụ mua bán sáp nhập lần này cũng cấu thành giao dịch liên quan. Ngay khi thông tin được công bố, giá cổ phiếu A-Li Home đã có 11 phiên tăng trần trong 12 phiên giao dịch, mức tăng lũy kế đạt 185,56%, trong thời gian đó hai lần tạm dừng giao dịch. Sở Giao dịch Chứng khoán Thượng Hải cũng đã ban hành thư giám sát, đặt câu hỏi làm rõ về bản chất giao dịch mua bán xuyên ngành, nguồn vốn, sự đồng bộ về hoạt động kinh doanh và phương án chuyển nhượng cổ phần.
Đối với Aijia Home Furnishing vốn không hề có nền tảng kinh doanh kiểm thử bán dẫn, thương vụ mua lại O'Connor này thoạt nhìn là bước then chốt để chuyển đổi; nhưng điều thị trường quan tâm hơn là, trong sự sắp xếp của giao dịch liên quan, thương vụ mua lại với mức premium cao như vậy có thực sự xứng đáng hay không.
Phí premium 475%, dựa vào đâu?
Theo thông báo, mức định giá 650 triệu nhân dân tệ nói trên cao hơn giá trị tài sản ròng ghi sổ của O'Connor khoảng 475%; từ đó, người kiểm soát thực tế của hãng là Zhao Ming đã đưa ra cam kết hiệu quả kinh doanh: lợi nhuận ròng sau khi trừ phi thường trong giai đoạn 2026 đến 2029 lần lượt không thấp hơn 50 triệu nhân dân tệ, 50 triệu nhân dân tệ, 60 triệu nhân dân tệ, 70 triệu nhân dân tệ, cộng dồn bốn năm đạt 230 triệu nhân dân tệ.
Vậy công ty này rốt cuộc có đáng giá như vậy không? O'Connor chủ yếu làm thiết bị kiểm thử lưu trữ dựa trên công nghệ SLT (kiểm thử cấp hệ thống) và dịch vụ kiểm thử đi kèm, sản phẩm bao phủ các kịch bản như kiểm thử module SSD, module DDR, kiểm thử chip nhớ, chủ yếu hướng tới khách hàng là các nhà sản xuất bộ nhớ gốc và nhà sản xuất module.
SLT (kiểm thử cấp hệ thống) nằm sau kiểm thử wafer CP và kiểm thử thành phẩm FT. Nếu ATE (thiết bị kiểm thử tự động, công cụ cốt lõi thực hiện kiểm thử CP và FT) là để xem “linh kiện” có hoàn hảo hay không, thì SLT giống như “nhân viên nghiệm thu thành phẩm”.
Xét về hiệu quả kinh doanh, từ 2023 đến 2025, doanh thu của O'Connor tăng từ 17,6915 triệu nhân dân tệ lên 70,6782 triệu nhân dân tệ, lợi nhuận ròng sau hai năm liên tiếp thua lỗ đã có lãi 6,1068 triệu nhân dân tệ vào năm 2025. Nửa đầu năm 2026, doanh thu công ty đạt 79,8798 triệu nhân dân tệ, lợi nhuận ròng 37,1967 triệu nhân dân tệ, gấp nhiều lần cả năm 2025.
Về điều này, Aijia Home Furnishing giải thích rằng một mặt là do nhu cầu đầu cuối bùng nổ, quy mô kinh doanh của O'Connor mở rộng, chi phí R&D dần được phân bổ mỏng đi; mặt khác là do xuất hàng nhiều hơn từ các thiết bị kiểm tra BIST có chi phí phần cứng thấp, tỷ lệ tái sử dụng phát triển phần mềm cao, kéo biên lợi nhuận gộp tổng thể lên.
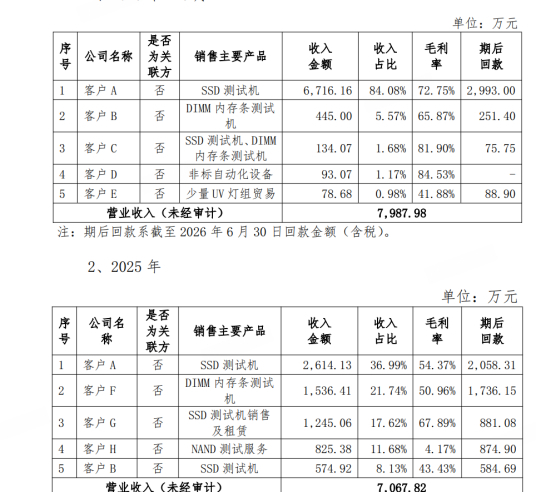
Lời giải thích này nghe có vẻ hợp lý, nhưng nhìn vào cơ cấu khách hàng là hiểu ngay. Từ năm 2025 đến nửa đầu năm 2026, tỷ trọng doanh thu của 5 khách hàng lớn nhất của O'Connor lần lượt đạt 96,16% và 93,48%. Dựa trên tỷ trọng doanh thu và biên lợi nhuận gộp của từng bên để suy ngược, biên lợi nhuận gộp tổng thể của công ty từ khoảng 45% đã tăng lên khoảng 66%.
Và thực sự kéo biên lợi nhuận gộp lên cao, thực ra là khách hàng lớn nhất A (sản phẩm bán chủ yếu là máy kiểm tra SSD): nửa đầu năm 2026, tỷ trọng doanh thu của khách hàng này tăng từ 36,99% lên 84,08%, biên lợi nhuận gộp tương ứng từ 54,37% kéo lên 72,75%.
Nhìn lại tình hình các ông lớn nước ngoài. Các đối thủ được Aijia Home Furnishing liệt kê trong thông báo — Advantest của Nhật và Teradyne của Mỹ — trong quý II năm 2026 có biên lợi nhuận gộp lần lượt là 69,5% và 59,8%; nhìn như vậy, biên lợi nhuận gộp tổng thể của O'Connor đã bắt kịp những doanh nghiệp dẫn đầu quốc tế.
Chưa kể, khách hàng lớn thứ ba C (chủ yếu bán máy kiểm tra SSD, máy kiểm tra thanh nhớ DIMM) và khách hàng lớn thứ tư D (chủ yếu bán thiết bị tự động hóa phi tiêu chuẩn) còn có biên lợi nhuận gộp lần lượt lên tới 81,9% và 84,53%, đến cả Advantest nhìn thấy cũng phải im lặng.
Thị trường có chiếc bánh lớn đến đâu? Đừng vội vẽ bánh
Ngoài ra, dư địa tăng trưởng doanh thu của O'Connor cũng không chịu nổi soi kỹ. Aijia Home Furnishing trích dữ liệu từ báo cáo DATAINTELO, lấy tỷ trọng SLT chiếm 20,7% của tổng thiết bị kiểm thử, rồi tham chiếu dự báo tổng thể của thị trường máy kiểm thử từ Advantest, để suy ra quy mô thị trường thiết bị SLT năm 2026 sẽ là 440 triệu đến 540 triệu USD.
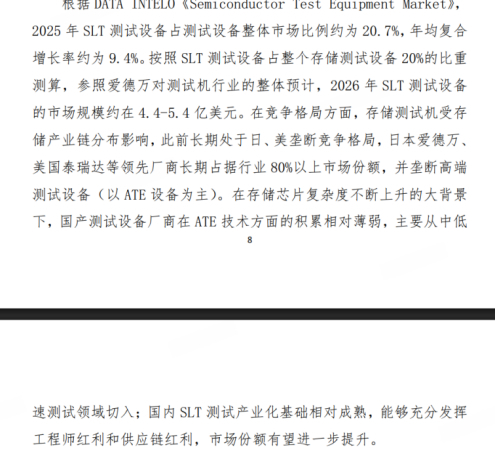
Nhưng vấn đề nằm ở chỗ, thông báo đã lấy tỷ trọng SLT trong tổng thiết bị kiểm thử (20,7%) để dùng trực tiếp như tỷ lệ thâm nhập của SLT trong phân khúc thiết bị kiểm thử lưu trữ. Trong khi SLT theo đối tượng kiểm thử lại được chia thành nhiều loại như SoC, nguồn, lưu trữ, v.v. Lấy một hệ số của thị trường lớn áp vào một đường đua ngách như vậy, liệu có hơi thiếu vững chắc không?
Chưa kể đến sự độc quyền của các ông lớn nước ngoài. Aijia Home Furnishing thừa nhận trong thông báo rằng thị trường máy kiểm thử lưu trữ từ lâu đã ở trong thế độc quyền của Nhật và Mỹ; hai gã khổng lồ nước ngoài là Advantest của Nhật và Teradyne của Mỹ cộng lại chiếm hơn 80% thị phần, nhưng theo công ty, sự độc quyền này chủ yếu nằm ở các thiết bị kiểm thử cao cấp lấy ATE làm chủ đạo;
Hàm ý là, trong lĩnh vực ngách SLT này có lẽ vẫn còn dư địa thay thế bằng hàng nội địa. Tuy nhiên, các báo cáo ngành và dữ liệu SEMI đều cho thấy thị trường thiết bị SLT toàn cầu có mức độ tập trung cao: dữ liệu SEMI từ nhiều năm trước cho thấy, vào khoảng năm 2020, chỉ riêng Advantest và Teradyne đã cộng lại chiếm hơn 90% thị phần thị trường thiết bị SLT cho bộ nhớ.
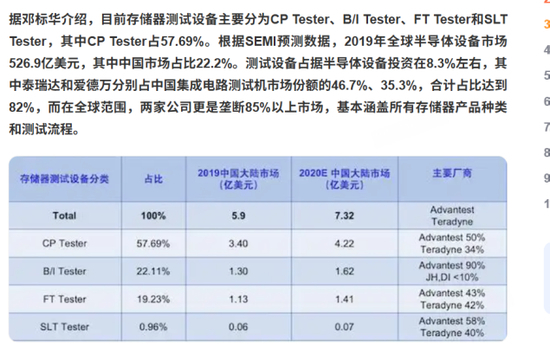
Một báo cáo công bố những năm gần đây, có tên (Tầm quan trọng của kiểm thử cấp hệ thống (SLT) trong các chip SoC phức tạp và thị trường thiết bị), cũng nêu rằng thị trường thiết bị SLT toàn cầu có mức độ tập trung cao, CR5 khoảng 82%, CR3 khoảng 65%, các bên tham gia chủ yếu vẫn là những gã khổng lồ nước ngoài như Advantest, Teradyne.
Đáng cảnh giác hơn là, cạnh tranh trong lĩnh vực này vẫn đang gia tăng. Sự bùng nổ của sức mạnh tính toán AI và 5G khiến chip ngày càng phức tạp, kiểm thử ATE truyền thống đã khó có thể bao phủ hoàn toàn việc xác minh chức năng trong môi trường hệ thống thực tế, SLT đang trở thành mắt xích then chốt để chặn lỗi — điều này cũng có nghĩa là, số người nhòm ngó chiếc bánh này sẽ ngày càng nhiều.
Các ông lớn ATE nội địa như Huafeng Test Control, Changchuan Technology (khiếu nại bản quyền) đều đã mở rộng kinh doanh sang đường đua SLT. Điểm vi diệu hơn là khách hàng lớn nhất trước đây của O'Connor là nhà sản xuất lưu trữ Shenzhen Everwin (được công bố trong báo cáo nửa đầu năm 2020, sau đó báo cáo thường niên của công ty không còn công bố tên khách hàng lớn nữa), gần đây cũng tuyên bố ra mắt hệ thống M.2 SLT tự nghiên cứu.
Về điều này, Aijia Home Furnishing cũng thừa nhận trong thông báo rằng thị trường của đường đua thiết bị kiểm thử SLT mà O'Connor tham gia có không gian và rào cản kỹ thuật hóa tương đối nhỏ, khi các thế lực độc quyền Nhật - Mỹ và đối thủ trong nước cùng gia nhập, có thể sẽ đối mặt với cạnh tranh thị trường gay gắt hơn.
Dịch nôm na: vấn đề hiện tại của O'Connor không phải là “có làm được con cá lớn hay không”, mà là bản thân cái ao này có lẽ không lớn cũng không sâu — các ông lớn Nhật - Mỹ có thể nhảy vào bất cứ lúc nào, đồng nghiệp trong nước và khách hàng cũ cũng đã xuống nước rồi.
“Ký ức xám” phía sau sự trỗi dậy
Con đường trưởng thành của O'Connor, không thể không nhắc tới hai nhà sản xuất gốc từng được nêu tên trong tài liệu quảng bá: Seagate và Yangtze Memory.
Thực ra, khi O'Connor thành lập năm 2005, công ty làm thiết bị kiểm thử bo mạch, đồ gá tự động hóa, hoàn toàn không liên quan đến lưu trữ bán dẫn. Từ năm 2011, công ty bắt đầu hợp tác với Seagate (Seagate Technology, Nasdaq: STX), làm thiết bị kiểm thử HDD và SSD, từ đó mới chính thức bước vào đường đua kiểm thử bộ nhớ.
Seagate được thành lập năm 1979, có trụ sở tại California, Mỹ, và cùng với Western Digital, Toshiba được xem là ba ông lớn HDD toàn cầu, nắm giữ phần lớn thị phần ổ cứng cơ học, chủ yếu kinh doanh HDD và SSD cấp doanh nghiệp. Tại Trung Quốc, Seagate có Công ty TNHH Công nghệ Quốc tế Seagate Wuxi, bị cho là căn cứ sản xuất quan trọng của hãng.
Sau này, công ty lần lượt cung cấp cho Lenovo, Huawei, Inspur, nhưng bước nhảy “then chốt” thực sự là khi vào năm 2021 trở thành một mắt xích trong chuỗi cung ứng của Yangtze Memory, từ nhà cung ứng đồ gá cho nhà máy ổ cứng chuyển thành nhà sản xuất máy SLT hoàn chỉnh cho NAND nội địa, chính thức gia nhập lõi ngành lưu trữ nội địa. Nhưng đằng sau bước “chuyển mình” này, còn có một tranh chấp pháp lý không thể né tránh.
Một bản án phúc thẩm ((2024) Tô 02 Dân Chung 1327 số) đã ghi lại một câu chuyện như thế này. Từ năm 2018 đến 2021, cựu giám đốc cấp cao bộ phận kỹ thuật của Seagate Wuxi là ông Xie quản lý 9 nhân sự Non-MS và 2 nhân sự MS tuyến đầu, phụ trách phân tích Drive Failure, kiểm thử độ ổn định và sửa chữa lại cho khách hàng.
Theo lẽ thường, trong hộp thư công việc của ông chỉ toàn là tài liệu công nghệ cốt lõi của Seagate. Nhưng trong ba năm ấy, ông Xie lần lượt gửi 68 tài liệu của công ty Seagate Wuxi vào hộp thư cá nhân của mình, trong đó có khá nhiều email được đánh dấu chứa thông tin mật của Seagate. Ông Xie giải thích rằng đó là để làm việc tại nhà nên đã chuyển tiếp các email liên quan.
Mọi chuyện bắt đầu trở nên vi diệu từ năm 2021. Năm đó, ông Xie thường xuyên dùng một email mới — đuôi @cnokn.com.cn, tức tên miền chính thức của O'Connor. Sau này, ông Xie thừa nhận trước tòa rằng “có nghe nói về một công ty ở Tô Châu (hệ O'Connor), là nhà cung cấp thiết bị phân tích”, và còn nói rằng “trong hai năm gần đây chưa từng mua thứ gì từ nhà cung cấp này”.
Nhưng trong cùng bản lời khai, ông ta lại xác nhận một việc khác: vào tháng 5, 6 năm 2021, người của O'Connor đã gửi email cho ông, nhờ ông “xem kết quả thí nghiệm có đạt yêu cầu nâng cấp dự án của một công ty ở Wuxi hay không”. Vì việc này, O'Connor đặc biệt xin cho ông một hộp thư tên miền công ty, mật khẩu do phía kia cung cấp, và ông tự dùng.
Sau đó xảy ra chuyện, ông Xie kể rất bình thản — ông chuyển email O'Connor gửi cho cấp dưới Wang, Wang làm phân tích xong rồi gửi lại, ông lại chuyển kết quả về hộp thư O'Connor, để “O'Connor tự đăng nhập xem nội dung cụ thể”.
Một hãng gốc quốc tế tuyến đầu, hệ thống bảo mật cực kỳ nghiêm ngặt, vì sao cựu lãnh đạo cấp cao của bộ phận kỹ thuật lại mạo hiểm đến vậy, sử dụng email mang tên miền của nhà cung cấp trong thời gian đương nhiệm để nhận và chuyển tiếp email dự án, rồi phản hồi kết quả kiểm thử về “yêu cầu nâng cấp dự án” cho bên kia?
Và trong quá trình mở rộng khách hàng, O'Connor đã mở email công ty cho lãnh đạo khách hàng, rồi ngược lại nhờ họ đánh giá hiệu quả thí nghiệm — kiểu tiếp xúc riêng tư né tránh quy trình mua hàng bình thường của khách hàng này, liệu có phải cũng phơi bày điểm yếu của công ty về quản trị tuân thủ và đạo đức kinh doanh?
Đến đây là tuyến của Seagate. Nhưng câu chuyện vẫn chưa kết thúc. Việc luân chuyển email dự án của Seagate là một chuyện, ông Xie còn làm một việc khác: ông sắp xếp cấp dưới Wang, chỉnh sửa và xử lý các kịch bản kiểm thử cùng kết quả kiểm thử của đối thủ cạnh tranh lớn khi đó của Seagate là Yangtze Memory, rồi gửi các file chứa thông tin đối thủ này vào hộp thư của O'Connor. Thời điểm này, đúng lúc O'Connor chen chân vào chuỗi cung ứng của Yangtze Memory.
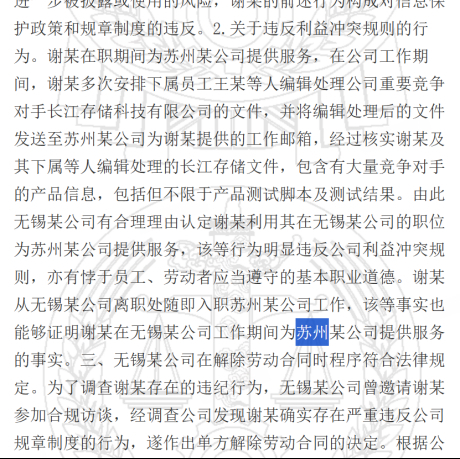
Phía Seagate căn cứ vào đó xác định hành vi của ông Xie “rõ ràng vi phạm quy tắc xung đột lợi ích của công ty, đồng thời đi ngược lại đạo đức nghề nghiệp cơ bản của người lao động”, và chỉ ra rằng ông đã lợi dụng chức vụ tại Seagate để cung cấp dịch vụ cho O'Connor; phía Seagate còn chỉ ra rằng sau khi ông Xie rời Seagate đã ngay lập tức vào làm tại O'Connor, càng chứng minh rằng trong thời gian đương nhiệm ông đã phục vụ cho O'Connor.
Cuối cùng, phía Seagate đã sa thải ông Xie với lý do vi phạm kỷ luật nghiêm trọng; yêu cầu bồi thường của ông Xie đã bị bác bỏ hoàn toàn qua trọng tài và kiện tụng, và phán quyết cuối cùng xác định việc sa thải là hợp pháp. Lịch sử này, dù Aijia Home Furnishing không đề cập trong thông báo giao dịch, cũng đã trở thành một vùng mờ khó xóa trên hồ sơ của O'Connor.
“5% thành ý”: sự ràng buộc mềm dưới giao dịch liên quan
Cuối cùng, hãy nhìn vào sắp xếp đặt cược cốt lõi nhất của thương vụ này. Theo thỏa thuận giao dịch, cổ đông kiểm soát của Aijia Home Furnishing là Zhangjiagang Bophua dự định chuyển nhượng theo thỏa thuận 20,19% cổ phần cho Zhao Ming, người kiểm soát thực tế của O'Connor, và người hành động nhất trí với ông, với tổng giá chuyển nhượng khoảng 454 triệu nhân dân tệ. Sau khi giao dịch hoàn tất, phía Zhao Ming sẽ trở thành bên liên quan của công ty niêm yết. Nói cách khác, thương vụ M&A này vẫn là giao dịch liên quan.
Và theo thông báo, trong 20,19% cổ phần mà phía Zhao Ming nhận chuyển nhượng, chỉ khoảng 5% được đặt làm cổ phần hạn chế gắn với lợi nhuận ròng tích lũy trong bốn năm, chỉ khi đạt chỉ tiêu mới được mở khóa; phần còn lại hơn 15% không gắn với kết quả kinh doanh. Nói cách khác, dù cam kết hiệu quả kinh doanh không đạt, phía Zhao Ming vẫn có thể yên ổn bỏ túi hơn 340 triệu nhân dân tệ cổ phần.
4,54 tỷ nhân dân tệ tiền chuyển nhượng cổ phần được thanh toán trước, chỉ 5% cổ phần gắn với tình hình hoàn thành hiệu quả kinh doanh, ngưỡng kích hoạt bù đắp bằng tiền cũng được đặt ở mức 80% lợi nhuận ròng cam kết tích lũy. Thị trường đã có nghi ngại rõ rệt về sự chân thành của cam kết hiệu quả kinh doanh 230 triệu nhân dân tệ này.
Còn tình hình kinh doanh của chính Aijia Home Furnishing thì sao? Năm 2025, doanh thu công ty là 1,127 tỷ nhân dân tệ, giảm 13,93% so với cùng kỳ; lợi nhuận ròng thuộc về cổ đông công ty mẹ đạt 17,1777 triệu nhân dân tệ, giảm 87,55%; dòng tiền hoạt động kinh doanh ròng từ 271 triệu nhân dân tệ giảm xuống 42,1733 triệu nhân dân tệ, mức giảm 84,46%.
Bước sang quý I năm 2026, dòng tiền hoạt động kinh doanh ròng của Aijia Home Furnishing đã chuyển sang âm 40,4825 triệu nhân dân tệ, giảm 103 triệu nhân dân tệ so với cùng kỳ. Đồng thời, công ty dự kiến lợi nhuận ròng thuộc về cổ đông công ty mẹ trong nửa đầu năm nay lỗ 34,5 triệu đến 40,5 triệu nhân dân tệ, từ có lãi chuyển sang lỗ.
Dù thương vụ này hiện vẫn mới dừng ở giai đoạn ý định, phương án chính thức chưa hạ cờ, nhưng “quân bài” thực sự của nó đã lờ mờ hiện ra.