


À, hôm nay tôi nói về trái phiếu Mỹ cũ, nợ công của Mỹ ấy. Rất nhiều người thì trực tiếp tập trung vào mức lãi suất theo phần trăm của nó, nhìn thì cũng hay đấy! Nhưng tân cao này có ý nghĩa gì? Trước hết, nó cũng không chỉ có ý nghĩa là... cũng có vai trò nối tiếp, chuyển tiếp. Và cũng không phải là do tác dụng của dịp Lễ Thất Tịch.
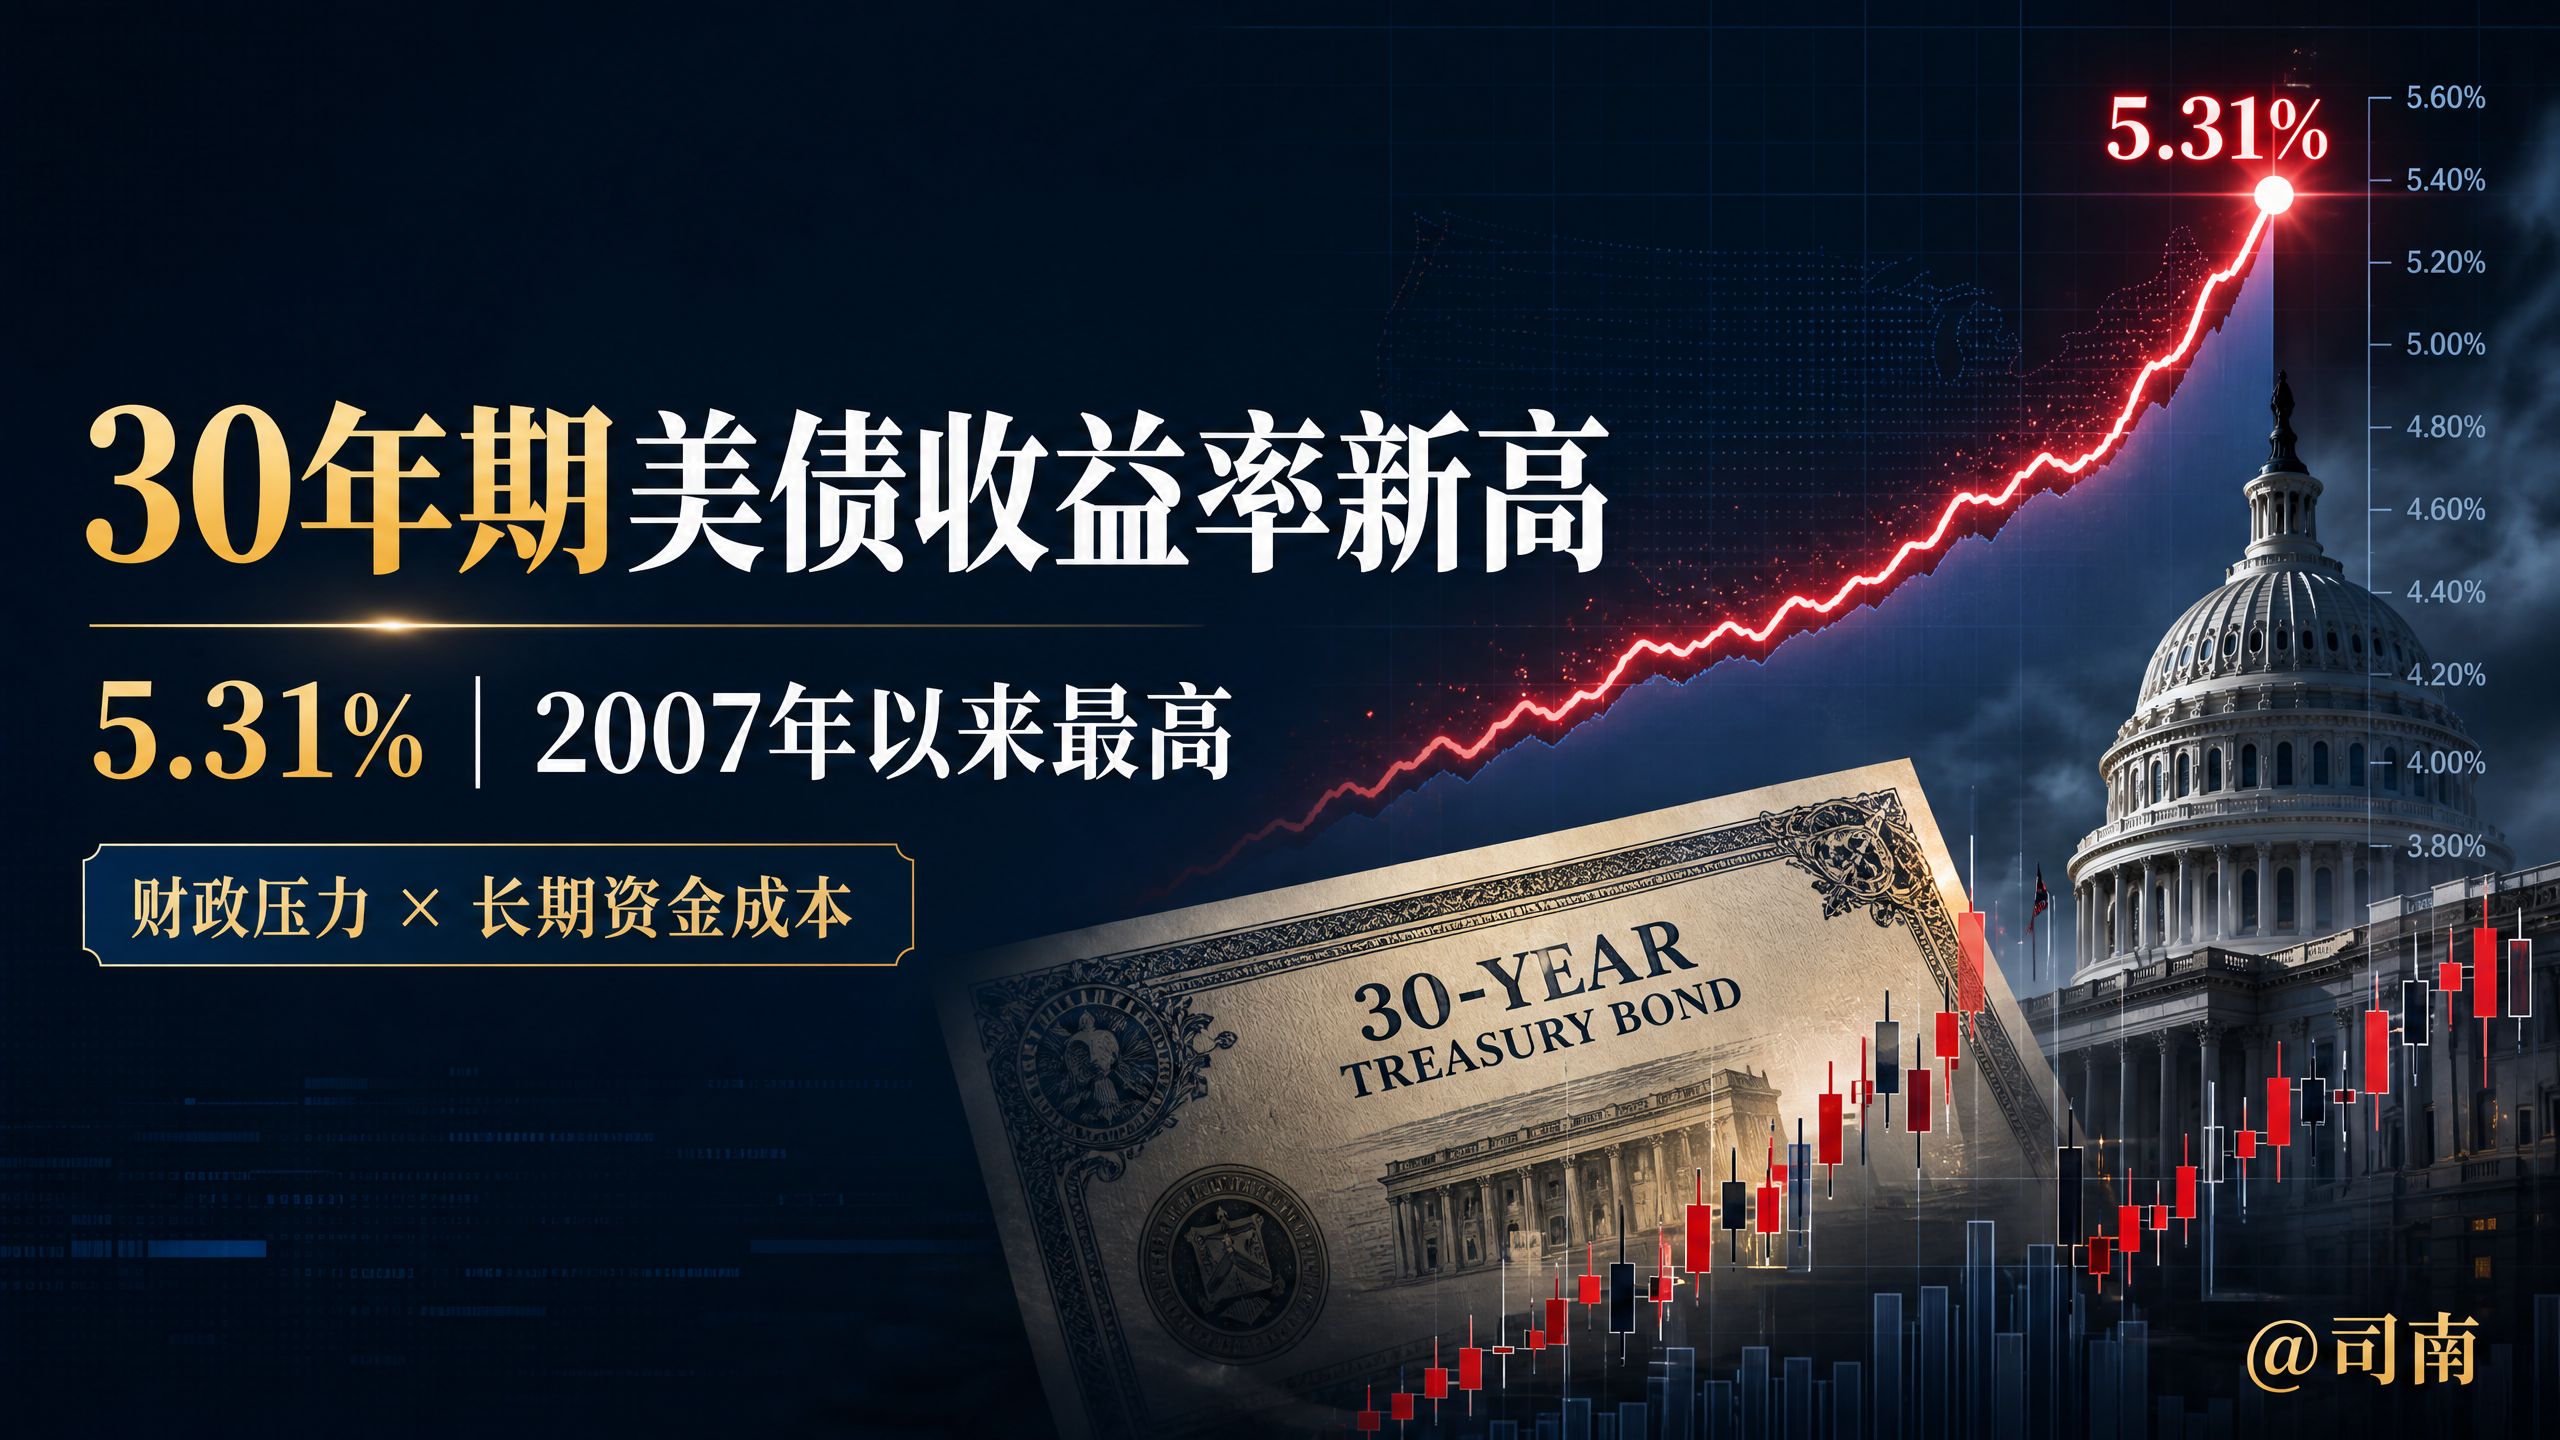
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm gần đây đã tăng lên khoảng 5,31%, đạt mức cao nhất kể từ năm 2007. Cùng kỳ, lợi suất trái phiếu Mỹ kỳ hạn 10 năm vào khoảng 4,724%, và lợi suất kỳ hạn 2 năm khoảng 4,182%.
Trước hết, hãy dùng một ví dụ đơn giản để hiểu con số này.
Nếu lấy 10.000 đô la Mỹ làm số vốn, dựa trên lãi suất hàng năm 5,311% để ước tính đơn giản, thì trong một năm lợi nhuận khoảng 531,10 đô la. Nói cách khác, thị trường yêu cầu cho chính phủ Mỹ vay 10.000 đô la trong một năm, để đổi lấy lợi nhuận niên hóa khoảng 531 đô la.
Nhưng cần lưu ý rằng ví dụ này chỉ nhằm giúp hiểu về lợi suất, không có nghĩa là tất cả trái phiếu chính phủ đều trả lãi cố định đúng 5,311%. Lợi suất thực tế còn phụ thuộc vào lãi suất danh nghĩa của trái phiếu (coupon rate), giá mua, tần suất trả lãi và thời hạn nắm giữ. Lợi suất, lãi suất danh nghĩa và giá trái phiếu là ba khái niệm khác nhau.
Tại sao lợi suất trái phiếu Mỹ kỳ hạn dài lại tăng lên đến mức vị trí này?
Thứ nhất, thị trường bắt đầu đánh giá lại áp lực cung cấp tài khóa của Mỹ. Chính phủ cần phát hành thêm trái phiếu để tài trợ, và nhà đầu tư đương nhiên sẽ yêu cầu lợi suất cao hơn để hấp thụ được nguồn cung gia tăng.
Thứ hai, đầu tư vốn (capex) của AI đang tạo ra nhu cầu tài trợ mới. Các công ty công nghệ lớn và trung tâm dữ liệu tiếp tục đi vay để xây dựng năng lực tính toán; đồng thời doanh nghiệp và chính phủ cũng cùng tranh thủ vốn dài hạn, khiến giá vốn dễ bị đẩy lên.
Thứ ba, chênh lệch kỳ hạn đang tăng lên. Nói đơn giản, nhà đầu tư không chỉ đánh giá liệu Fed có lần giảm lãi suất tiếp theo hay không, mà còn đang yêu cầu được bồi thường thêm cho việc nắm giữ tài sản kỳ hạn 30 năm trước các rủi ro như tài khóa, lạm phát, chu kỳ kinh tế và biến động chính sách.
Đáng chú ý hơn là, trong thời gian gần đây một số dữ liệu kinh tế lại không mạnh. Doanh số bán lẻ còn bất ngờ giảm; về lý thuyết điều này có thể ủng hộ việc lợi suất quay đầu giảm. Nhưng lợi suất dài hạn vẫn tiếp tục đi lên, cho thấy trọng tâm của thị trường đã chuyển từ dữ liệu kinh tế ngắn hạn sang vấn đề tính bền vững tài khóa dài hạn và nguồn cung trái phiếu.
Lợi suất tăng có ý nghĩa gì đối với thị trường?
Đối với trái phiếu, trái phiếu phát hành mới sẽ hấp dẫn hơn; nhưng giá trái phiếu cũ thường chịu áp lực. Bởi thị trường đã có thể mua trái phiếu mới với lợi suất cao hơn, nên các trái phiếu cũ ban đầu có phiếu lãi thấp buộc phải giảm giá để nâng mức lợi suất thực tế.
Với cổ phiếu, lợi suất dài hạn có thể được xem như một “neo” cho định giá. Lợi suất càng cao thì giá trị sau khi chiết khấu dòng tiền trong tương lai càng thấp; các cổ phiếu tăng trưởng định giá cao, cổ phiếu công nghệ và những doanh nghiệp phụ thuộc vào tài trợ thường dễ chịu áp lực hơn.
Đối với thị trường USD và thị trường crypto, logic sẽ phức tạp hơn. Một mặt, lợi suất trái phiếu Mỹ cao hơn làm tăng chi phí cơ hội nắm giữ tài sản bằng USD, khiến dòng tiền có thể giảm phân bổ cho các tài sản biến động cao; mặt khác, nếu việc lợi suất tăng đến từ lo ngại tài khóa chứ không phải nền kinh tế mạnh lên, thị trường cũng có thể lo ngại đồng thời về rủi ro tín dụng của USD, thay đổi thanh khoản và khẩu vị rủi ro.
Vì vậy, không thể đơn giản kết luận rằng “lợi suất trái phiếu Mỹ tăng thì BTC chắc chắn sẽ giảm”. Bitcoin còn chịu tác động bởi dòng vốn ETF, chỉ số đồng USD, thanh khoản toàn cầu và tâm lý phòng ngừa rủi ro của thị trường. Thực sự cần quan sát là: liệu lợi suất tăng có tiếp tục diễn ra hay không, chênh lệch kỳ hạn (term premium) có mở rộng hay không, USD có đồng thời mạnh lên hay không, và liệu tài sản rủi ro có thể hấp thụ được chi phí vốn cao hơn hay không.
Tôi nghĩ 5,31% không phải là một con số đơn lẻ, mà là một lần định giá lại mang tính dài hạn của dòng vốn đối với ngân sách tài khóa của Mỹ, tài trợ doanh nghiệp và phân bổ nguồn vốn toàn cầu.
Nhìn ngắn hạn, thị trường có thể tiếp tục biến động; nhìn trung hạn, nếu lợi suất trái phiếu Mỹ dài hạn vẫn duy trì ở mức cao, nó có thể trở thành một biến số quan trọng kiềm chế các tài sản được định giá cao. Đối với nhà giao dịch, điều quan trọng nhất hiện nay không phải là đuổi theo một hướng nào đó, mà là tính toán lại chi phí vốn của bản thân và khả năng chịu đựng vị thế (rủi ro) của mình.
Khi lợi suất phi rủi ro ngày càng cao, tài sản mạo hiểm buộc phải có lý do thuyết phục hơn mới có thể được nắm giữ.
Bạn cho rằng lợi suất trái phiếu Mỹ kỳ hạn 30 năm tăng lên 5,31% sẽ trở thành một áp lực mới đối với thị trường chứng khoán Mỹ và thị trường crypto, hay thị trường đã định giá đầy đủ điều đó rồi?