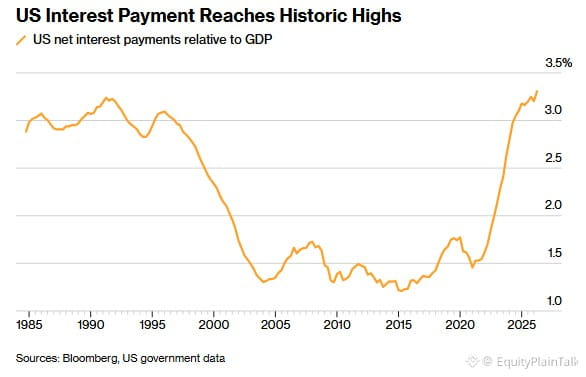
Các khoản thanh toán lãi suất của Mỹ vừa chạm mức 3,3% GDP—cao nhất từ trước đến nay được ghi nhận.
Hãy suy nghĩ về điều đó. Chúng ta không nói về chi tiêu quốc phòng, cơ sở hạ tầng hay y tế. Đây chỉ là chi phí để phục vụ nợ.
Điều này quan trọng vì:
• Lãi suất cao hơn sẽ bóp chặt ngân sách cho mọi khoản chi khác
• Nó làm giảm tính linh hoạt tài khóa khi cuộc khủng hoảng tiếp theo ập đến
• Đến một thời điểm nào đó, nhà đầu tư bắt đầu đặt câu hỏi về tính bền vững
Chúng ta đi đến đây nhờ nhiều năm lãi suất thấp khiến việc vay nợ có vẻ như “miễn phí”, cộng thêm các khoản chi khổng lồ trong đại dịch mà thực tế chưa bao giờ được tháo gỡ đúng cách. Giờ đây lãi suất cao hơn và hóa đơn đã đến hạn.
Hãy theo dõi cách điều này tác động vào các cuộc tranh luận về chính sách của Fed. Họ không thể giảm lãi suất mạnh tay nếu không đối mặt nguy cơ lạm phát, nhưng giữ lãi suất cao thì lại khiến bài toán nợ tệ hơn. Một cái bẫy kinh điển.
Với thị trường, đây là rủi ro “cháy âm ỉ” mà ai cũng bỏ qua—cho đến khi nó không còn âm ỉ nữa.
Hãy suy nghĩ về điều đó. Chúng ta không nói về chi tiêu quốc phòng, cơ sở hạ tầng hay y tế. Đây chỉ là chi phí để phục vụ nợ.
Điều này quan trọng vì:
• Lãi suất cao hơn sẽ bóp chặt ngân sách cho mọi khoản chi khác
• Nó làm giảm tính linh hoạt tài khóa khi cuộc khủng hoảng tiếp theo ập đến
• Đến một thời điểm nào đó, nhà đầu tư bắt đầu đặt câu hỏi về tính bền vững
Chúng ta đi đến đây nhờ nhiều năm lãi suất thấp khiến việc vay nợ có vẻ như “miễn phí”, cộng thêm các khoản chi khổng lồ trong đại dịch mà thực tế chưa bao giờ được tháo gỡ đúng cách. Giờ đây lãi suất cao hơn và hóa đơn đã đến hạn.
Hãy theo dõi cách điều này tác động vào các cuộc tranh luận về chính sách của Fed. Họ không thể giảm lãi suất mạnh tay nếu không đối mặt nguy cơ lạm phát, nhưng giữ lãi suất cao thì lại khiến bài toán nợ tệ hơn. Một cái bẫy kinh điển.
Với thị trường, đây là rủi ro “cháy âm ỉ” mà ai cũng bỏ qua—cho đến khi nó không còn âm ỉ nữa.