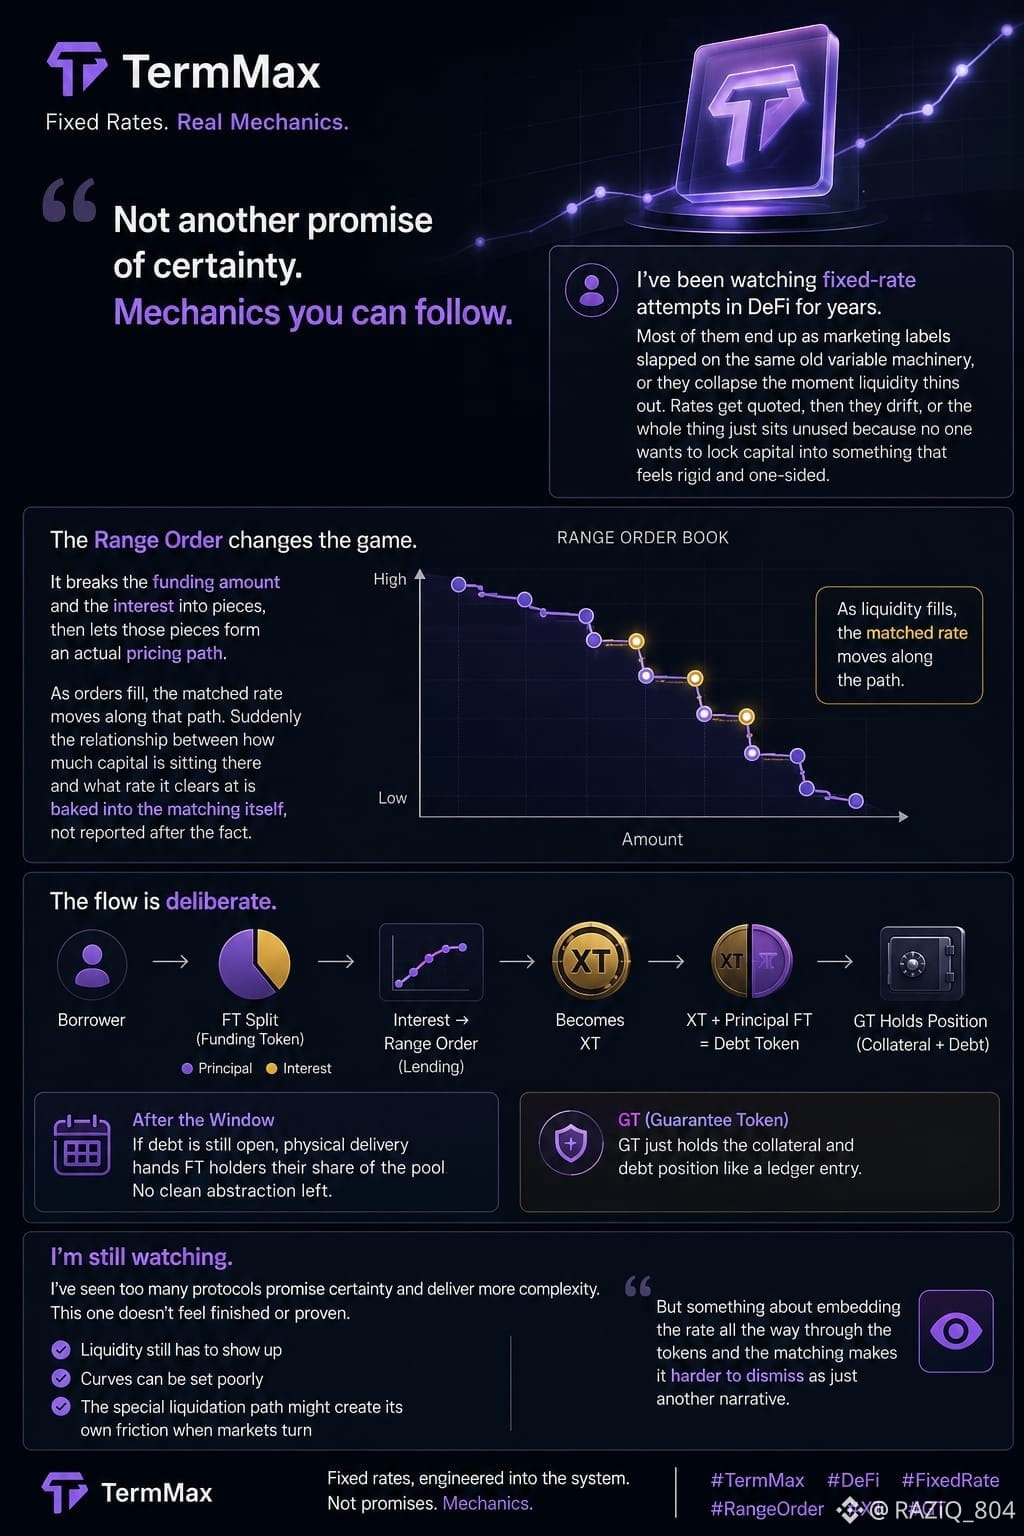
Tôi đã theo dõi các nỗ lực lãi suất cố định trong DeFi suốt nhiều năm. Hầu hết trong số đó kết thúc như những nhãn marketing dán lên cùng một cơ chế biến thiên cũ kỹ, hoặc sụp đổ ngay khi thanh khoản mỏng đi. Lãi suất được báo giá rồi trôi đi, hoặc cả hệ thống chỉ nằm đó không được sử dụng vì không ai muốn khóa vốn vào thứ cảm giác cứng nhắc và một chiều.
TermMax kéo tôi quay lại vì một lý do khác. Range Order không chỉ là một đường cong khác. Nó tách số tiền tài trợ và phần lãi thành các mảnh riêng, rồi cho các mảnh đó hình thành một lộ trình giá thực sự. Khi lệnh được khớp, mức lãi suất khớp sẽ di chuyển dọc theo lộ trình đó. Đột nhiên, mối quan hệ giữa lượng vốn đang nằm ở đó và mức lãi suất mà nó được khớp lại đã được “nướng” vào chính quá trình khớp lệnh, chứ không phải báo cáo lại sau đó.
Khi bạn vay, FT được tách ra—gốc đi một hướng, lãi đi hướng khác. Phần lãi được đưa qua lending Range Order và trở thành XT. Sau đó XT và gốc FT nằm chung với nhau như token nợ. Phần này tạo cảm giác có chủ ý. Chi phí cố định không phải là một tham số mà bạn hy vọng nó giữ vững; nó đi vào token và dòng lệnh. GT chỉ giữ tài sản thế chấp cùng vị thế nợ như một mục trong sổ cái. Và nếu nợ vẫn còn mở sau khung thời gian, việc giao hàng vật lý sẽ chuyển FT holders phần của họ trong pool. Không còn lớp trừu tượng “sạch sẽ” nào để phó mặc.
Tôi đã thấy quá nhiều giao thức hứa hẹn sự chắc chắn rồi lại mang về nhiều phức tạp hơn. Cái này không giống như đã hoàn thiện hay được chứng minh. Thanh khoản vẫn phải xuất hiện, các đường cong có thể được thiết lập không tốt, và lộ trình thanh lý đặc biệt có thể tạo ra ma sát riêng khi thị trường quay đầu. Nhưng có điều gì đó khi nhúng lãi suất đi xuyên suốt qua các token và quá trình khớp khiến nó khó bị gạt sang một bên như chỉ là một câu chuyện khác. Tôi vẫn đang theo dõi.
@TermMax #termmax