#termmax
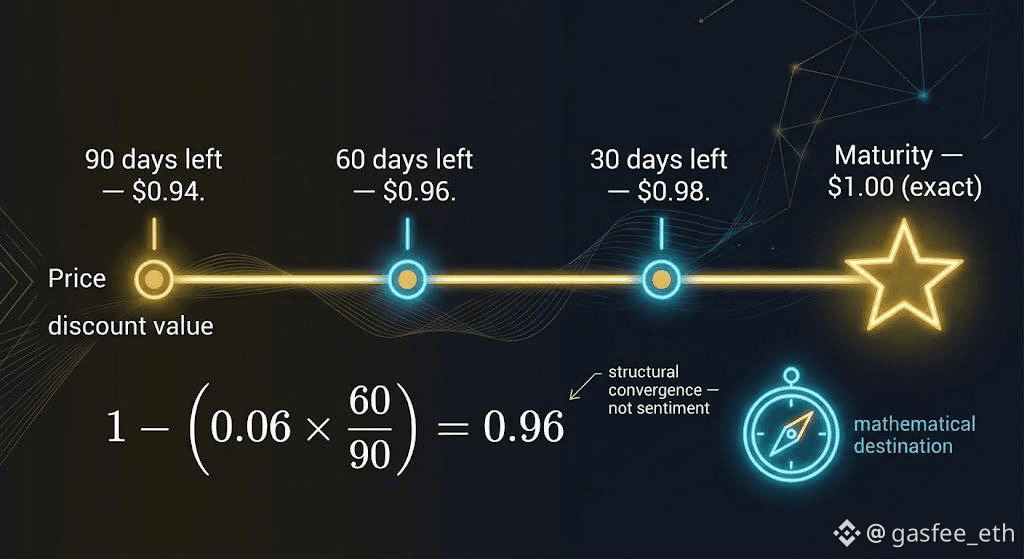
Biểu đồ ít được đánh giá nhất trong DeFi lãi suất cố định là một biểu đồ mà chẳng ai thực sự chụp màn hình: giá của một FT (fixed-rate token) đang tiến về $1.00 khi thời hạn đáo hạn đến gần. 📉➡️📈 Tôi đã đi qua phép toán thực tế cho điều này.
FT + XT luôn bằng đúng 1 token nợ, tại mọi thời điểm trước khi đáo hạn. Đến ngày đáo hạn, XT giảm về 0 và FT được hoàn đổi theo đúng mệnh giá — vì vậy giá FT phải hội tụ về $1.00 khi đồng hồ đếm hết giờ, mang tính cấu trúc, không phải do tâm lý thị trường. 🔒
Giả sử một FT đang giao dịch ở $0.94 với 90 ngày còn lại cho đến khi đáo hạn, đã phản ánh một mức lợi suất cố định trong khung thời gian đó. Nếu giả sử mức lợi suất này gần như không đổi, thì giá sau 30 ngày nữa (còn 60 ngày) sẽ vào khoảng: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96. 🧮 Thêm 30 ngày nữa, khoảng ~$0.98. Đến lúc đáo hạn: đúng $1.00.
So với việc nắm giữ một token biến động thông thường, nơi giá không có “neo” cấu trúc kéo nó về đâu — đó là cung và cầu, không có sàn và cũng không có điểm đến. Một FT có cả hai: điểm đến mang tính toán học (mệnh giá) và ngày cụ thể mà nó đến đó. 🧭
Giao dịch mà điều này mở ra: nếu một FT được định giá thấp hơn mức mà đường cong “kéo về mệnh giá” nói rằng nó “lẽ ra phải” có theo thời hạn còn lại, thì điều đó không nhất thiết là cờ đỏ — hãy kiểm tra xem nó bị định giá sai (cơ hội) hay thị trường đang phản ánh rủi ro vỡ nợ/thanh khoản thực tế mà công thức đơn giản ở trên chưa bắt được. ⚠️
Có ai thực sự giao dịch FTs trên thị trường thứ cấp theo đường cong kéo về mệnh giá này, hay mọi người chỉ mua và nắm giữ cho đến ngày đáo hạn? 🤔 Việc điểm đến được bảo đảm mang tính cấu trúc có làm bạn suy nghĩ lại về “biến động” của một token lãi suất cố định so với một token thông thường không?
@TermMax #TermMax
Biểu đồ ít được đánh giá nhất trong DeFi lãi suất cố định là một biểu đồ mà chẳng ai thực sự chụp màn hình: giá của một FT (fixed-rate token) đang tiến về $1.00 khi thời hạn đáo hạn đến gần. 📉➡️📈 Tôi đã đi qua phép toán thực tế cho điều này.
FT + XT luôn bằng đúng 1 token nợ, tại mọi thời điểm trước khi đáo hạn. Đến ngày đáo hạn, XT giảm về 0 và FT được hoàn đổi theo đúng mệnh giá — vì vậy giá FT phải hội tụ về $1.00 khi đồng hồ đếm hết giờ, mang tính cấu trúc, không phải do tâm lý thị trường. 🔒
Giả sử một FT đang giao dịch ở $0.94 với 90 ngày còn lại cho đến khi đáo hạn, đã phản ánh một mức lợi suất cố định trong khung thời gian đó. Nếu giả sử mức lợi suất này gần như không đổi, thì giá sau 30 ngày nữa (còn 60 ngày) sẽ vào khoảng: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96. 🧮 Thêm 30 ngày nữa, khoảng ~$0.98. Đến lúc đáo hạn: đúng $1.00.
So với việc nắm giữ một token biến động thông thường, nơi giá không có “neo” cấu trúc kéo nó về đâu — đó là cung và cầu, không có sàn và cũng không có điểm đến. Một FT có cả hai: điểm đến mang tính toán học (mệnh giá) và ngày cụ thể mà nó đến đó. 🧭
Giao dịch mà điều này mở ra: nếu một FT được định giá thấp hơn mức mà đường cong “kéo về mệnh giá” nói rằng nó “lẽ ra phải” có theo thời hạn còn lại, thì điều đó không nhất thiết là cờ đỏ — hãy kiểm tra xem nó bị định giá sai (cơ hội) hay thị trường đang phản ánh rủi ro vỡ nợ/thanh khoản thực tế mà công thức đơn giản ở trên chưa bắt được. ⚠️
Có ai thực sự giao dịch FTs trên thị trường thứ cấp theo đường cong kéo về mệnh giá này, hay mọi người chỉ mua và nắm giữ cho đến ngày đáo hạn? 🤔 Việc điểm đến được bảo đảm mang tính cấu trúc có làm bạn suy nghĩ lại về “biến động” của một token lãi suất cố định so với một token thông thường không?
@TermMax #TermMax