#termmax @TermMax Tôi đã chạy các con số thực tế trên một vị thế TermMax FT, thay vì chỉ đọc “cho vay lãi suất cố định” rồi chuyển sang nội dung khác. 🧮 Đây là cách một vị thế thực trông như thế nào, từng bước.
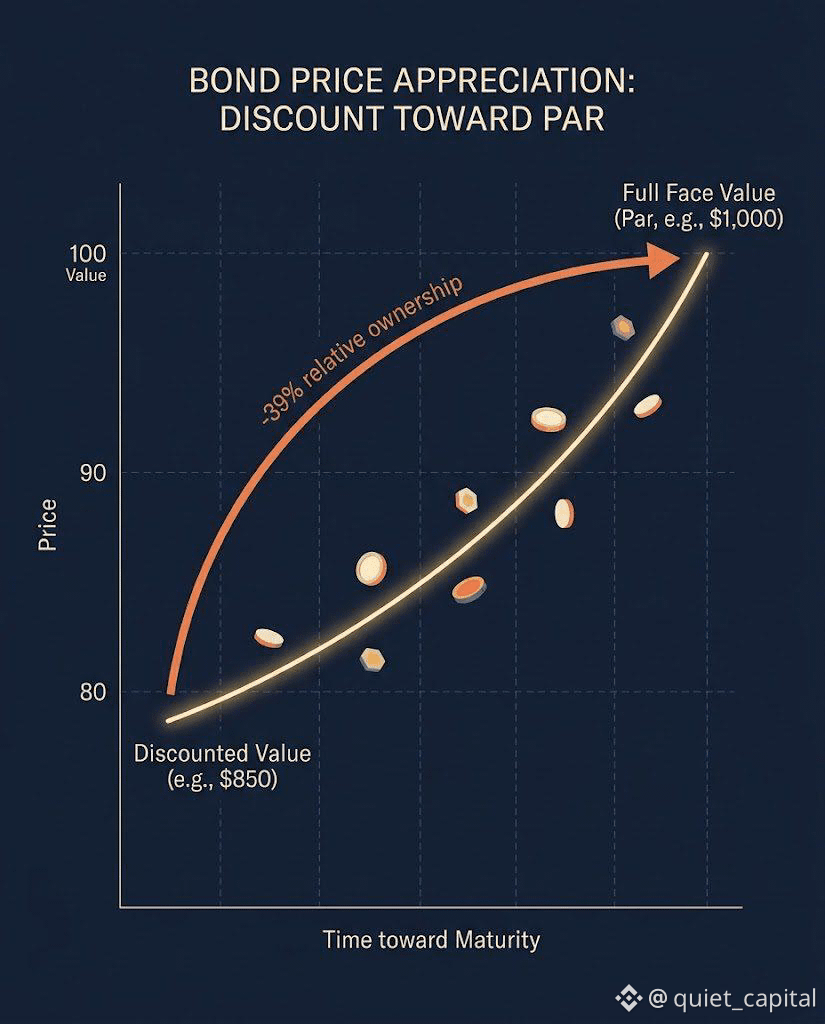
Giả sử bạn mua 1.000 FT-USDC hôm nay với giá 980 USDC, còn 60 ngày nữa đến ngày đáo hạn. FT là một trái phiếu zero-coupon — không có lãi suất định kỳ, chỉ là chiết khấu hôm nay rồi đến ngày đáo hạn sẽ “khép” về đúng mệnh giá. 📉➡️📈
Lợi suất của bạn: (1.000 − 980) / 980 = 2,04% trong 60 ngày. Quy đổi sang lãi suất năm bằng hệ số đơn giản 365/60: 2,04% × 6,08 ≈ 12,4% APR cố định. 🔒
Con số đó được khóa ngay khoảnh khắc bạn mua FT. Trong 60 ngày tới, dù lãi suất thả nổi trên các nền tảng khác biến động thế nào cũng không quan trọng — bạn đã biết chính xác lợi suất của mình theo đơn vị USDC, đến tận từng cent, trước khi bạn cam kết bất kỳ khoản tiền nào. 💵
Phần mất khoảng một phút để tôi thực sự nhận ra: giá FT không đứng yên; nó được cho là sẽ tăng dần lên gần mức 1,00 đô khi thời điểm đáo hạn đến gần, chỉ đơn thuần do thời gian trôi qua — không cần tin tức, không cần biểu quyết, không cần thay đổi lãi suất. 🕰️
Liệu mức 12,4% “khóa cứng” trong 60 ngày này có vượt qua bất kỳ lãi suất thả nổi nào bạn đang nhận được ở nơi khác không, hay lãi suất thả nổi vẫn thắng khi lãi suất đang có xu hướng tăng? 🤔 Và đã có ai thực sự giữ FT đến ngày đáo hạn và nhận lại — nó có về đúng mệnh giá y như cơ chế hứa hẹn không?
@TermMax #TermMax
Giả sử bạn mua 1.000 FT-USDC hôm nay với giá 980 USDC, còn 60 ngày nữa đến ngày đáo hạn. FT là một trái phiếu zero-coupon — không có lãi suất định kỳ, chỉ là chiết khấu hôm nay rồi đến ngày đáo hạn sẽ “khép” về đúng mệnh giá. 📉➡️📈
Lợi suất của bạn: (1.000 − 980) / 980 = 2,04% trong 60 ngày. Quy đổi sang lãi suất năm bằng hệ số đơn giản 365/60: 2,04% × 6,08 ≈ 12,4% APR cố định. 🔒
Con số đó được khóa ngay khoảnh khắc bạn mua FT. Trong 60 ngày tới, dù lãi suất thả nổi trên các nền tảng khác biến động thế nào cũng không quan trọng — bạn đã biết chính xác lợi suất của mình theo đơn vị USDC, đến tận từng cent, trước khi bạn cam kết bất kỳ khoản tiền nào. 💵
Phần mất khoảng một phút để tôi thực sự nhận ra: giá FT không đứng yên; nó được cho là sẽ tăng dần lên gần mức 1,00 đô khi thời điểm đáo hạn đến gần, chỉ đơn thuần do thời gian trôi qua — không cần tin tức, không cần biểu quyết, không cần thay đổi lãi suất. 🕰️
Liệu mức 12,4% “khóa cứng” trong 60 ngày này có vượt qua bất kỳ lãi suất thả nổi nào bạn đang nhận được ở nơi khác không, hay lãi suất thả nổi vẫn thắng khi lãi suất đang có xu hướng tăng? 🤔 Và đã có ai thực sự giữ FT đến ngày đáo hạn và nhận lại — nó có về đúng mệnh giá y như cơ chế hứa hẹn không?
@TermMax #TermMax