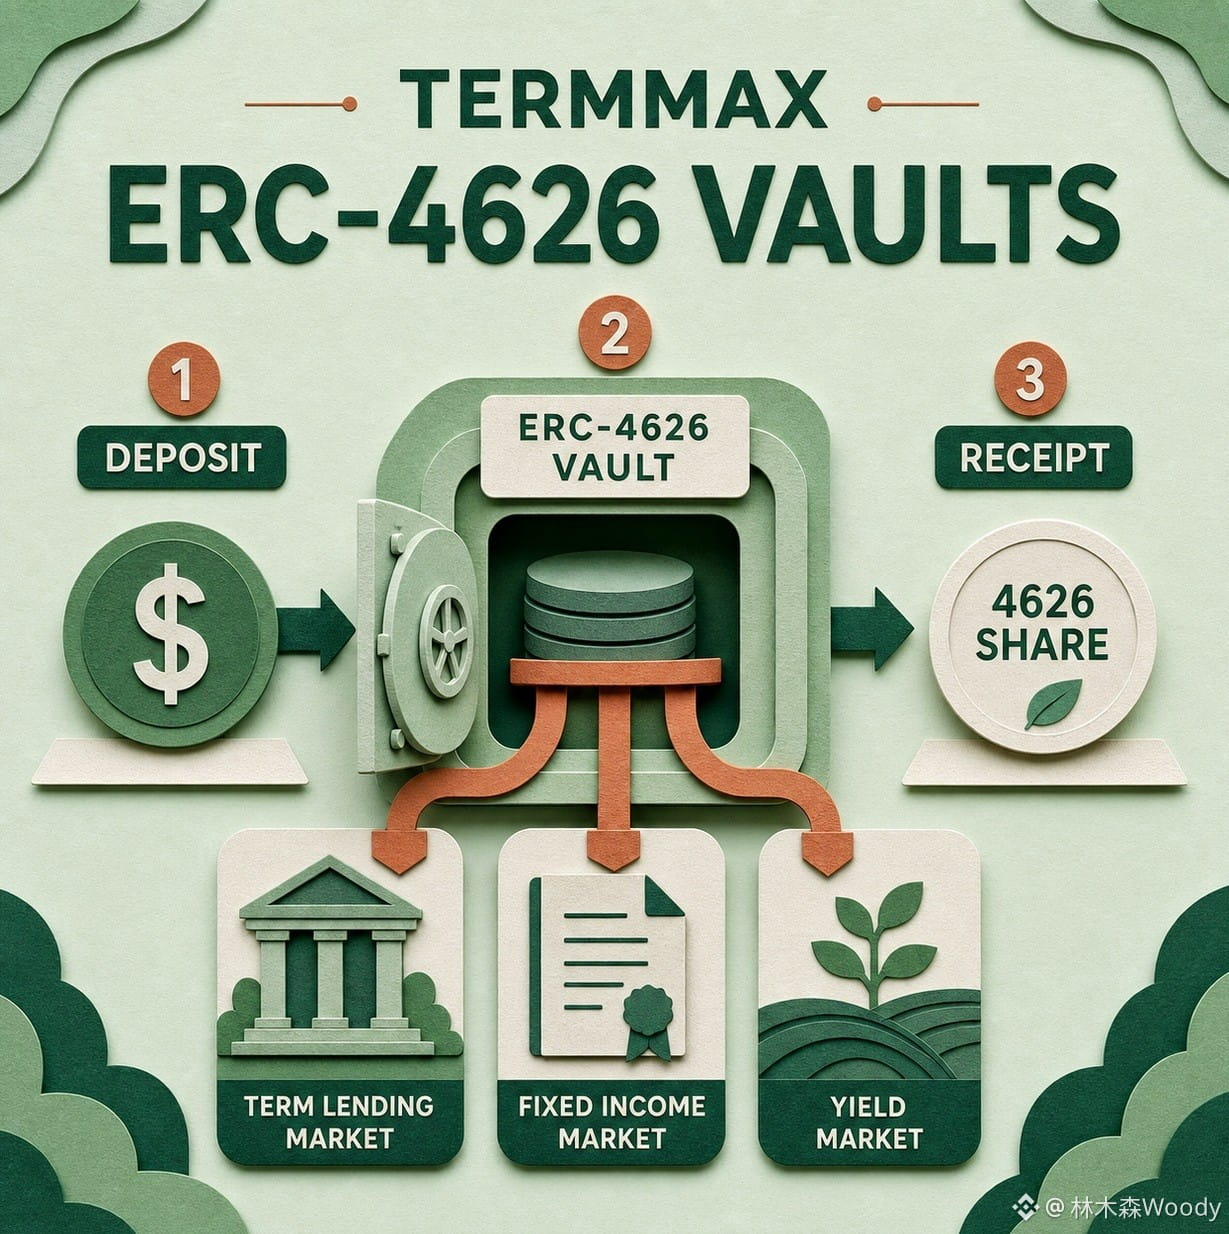
Tôi đã rà soát lại cơ chế lãi suất cố định của @TermMax từ đầu đến cuối; càng đọc càng thấy hai chữ “cố định” rất dễ khiến người ta mất cảnh giác. Lãi suất đúng là có thể khóa tại thời điểm giao dịch, nhưng rốt cuộc kết quả cuối cùng của tôi có thật sự bị “cố định” theo không?
Đầu tiên, nói về khoản vay. Mỗi thị trường của TermMax sẽ trước tiên xác định tài sản nợ, tài sản thế chấp và ngày đáo hạn. Người vay sẽ khóa tài sản thế chấp vào GT, rồi đúc ra FT đại diện cho khoản nợ đến hạn. Chi phí không nhảy loạn theo biến động tỷ lệ sử dụng—điều này tôi thừa nhận: ít nhất không phải thức đêm canh lãi suất vay thả nổi. Nhưng chỉ cần LTV chạm vào LLTV thì vị thế vẫn sẽ đi vào quy trình thanh lý. Cái được “cố định” là giá vốn, không phải giá trị tài sản thế chấp, cũng không phải sự an toàn của gốc. Ba thứ này bị trộn lại để quảng bá, tôi thấy rất dễ gây hiểu nhầm.
Tiếp theo là ngày đáo hạn. Tài liệu viết rất rõ: nếu chưa thanh toán khi đến hạn sẽ kích hoạt thanh lý, và mở cửa sổ thanh lý trong hai giờ. Nếu nghĩa vụ nợ chưa được xử lý sạch sẽ, nó sẽ chuyển sang physical delivery (giao hàng vật chất), và “pool” hoàn trả mà người nắm giữ FT nhận được có thể đồng thời bao gồm cả tài sản cơ sở lẫn tài sản thế chấp. Ban đầu tôi tưởng mua FT là chỉ chờ đến ngày đáo hạn để nhận lại đúng loại tài sản nợ đó, nhưng trong tình huống cực đoan, có thể trong tay mình sẽ dư ra một “rổ” tài sản thế chấp cần tự xử lý. Vậy điều đó còn được gọi là “lợi suất cố định” theo cách mà người bình thường hiểu không?
Phần oracles (bộ tiên tri) cũng không thể né. TermMax tự liệt kê các nguồn giá như Chainlink và RedStone vào nhóm rủi ro: nếu giá bị cấp không bình thường, có thể dẫn đến thanh lý sai hoặc thiếu tài sản thế chấp. Lãi suất cố định không thể thay tôi chặn đứng việc nguồn giá bị hỏng; rủi ro này chỉ được dời từ đường cong lãi suất sang định giá và chuỗi thanh lý.
Chi phí thanh lý cũng không thể gói gọn bằng một câu “thế chấp vượt mức”. Theo quy tắc công khai: tính theo giá trị nợ bị thanh lý sẽ bị phạt 10%, trong đó một nửa trả cho bên thanh lý, một nửa đưa vào dự trữ của giao thức. Khi nợ vượt 10.000 USD thì mỗi lần thường tối đa xử lý 50%. Cách này giúp tránh việc một vị thế lớn bị chặt sạch ngay trong một nhát. Nhưng nếu thị trường thực sự giảm liên tục, việc chia nhỏ xử lý có kịp không—hay phải xem việc thực thi on-chain và thanh khoản.
Vì vậy, khi tôi nhìn #TermMax , không thể chỉ hỏi “APY trên trang có bị khóa hay không”; nên hỏi: tài sản thế chấp là gì, LLTV nằm ở đâu, ai chịu trách nhiệm trả nợ khi đáo hạn đến, và sau khi giao hàng vật chất thì tôi sẽ nhận được gì. Lãi suất thì đã được đóng đinh, nhưng rủi ro thì không bị đóng đinh tại chỗ—không phải vậy sao?
$GPS $ETH