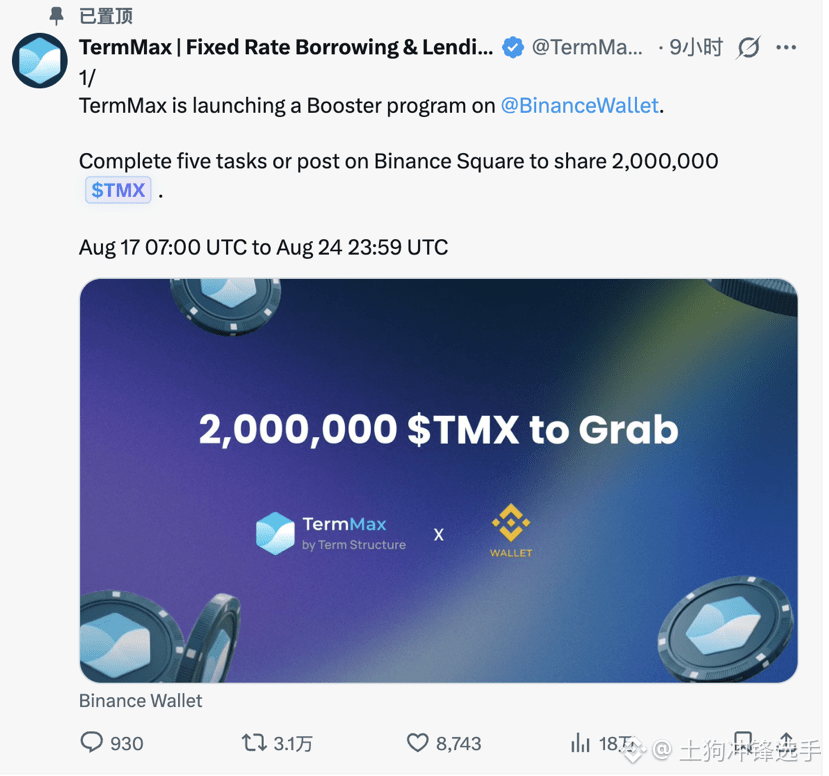
Tôi nghiên cứu @TermMax và thứ mà tôi để ý đầu tiên không phải là TGE ngày 25/8, mà là một vấn đề thực tế hơn: sau khi đồng được phát ra thì rốt cuộc ai là người “phải mua”?
Hiện phía chính thức đã xác nhận tổng lượng token là 1 tỷ chiếc, phần thưởng XP, AP, MP sẽ bước vào giai đoạn nhận sau TGE, nhưng tỷ lệ phân bổ cụ thể, chi tiết khóa và cơ chế staking vẫn chưa được công bố đầy đủ. Điều này khiến tôi khá cảnh giác, vì việc “phát hành phần thưởng” là một nguồn cung gây áp lực bán rất rõ ràng, nhưng phía nhu cầu dài hạn hiện lại chưa thực sự rõ ràng.
Nhìn vào chính bản thân giao thức, dữ liệu mà phía chính thức gần đây đưa ra là TVL vượt 90 triệu USD, hơn 90 nghìn người dùng hoạt động hằng ngày, và hơn 1,5 triệu ví đã đăng ký; tuy nhiên theo DefiLlama, TVL hiện được thống kê vào khoảng 31,25 triệu USD, doanh thu giao thức trong 30 ngày khoảng 1,99 triệu USD, và thu nhập thường niên ước khoảng 31,4 triệu USD. Hai bên TVL có thể tồn tại khác biệt về cách thống kê, nhưng vấn đề lại nằm ở chỗ này: nếu trong tương lai định giá token cao, liệu thu nhập thực sự của giao thức và việc nắm bắt giá trị token có theo kịp không?
Tôi không thích chỉ dựa vào các yếu tố như “người dùng nhiều, TVL cao, đã làm điểm” để chứng minh token có giá trị. Điểm có thể tạo ra nhu cầu để nhận token, nhưng không tạo ra nhu cầu nắm giữ. Điều thực sự quyết định tokenomics có chạy được hay không là: phí giao thức có quay trở lại hay không, staking có phải là nhu cầu bắt buộc không, quyền quản trị có giá trị thực sự hay không, và liệu nhu cầu mới có thể bù đắp lâu dài cho phần mở khóa.
Vì vậy, vào ngày 25/8, thứ tôi muốn xem ngược lại không phải là giá mở bán, mà là tokenomics đầy đủ. Nếu cuối cùng @TermMax chỉ đơn thuần là chuyển XP, AP, MP trong quá khứ thành token, trong khi phía nhu cầu lại không được xây dựng đồng bộ, thì TGE sẽ giống như một lần “thanh toán phần thưởng”, hơn là sự khởi đầu thực sự của nền kinh tế token.
#TermMax $TermMax @TermMax
#termmax
Hiện phía chính thức đã xác nhận tổng lượng token là 1 tỷ chiếc, phần thưởng XP, AP, MP sẽ bước vào giai đoạn nhận sau TGE, nhưng tỷ lệ phân bổ cụ thể, chi tiết khóa và cơ chế staking vẫn chưa được công bố đầy đủ. Điều này khiến tôi khá cảnh giác, vì việc “phát hành phần thưởng” là một nguồn cung gây áp lực bán rất rõ ràng, nhưng phía nhu cầu dài hạn hiện lại chưa thực sự rõ ràng.
Nhìn vào chính bản thân giao thức, dữ liệu mà phía chính thức gần đây đưa ra là TVL vượt 90 triệu USD, hơn 90 nghìn người dùng hoạt động hằng ngày, và hơn 1,5 triệu ví đã đăng ký; tuy nhiên theo DefiLlama, TVL hiện được thống kê vào khoảng 31,25 triệu USD, doanh thu giao thức trong 30 ngày khoảng 1,99 triệu USD, và thu nhập thường niên ước khoảng 31,4 triệu USD. Hai bên TVL có thể tồn tại khác biệt về cách thống kê, nhưng vấn đề lại nằm ở chỗ này: nếu trong tương lai định giá token cao, liệu thu nhập thực sự của giao thức và việc nắm bắt giá trị token có theo kịp không?
Tôi không thích chỉ dựa vào các yếu tố như “người dùng nhiều, TVL cao, đã làm điểm” để chứng minh token có giá trị. Điểm có thể tạo ra nhu cầu để nhận token, nhưng không tạo ra nhu cầu nắm giữ. Điều thực sự quyết định tokenomics có chạy được hay không là: phí giao thức có quay trở lại hay không, staking có phải là nhu cầu bắt buộc không, quyền quản trị có giá trị thực sự hay không, và liệu nhu cầu mới có thể bù đắp lâu dài cho phần mở khóa.
Vì vậy, vào ngày 25/8, thứ tôi muốn xem ngược lại không phải là giá mở bán, mà là tokenomics đầy đủ. Nếu cuối cùng @TermMax chỉ đơn thuần là chuyển XP, AP, MP trong quá khứ thành token, trong khi phía nhu cầu lại không được xây dựng đồng bộ, thì TGE sẽ giống như một lần “thanh toán phần thưởng”, hơn là sự khởi đầu thực sự của nền kinh tế token.
#TermMax $TermMax @TermMax
#termmax