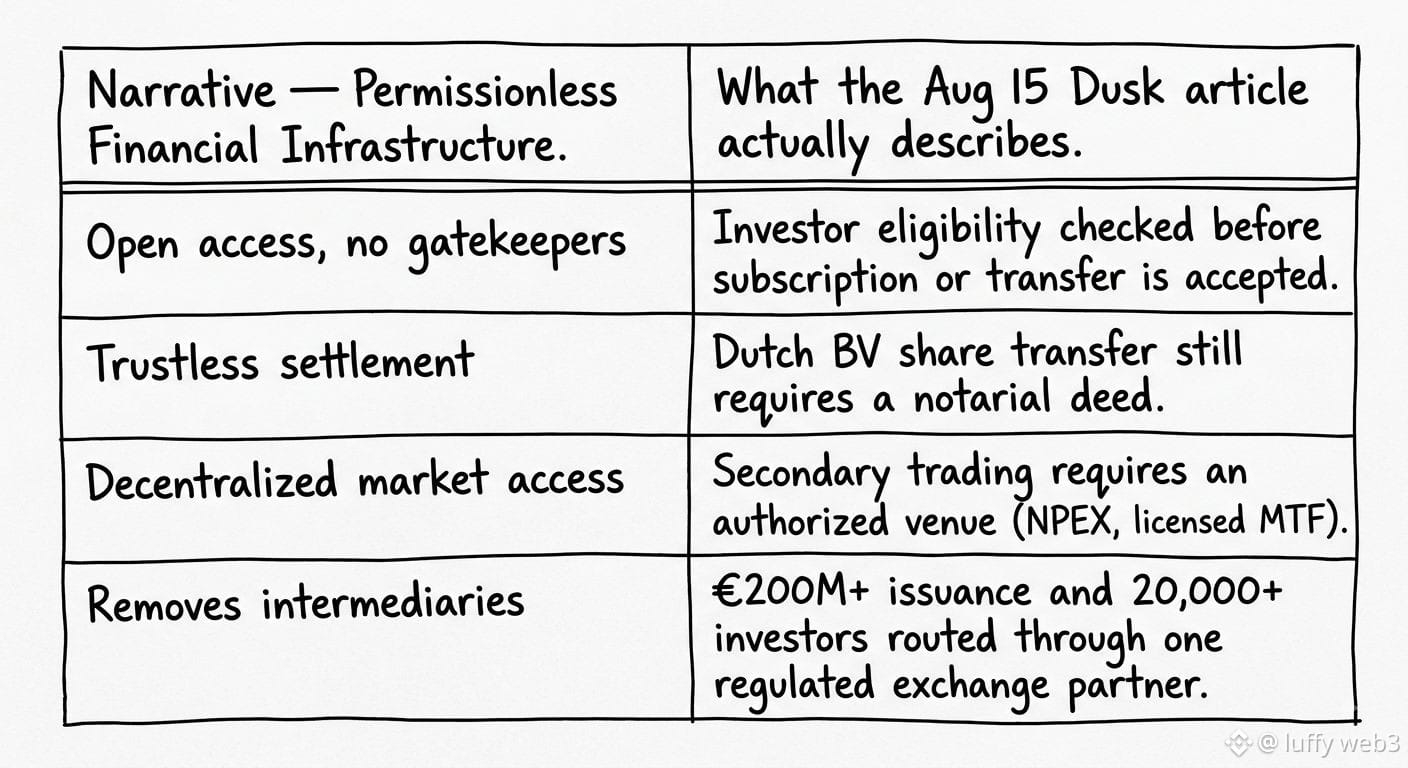
Mình đã dành thời gian lục tung bài đăng riêng của Dusk ngày 15 tháng 8 về việc token hóa chứng khoán SME, và có điều gì đó đã làm mình “vỡ” toàn bộ khung “permissionless” (phi cấp phép). Dusk Network $DUSK @DuskFoundation #Dusk công bố bài viết này cách đây hai ngày, trong đó họ đi qua quan hệ đối tác NPEX — vòng đời sở hữu gồm sáu giai đoạn cho cổ phiếu được token hóa — và nó đọc ít giống phi tập trung hơn, nhiều hơn như một danh sách kiểm tra cấp phép kèm các bước bổ sung.
Điều khiến mình dừng lại: bài viết nói thẳng rằng việc chuyển nhượng cổ phần của một Dutch BV vẫn cần một văn bản công chứng. Tính đủ điều kiện của nhà đầu tư vẫn được “kiểm tra trước khi một đăng ký hoặc chuyển nhượng được chấp nhận.” Giao dịch thứ cấp vẫn cần “một nền tảng được ủy quyền” để cho phép “các nhà đầu tư đủ điều kiện.” Ở mọi giai đoạn trong sơ đồ của họ đều gắn kèm một “người gác cổng.” Những con số của NPEX cũng củng cố điều đó — €200M+ đã xác nhận phát hành, 20.000+ nhà đầu tư, tất cả đều được dồn qua một MTF được cấp phép.
Mình bước vào với kỳ vọng bản pitch quen thuộc về các “làn” phi cấp phép. Bước ra lại nghĩ rằng giá trị thực của Dusk lại đi ngược với điều đó — nó như một lớp điều phối tuân thủ, giúp giảm đối soát giữa các tổ chức mà vốn dĩ đã phải kiểm tra giấy tờ của nhau. Điều này thật sự hữu ích, có thể bền hơn nhiều so với “permissionless” từng được hứa hẹn đối với tài sản được quản lý. Nhưng gọi nó là “cơ sở hạ tầng tài chính phi cấp phép” thì giống như marketing đang bắt kịp muộn với thứ mà giao thức thực sự đã trở thành.
“Permissionless” còn có phải là từ đúng nữa không cho hướng mà các chuỗi tuân thủ quyền riêng tư đang xây dựng, hay con tàu này đã rời bến ngay khi RWA trở thành case sử dụng chủ đạo?#dusk $DUSK @Dusk
Điều khiến mình dừng lại: bài viết nói thẳng rằng việc chuyển nhượng cổ phần của một Dutch BV vẫn cần một văn bản công chứng. Tính đủ điều kiện của nhà đầu tư vẫn được “kiểm tra trước khi một đăng ký hoặc chuyển nhượng được chấp nhận.” Giao dịch thứ cấp vẫn cần “một nền tảng được ủy quyền” để cho phép “các nhà đầu tư đủ điều kiện.” Ở mọi giai đoạn trong sơ đồ của họ đều gắn kèm một “người gác cổng.” Những con số của NPEX cũng củng cố điều đó — €200M+ đã xác nhận phát hành, 20.000+ nhà đầu tư, tất cả đều được dồn qua một MTF được cấp phép.
Mình bước vào với kỳ vọng bản pitch quen thuộc về các “làn” phi cấp phép. Bước ra lại nghĩ rằng giá trị thực của Dusk lại đi ngược với điều đó — nó như một lớp điều phối tuân thủ, giúp giảm đối soát giữa các tổ chức mà vốn dĩ đã phải kiểm tra giấy tờ của nhau. Điều này thật sự hữu ích, có thể bền hơn nhiều so với “permissionless” từng được hứa hẹn đối với tài sản được quản lý. Nhưng gọi nó là “cơ sở hạ tầng tài chính phi cấp phép” thì giống như marketing đang bắt kịp muộn với thứ mà giao thức thực sự đã trở thành.
“Permissionless” còn có phải là từ đúng nữa không cho hướng mà các chuỗi tuân thủ quyền riêng tư đang xây dựng, hay con tàu này đã rời bến ngay khi RWA trở thành case sử dụng chủ đạo?#dusk $DUSK @Dusk