#termmax
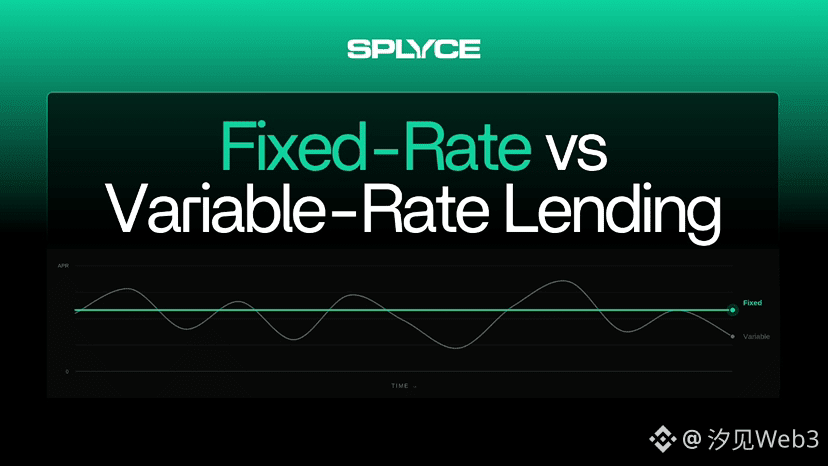
Nhiều sản phẩm cho vay DeFi đều báo giá theo thời gian thực: khi hiệu suất sử dụng vốn thay đổi thì APR cũng biến động theo. Người đi vay hôm nay thấy là 5%, ngày mai có thể đã thành 9%; người cho vay tưởng mình nhận được lợi suất ổn định, nhưng khi thị trường dao động, tỷ suất lợi nhuận và chi phí vốn sẽ được tính lại.
Tôi nhận ra khi xem @TermMax , điều đáng chú ý không chỉ đơn giản là “chuyển lãi suất thả nổi sang lãi suất cố định”. Thứ nó thực sự làm là đưa một khoản vay vào một khung thời gian rõ ràng: vay tài sản gì, dùng tài sản thế chấp nào, và khi nào đáo hạn—ba việc này phải được xác định đồng thời. Tài liệu chính thức gọi chúng là Debt Token, Collateral Token và Maturity Date. Nói cách khác, TermMax không chỉ hỏi “lãi suất là bao nhiêu”, mà còn phải hỏi “khoản tiền này được vay trong bao lâu”.
Sự thay đổi này tác động trực tiếp đến cách diễn đạt giữa người đi vay và người cho vay. #TermMax dùng FT, tức Fixed-Rate Token, để đại diện cho quyền nhận 1 Debt Token khi đến hạn. Nó giống như một trái phiếu chiết khấu không trả lãi: giao dịch với giá thấp hơn trước ngày đáo hạn, và khi đáo hạn thì được thanh toán theo mệnh giá. Ví dụ trong tài liệu chính thức nêu rằng: 1 ETH có giá trị 1.000 USD, thị trường MLTV là 0,8, thì tối đa có thể tương ứng với 800 FT. Người đi vay bán FT với giá 0,80 USD mỗi FT, nhận trước 640 USD thanh khoản; một năm sau, khoản nợ vẫn được tính trên 800 USDC. Ví dụ này là minh họa cơ chế, không phải báo giá thị trường hiện tại, nhưng nó làm rõ giá trị theo thời gian một cách rất trực quan: người đi vay nhận được tiền mặt ngay hiện tại, còn người cho vay chờ nhận mệnh giá trong tương lai.
Nhờ vậy, tôi muốn xem TermMax như một “thị trường quyền đòi nợ theo kỳ hạn”, thay vì chỉ là một pool vay với APR cố định. Lãi suất chỉ là kết quả; thứ được ghi trực tiếp trên chuỗi thực ra là tọa độ thời gian của dòng tiền. Vì vậy chi phí vay có thể dễ tính hơn, nhưng rủi ro vẫn chưa biến mất: giá trị tài sản thế chấp, dữ liệu oracle, thanh khoản thị trường và việc thực thi thanh lý vẫn sẽ quyết định liệu cuối cùng có thu hồi được tài sản một cách suôn sẻ hay không.
Lãi suất cố định làm giảm sự không chắc chắn, chứ không loại bỏ rủi ro. Đây cũng là lý do tôi cho rằng TermMax đáng được tiếp tục theo dõi: liệu nó có thể thực sự gắn kết một cách hoàn chỉnh—giữa kỳ hạn cố định, quyền đòi nợ có thể giao dịch và cơ chế thanh lý—thành một thị trường hoàn chỉnh hay không.
Nhiều sản phẩm cho vay DeFi đều báo giá theo thời gian thực: khi hiệu suất sử dụng vốn thay đổi thì APR cũng biến động theo. Người đi vay hôm nay thấy là 5%, ngày mai có thể đã thành 9%; người cho vay tưởng mình nhận được lợi suất ổn định, nhưng khi thị trường dao động, tỷ suất lợi nhuận và chi phí vốn sẽ được tính lại.
Tôi nhận ra khi xem @TermMax , điều đáng chú ý không chỉ đơn giản là “chuyển lãi suất thả nổi sang lãi suất cố định”. Thứ nó thực sự làm là đưa một khoản vay vào một khung thời gian rõ ràng: vay tài sản gì, dùng tài sản thế chấp nào, và khi nào đáo hạn—ba việc này phải được xác định đồng thời. Tài liệu chính thức gọi chúng là Debt Token, Collateral Token và Maturity Date. Nói cách khác, TermMax không chỉ hỏi “lãi suất là bao nhiêu”, mà còn phải hỏi “khoản tiền này được vay trong bao lâu”.
Sự thay đổi này tác động trực tiếp đến cách diễn đạt giữa người đi vay và người cho vay. #TermMax dùng FT, tức Fixed-Rate Token, để đại diện cho quyền nhận 1 Debt Token khi đến hạn. Nó giống như một trái phiếu chiết khấu không trả lãi: giao dịch với giá thấp hơn trước ngày đáo hạn, và khi đáo hạn thì được thanh toán theo mệnh giá. Ví dụ trong tài liệu chính thức nêu rằng: 1 ETH có giá trị 1.000 USD, thị trường MLTV là 0,8, thì tối đa có thể tương ứng với 800 FT. Người đi vay bán FT với giá 0,80 USD mỗi FT, nhận trước 640 USD thanh khoản; một năm sau, khoản nợ vẫn được tính trên 800 USDC. Ví dụ này là minh họa cơ chế, không phải báo giá thị trường hiện tại, nhưng nó làm rõ giá trị theo thời gian một cách rất trực quan: người đi vay nhận được tiền mặt ngay hiện tại, còn người cho vay chờ nhận mệnh giá trong tương lai.
Nhờ vậy, tôi muốn xem TermMax như một “thị trường quyền đòi nợ theo kỳ hạn”, thay vì chỉ là một pool vay với APR cố định. Lãi suất chỉ là kết quả; thứ được ghi trực tiếp trên chuỗi thực ra là tọa độ thời gian của dòng tiền. Vì vậy chi phí vay có thể dễ tính hơn, nhưng rủi ro vẫn chưa biến mất: giá trị tài sản thế chấp, dữ liệu oracle, thanh khoản thị trường và việc thực thi thanh lý vẫn sẽ quyết định liệu cuối cùng có thu hồi được tài sản một cách suôn sẻ hay không.
Lãi suất cố định làm giảm sự không chắc chắn, chứ không loại bỏ rủi ro. Đây cũng là lý do tôi cho rằng TermMax đáng được tiếp tục theo dõi: liệu nó có thể thực sự gắn kết một cách hoàn chỉnh—giữa kỳ hạn cố định, quyền đòi nợ có thể giao dịch và cơ chế thanh lý—thành một thị trường hoàn chỉnh hay không.