“Các anh em à, DeFi phát triển vay mượn đã nhiều năm rồi, sao chúng ta vẫn phải chấp nhận lãi suất thả nổi khó lường?”
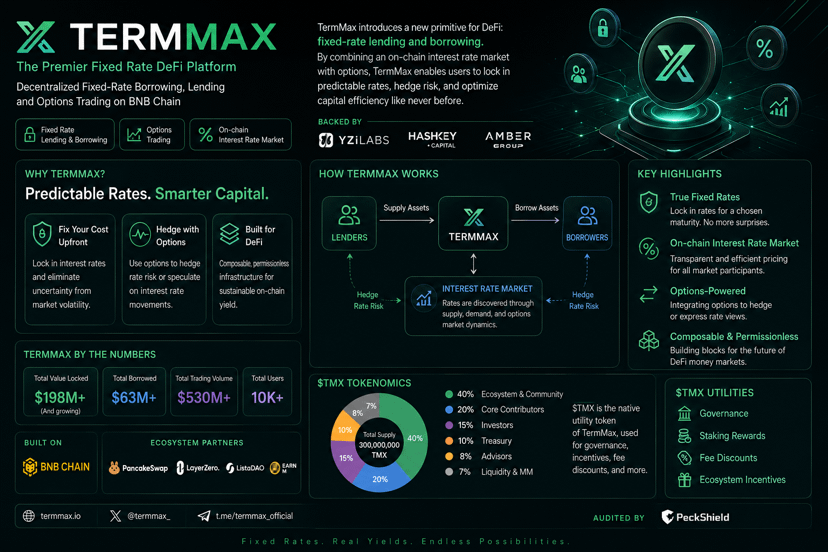
Câu hỏi này một cách tự nhiên có thể dẫn dắt sang các chủ đề như lãi suất cố định, kỳ hạn, và quản trị rủi ro—đồng thời cũng rất ăn khớp với định vị của TermMax.
DeFi đã phát triển nhiều năm như vậy, nhưng gần đây tôi lại bắt đầu nghĩ về một câu hỏi rất căn bản:
Tại sao lãi suất của các khoản vay trên chuỗi nhất định phải liên tục thay đổi?
Trước đây chúng ta đã quen với mô hình của các thị trường vay mượn như Aave, Compound: khi hiệu suất sử dụng vốn thay đổi thì lãi suất cho vay cũng biến động theo. Trong thị trường bò, khi nhu cầu vốn tăng lên, chi phí vay trước đó nhìn có vẻ không cao có thể nhanh chóng tăng mạnh.
Nhưng nếu DeFi thật sự muốn từng bước tiến từ “sòng bạc trên chuỗi” sang một thị trường tài chính trưởng thành, tôi nghĩ lãi suất cố định và kỳ hạn rõ ràng có lẽ là một bước khó tránh.
Đó cũng là điều khiến tôi khá hứng thú khi nghiên cứu @TermMax gần đây.
TermMax thử kết hợp cơ chế vay mượn lãi suất cố định với cơ chế quyền chọn. Với tôi, điều đáng chú ý của nó không chỉ dừng ở việc “đây lại là một giao thức vay mượn DeFi nữa”, mà là ở chỗ nó đang cố gắng giải quyết một vấn đề rất thực tế:
Trước khi đi vay, liệu tôi có thể biết ngay rằng cuối cùng khoản tiền này sẽ phải trả bao nhiêu chi phí không?
Trong tài chính truyền thống, điều đó là bình thường, nhưng trong thế giới DeFi thì lại chưa trở thành trải nghiệm phổ biến nhất.
Nếu trong tương lai quy mô vốn trên chuỗi tiếp tục mở rộng, tôi nghĩ cuộc cạnh tranh của mọi người sẽ không chỉ còn là “ai có APY cao hơn”, mà là ai có thể cung cấp lãi suất dễ dự đoán hơn, kỳ hạn rõ ràng hơn, và các công cụ quản trị rủi ro trưởng thành hơn.
Nhìn từ góc độ này, lãi suất cố định có lẽ mới là một mảnh ghép đáng được chú ý trong giai đoạn tiếp theo của vay mượn DeFi.
#termmax @TermMax
Câu hỏi này một cách tự nhiên có thể dẫn dắt sang các chủ đề như lãi suất cố định, kỳ hạn, và quản trị rủi ro—đồng thời cũng rất ăn khớp với định vị của TermMax.
DeFi đã phát triển nhiều năm như vậy, nhưng gần đây tôi lại bắt đầu nghĩ về một câu hỏi rất căn bản:
Tại sao lãi suất của các khoản vay trên chuỗi nhất định phải liên tục thay đổi?
Trước đây chúng ta đã quen với mô hình của các thị trường vay mượn như Aave, Compound: khi hiệu suất sử dụng vốn thay đổi thì lãi suất cho vay cũng biến động theo. Trong thị trường bò, khi nhu cầu vốn tăng lên, chi phí vay trước đó nhìn có vẻ không cao có thể nhanh chóng tăng mạnh.
Nhưng nếu DeFi thật sự muốn từng bước tiến từ “sòng bạc trên chuỗi” sang một thị trường tài chính trưởng thành, tôi nghĩ lãi suất cố định và kỳ hạn rõ ràng có lẽ là một bước khó tránh.
Đó cũng là điều khiến tôi khá hứng thú khi nghiên cứu @TermMax gần đây.
TermMax thử kết hợp cơ chế vay mượn lãi suất cố định với cơ chế quyền chọn. Với tôi, điều đáng chú ý của nó không chỉ dừng ở việc “đây lại là một giao thức vay mượn DeFi nữa”, mà là ở chỗ nó đang cố gắng giải quyết một vấn đề rất thực tế:
Trước khi đi vay, liệu tôi có thể biết ngay rằng cuối cùng khoản tiền này sẽ phải trả bao nhiêu chi phí không?
Trong tài chính truyền thống, điều đó là bình thường, nhưng trong thế giới DeFi thì lại chưa trở thành trải nghiệm phổ biến nhất.
Nếu trong tương lai quy mô vốn trên chuỗi tiếp tục mở rộng, tôi nghĩ cuộc cạnh tranh của mọi người sẽ không chỉ còn là “ai có APY cao hơn”, mà là ai có thể cung cấp lãi suất dễ dự đoán hơn, kỳ hạn rõ ràng hơn, và các công cụ quản trị rủi ro trưởng thành hơn.
Nhìn từ góc độ này, lãi suất cố định có lẽ mới là một mảnh ghép đáng được chú ý trong giai đoạn tiếp theo của vay mượn DeFi.
#termmax @TermMax