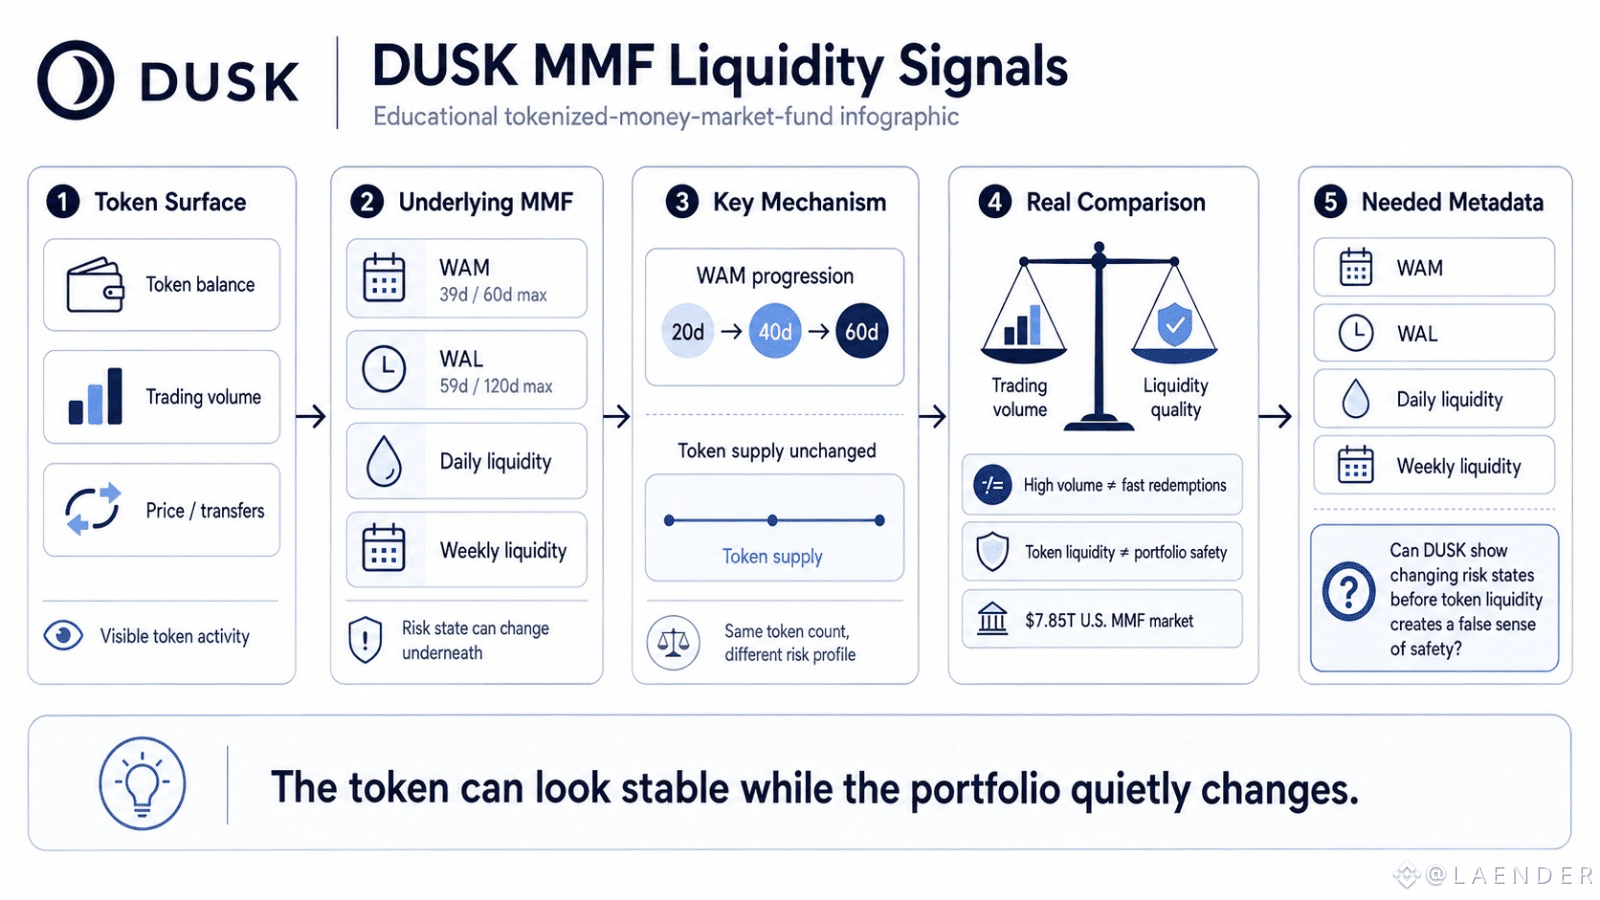
Trong đánh giá của tôi về các chỉ số thanh khoản của MMF gắn với hoạt động giao dịch token, tôi nhận thấy một điều dễ bỏ sót: số dư token có thể vẫn “phẳng”, trong khi danh mục bên dưới lặng lẽ trở nên rủi ro hơn.
Một MMF “đẹp” có thể có WAM khoảng 39 ngày so với giới hạn 60 ngày, với WAL gần 59 ngày so với trần 120 ngày. Nếu WAM dịch chuyển từ 20 lên 40 rồi 60 ngày, thì nguồn cung token DUSK không cần thay đổi. Trạng thái rủi ro mới là thứ thay đổi.
Vì vậy, theo tôi, việc so sánh chất lượng thanh khoản với khối lượng giao dịch là phép so sánh phù hợp hơn.
Với DUSK, một token MMF được giao dịch mạnh vẫn có thể phản ánh một danh mục đang tiến gần hơn tới các giới hạn về kỳ hạn hoặc thanh khoản. Khối lượng giao dịch thứ cấp cao nói rằng người dùng có thể giao dịch token. Nhưng nó cho biết rất ít về việc quỹ cơ sở có thể đáp ứng việc yêu cầu mua lại nhanh đến mức nào.
Điều này quan trọng trong một thị trường hiện nắm khoảng $7.85T tài sản MMF của Mỹ. Token hóa kiểu “tiền mặt” chịu một áp lực khác so với token hóa trái phiếu thông thường.
Điều tôi mong muốn từ DUSK là dữ liệu rủi ro siêu gọn trên chuỗi: WAM, WAL, thanh khoản theo ngày và thanh khoản theo tuần, mà không cần lộ ra mọi vị thế trong danh mục.
Câu hỏi khó chịu là liệu DUSK có thể làm cho những trạng thái rủi ro đang thay đổi trở nên minh bạch trước khi thanh khoản token khiến người dùng có cảm giác an toàn sai lầm hay không.
@Dusk #dusk $DUSK
Một MMF “đẹp” có thể có WAM khoảng 39 ngày so với giới hạn 60 ngày, với WAL gần 59 ngày so với trần 120 ngày. Nếu WAM dịch chuyển từ 20 lên 40 rồi 60 ngày, thì nguồn cung token DUSK không cần thay đổi. Trạng thái rủi ro mới là thứ thay đổi.
Vì vậy, theo tôi, việc so sánh chất lượng thanh khoản với khối lượng giao dịch là phép so sánh phù hợp hơn.
Với DUSK, một token MMF được giao dịch mạnh vẫn có thể phản ánh một danh mục đang tiến gần hơn tới các giới hạn về kỳ hạn hoặc thanh khoản. Khối lượng giao dịch thứ cấp cao nói rằng người dùng có thể giao dịch token. Nhưng nó cho biết rất ít về việc quỹ cơ sở có thể đáp ứng việc yêu cầu mua lại nhanh đến mức nào.
Điều này quan trọng trong một thị trường hiện nắm khoảng $7.85T tài sản MMF của Mỹ. Token hóa kiểu “tiền mặt” chịu một áp lực khác so với token hóa trái phiếu thông thường.
Điều tôi mong muốn từ DUSK là dữ liệu rủi ro siêu gọn trên chuỗi: WAM, WAL, thanh khoản theo ngày và thanh khoản theo tuần, mà không cần lộ ra mọi vị thế trong danh mục.
Câu hỏi khó chịu là liệu DUSK có thể làm cho những trạng thái rủi ro đang thay đổi trở nên minh bạch trước khi thanh khoản token khiến người dùng có cảm giác an toàn sai lầm hay không.
@Dusk #dusk $DUSK