


Studio quyền chọn Sober × Derive.XYZ hợp tác sản xuất
Viết bởi nhà phân tích Jenna @Jenna_w5 của Studio quyền chọn Sober
Một, Toàn cảnh vĩ mô: Cuộc khủng hoảng TACO, sự sụp đổ của trái phiếu Nhật Bản và sự sai lệch trong logic phòng vệ
Đứng ở thời điểm kết thúc vào tháng 1 năm 2026, thị trường tài chính toàn cầu đang trải qua một bài kiểm tra thanh khoản đa chiều cực kỳ hiếm hoi. Khác với logic định giá trước đây được dẫn dắt bởi dữ liệu lạm phát hoặc suy thoái đơn lẻ, môi trường vĩ mô hiện tại đang thể hiện sự yếu kém chưa từng có. Sự không chắc chắn này không xuất phát từ sự thay đổi của chu kỳ truyền thống, mà là một 'chuyển đổi mô hình' do việc sử dụng công cụ địa chính trị và vũ khí hóa vốn gây ra.
1.1 Cuộc khủng hoảng TACO tái hiện: Khi thuế quan trở thành “tiền chuộc” cho địa chính trị
Gần đây, điều làm thị trường đứng tim nhất không gì khác ngoài cuộc khủng hoảng chủ quyền ở Greenland. Chính phủ Trump đã biến thuế quan, một công cụ ban đầu được sử dụng để điều chỉnh thương mại, thành “tiền chuộc” để yêu cầu chủ quyền lãnh thổ. Hành động này đã hoàn toàn phá vỡ ranh giới của trật tự quốc tế kể từ Thế chiến II, Deutsche Bank đã đưa ra cảnh báo nghiêm khắc: tình hình đang nhanh chóng chuyển biến thành “Vũ khí hóa vốn”.
Là chủ nợ lớn nhất ở nước ngoài của Mỹ, châu Âu nắm giữ khoảng 80.000 tỷ USD tài sản. Đối mặt với sự đe dọa cực đoan này liên quan đến chủ quyền và thương mại, châu Âu bắt đầu đánh giá lại biên giới phòng thủ của mình. Nếu Liên minh châu Âu khởi động Công cụ Chống Đe dọa (ACI), cắt đứt dòng chảy vốn và áp dụng các biện pháp phản kháng cấu trúc đối với vốn của Mỹ, điều này sẽ trực tiếp tàn phá tài chính và tăng trưởng mà Mỹ phụ thuộc lâu dài vào thâm hụt bên ngoài. Trò chơi này đã thoát khỏi phạm vi thương mại hàng hóa, kéo dài đến các quy tắc đầu tư toàn cầu và các lĩnh vực định giá vốn sâu xa.
Mặc dù sau đó Trump đã khởi động cái gọi là chế độ “TACO” qua mạng xã hội (tức là thông qua các phát ngôn an ủi để đảo ngược thị trường), cố gắng bước vào một giai đoạn phục hồi cảm xúc yếu ớt, nhưng sự biến động “chính sách” dựa trên ý chí cá nhân đã khiến mức phí rủi ro toàn cầu (Risk Premium) khó có thể trở lại bình thường.
1.2 Sụp đổ trái phiếu Nhật Bản: “Thời điểm Truss” của điểm neo định giá toàn cầu
Ở phía bên kia của Thái Bình Dương, một trong những thị trường trái phiếu lớn nhất thế giới - thị trường trái phiếu Nhật Bản, đang trải qua thời điểm đen tối nhất trong lịch sử của nó. Chính sách nới lỏng cực đoan mà Thủ tướng Nhật Bản Kishi Sanae kiên định thực hiện, đang va chạm mạnh mẽ với dữ liệu đấu giá trái phiếu gần đây ảm đạm, gây ra một cuộc thanh lý tập thể được thị trường gọi là “Thời điểm Truss” của Nhật Bản.
Sự biến động này không chỉ giới hạn trong nội bộ Nhật Bản. Là “đáy” của dòng vốn toàn cầu, việc kiểm soát lợi suất trái phiếu Nhật Bản đã khiến các điểm neo định giá toàn cầu bị rung chuyển mạnh mẽ. Sự “im lặng diều hâu” của Ngân hàng Trung ương Nhật Bản vào thứ Sáu và những thảo luận mơ hồ sau đó về Kiểm soát Đường cong Lợi suất (YCC) không chỉ không xoa dịu tâm lý mà còn kích thích sự biến động mạnh mẽ về can thiệp đồng yên từ các bàn giao dịch ngoại hối.
1.3 Cổ phiếu và trái phiếu đồng thời giảm: Cạm bẫy “tử thần” của danh mục đầu tư 60/40 và sự cần thiết của quyền chọn
Trong logic phân bổ tài sản truyền thống, danh mục đầu tư 60/40 (60% cổ phiếu + 40% trái phiếu) từng được coi là kinh điển cho lợi suất ổn định xuyên suốt các chu kỳ. Logic cốt lõi của nó nằm ở sự tương quan âm lâu dài giữa cổ phiếu và trái phiếu: khi thị trường cổ phiếu giảm do suy thoái, trái phiếu thường tăng lên do dòng vốn phòng ngừa và kỳ vọng giảm lãi suất, từ đó làm mượt đường cong tài khoản.
Tuy nhiên, môi trường thị trường đầu năm 2026 đã phá vỡ ảo tưởng này. Trong lo ngại về việc vũ khí hóa vốn do cuộc khủng hoảng ở Greenland, các nhà đầu tư toàn cầu đang phải đối mặt với sự kết hợp của kỳ vọng lạm phát phục hồi và rủi ro địa chính trị. Bối cảnh vĩ mô cực đoan này dẫn đến sự phá vỡ lại của tương quan giữa cổ phiếu và trái phiếu (Correlation Breakdown) — từ tương quan âm nhanh chóng chuyển sang tương quan dương. Khi áp lực lạm phát buộc lãi suất giữ ở mức cao, định giá cổ phiếu bị giảm mạnh, trong khi “Thời điểm Truss” của thị trường trái phiếu Nhật Bản lại khiến tài sản thu nhập cố định mất đi chức năng neo phòng ngừa.
Sự bán tháo “cùng tăng cùng giảm” này đã khiến tài khoản chịu thiệt hại lớn nhất kể từ tháng 10 năm ngoái. Các nhà đầu tư đau đớn nhận ra rằng việc giữ tài sản một cách thụ động trước sự biến động cực đoan không còn là đức tính, mà là thảm họa.
Trong môi trường vĩ mô hiện tại, việc coi mua quyền chọn (Long Put) như một “bảo hiểm đắt tiền” là thiển cận. Thực tế, chấp nhận chi phí phòng ngừa nhỏ, có kế hoạch (Hedging Cost), sử dụng độ cong của quyền chọn (Convexity) để khóa rủi ro xuống, đã từ “lựa chọn” trở thành “giải pháp duy nhất” cho sự sống còn. Điều này về bản chất là sử dụng Theta (giá trị thời gian) có thể kiểm soát để đổi lấy rủi ro hệ thống không thể kiểm soát.
1.4 Kiểm tra chất lượng của “vàng kỹ thuật số”: Tại sao BTC vẫn chưa tăng?
Đối mặt với “cổ phiếu và trái phiếu đồng thời giảm”, lý thuyết cho rằng vốn nên đổ vào “vàng kỹ thuật số” BTC vốn có thuộc tính phi tập trung. Nhưng thực tế là, vàng đã tăng liên tiếp ba tuần, bạc thậm chí còn tăng mạnh, trong khi BTC lại rơi vào tình trạng giao động dưới áp lực. Sự “khác biệt” trong biểu hiện này ẩn chứa sự đứt gãy sâu sắc trong logic định giá của thị trường.
Chúng tôi tổng hợp hiện tượng này thành “lý thuyết hai giai đoạn” của câu chuyện phòng ngừa:
Giai đoạn đầu tiên: Tránh né hoảng sợ. Trong giai đoạn đầu khi rủi ro bùng phát (như vào giai đoạn hiện tại tháng 1 năm 2026), lựa chọn hàng đầu của vốn toàn cầu vẫn là những tài sản vật chất truyền thống có hàng ngàn năm tín nhiệm, thanh khoản dày đặc. Vàng và bạc đã hấp thụ làn sóng đầu tiên của vốn phòng thủ chảy ra từ các thị trường cổ phiếu và trái phiếu. So với đó, BTC mặc dù có tên gọi “vàng kỹ thuật số”, nhưng trong các mô hình đánh giá rủi ro của các tổ chức lớn, nó vẫn mang thuộc tính Risk-on (thích rủi ro) rất mạnh. Trong sự hoảng loạn cực đoan, phản ứng đầu tiên của các tổ chức là De-risking (giảm rủi ro), tức là cắt giảm vị thế tài sản có độ biến động cao, do đó BTC là mục tiêu hàng đầu bị áp lực thanh khoản.
Giai đoạn thứ hai: Quan ngại về sự mất giá tiền tệ và mở rộng thanh khoản. Kinh nghiệm lịch sử cho thấy, sự bùng nổ của BTC thường xảy ra sau giai đoạn “nghỉ giữa hiệp” của cảm xúc phòng ngừa. Khi thị trường nhận ra rằng hệ thống tín dụng chủ quyền truyền thống phải một lần nữa mở rộng chính sách để đối phó với khủng hoảng, hoặc khi cuộc chơi địa chính trị biến thành rủi ro vỡ nợ tín dụng lâu dài, thì thuộc tính chống lạm phát và miễn dịch chủ quyền của BTC mới thực sự tỏa sáng.
Hiện tại, thị trường tháng 1 năm 2026 rõ ràng vẫn đang ở giai đoạn đầu tiên. Vốn đang tìm kiếm nơi trú ẩn trong những công cụ phòng ngừa truyền thống và ổn định nhất. Diễn biến của BTC thường cần vài tuần hoặc thậm chí vài tháng để phản ánh, nó đang chờ đợi tâm lý rủi ro chuyển từ “sự hoảng loạn đơn thuần” sang “sự nghi ngờ sâu sắc về hệ thống tín dụng”. Trong giai đoạn chuyển tiếp này, các nhà đầu tư có xu hướng giảm thiểu tiếp xúc rủi ro, điều này cũng giải thích tại sao BTC vẫn thể hiện như một tài sản rủi ro đang giao động trong môi trường vĩ mô hiện tại.
二、 Dữ liệu thị trường quyền chọn BTC & ETH
Kết hợp với dữ liệu biểu đồ từ Amberdata & Derive.XYZ, sự phát triển độ biến động trong tuần này đã ghi lại rõ ràng con đường tâm lý từ “biến động thông thường” sang “phòng thủ cực độ”. Cuộc khủng hoảng địa chính trị Greenland và “Thời điểm Truss” của trái phiếu Nhật Bản đã trực tiếp viết lại cấu trúc định giá của thị trường quyền chọn.
Độ lệch (Skew): Bóng tối của cảm xúc ngắn hạn
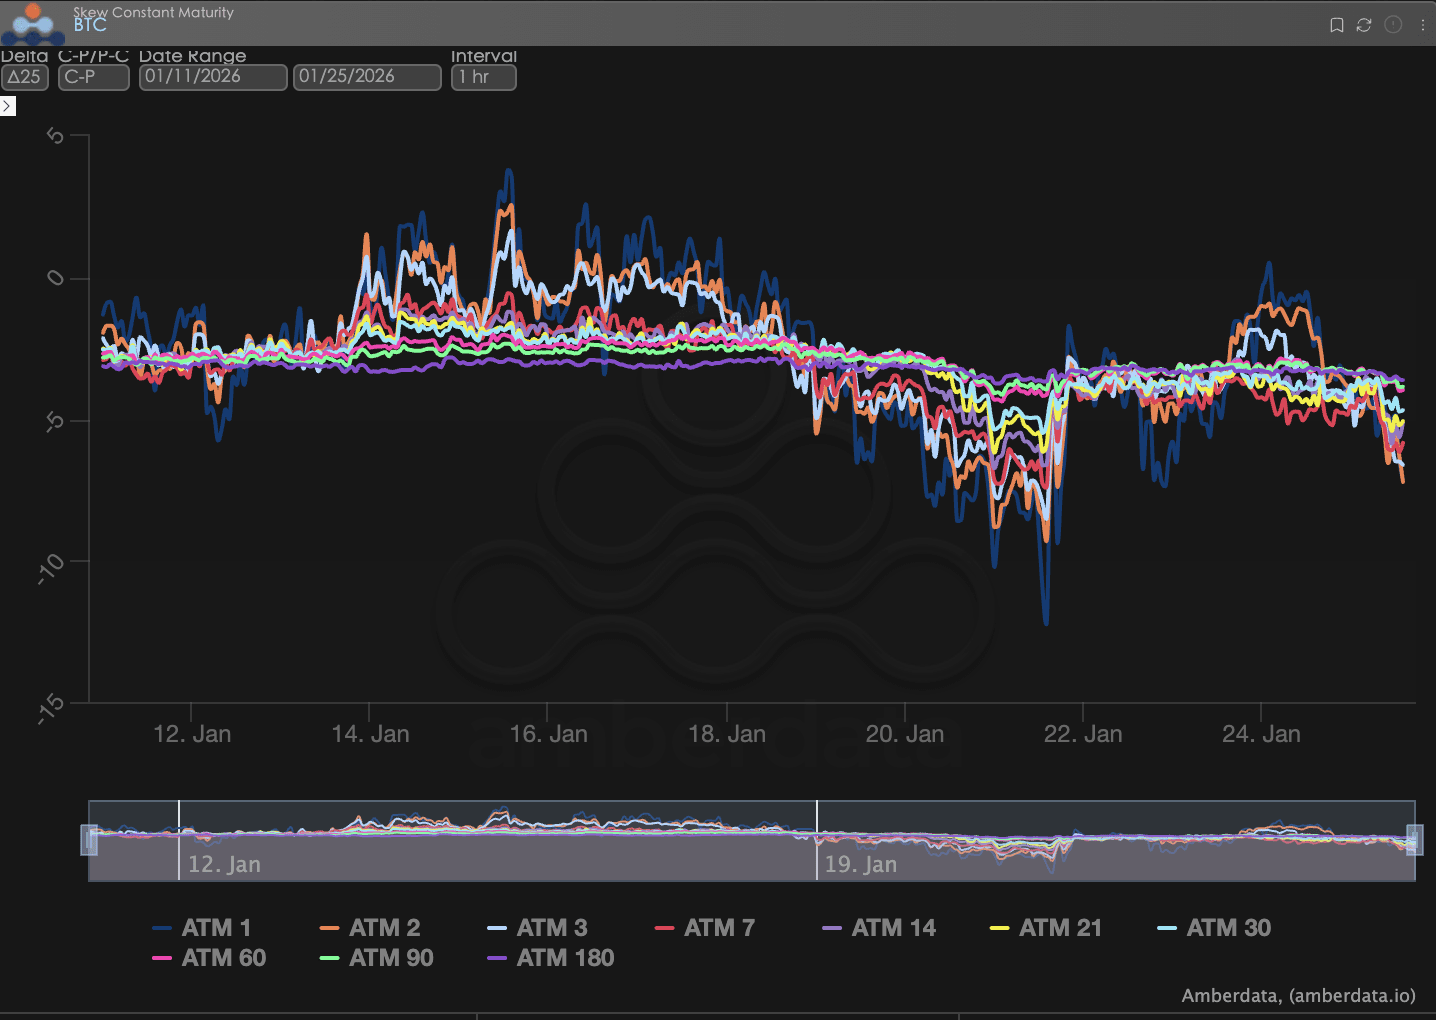
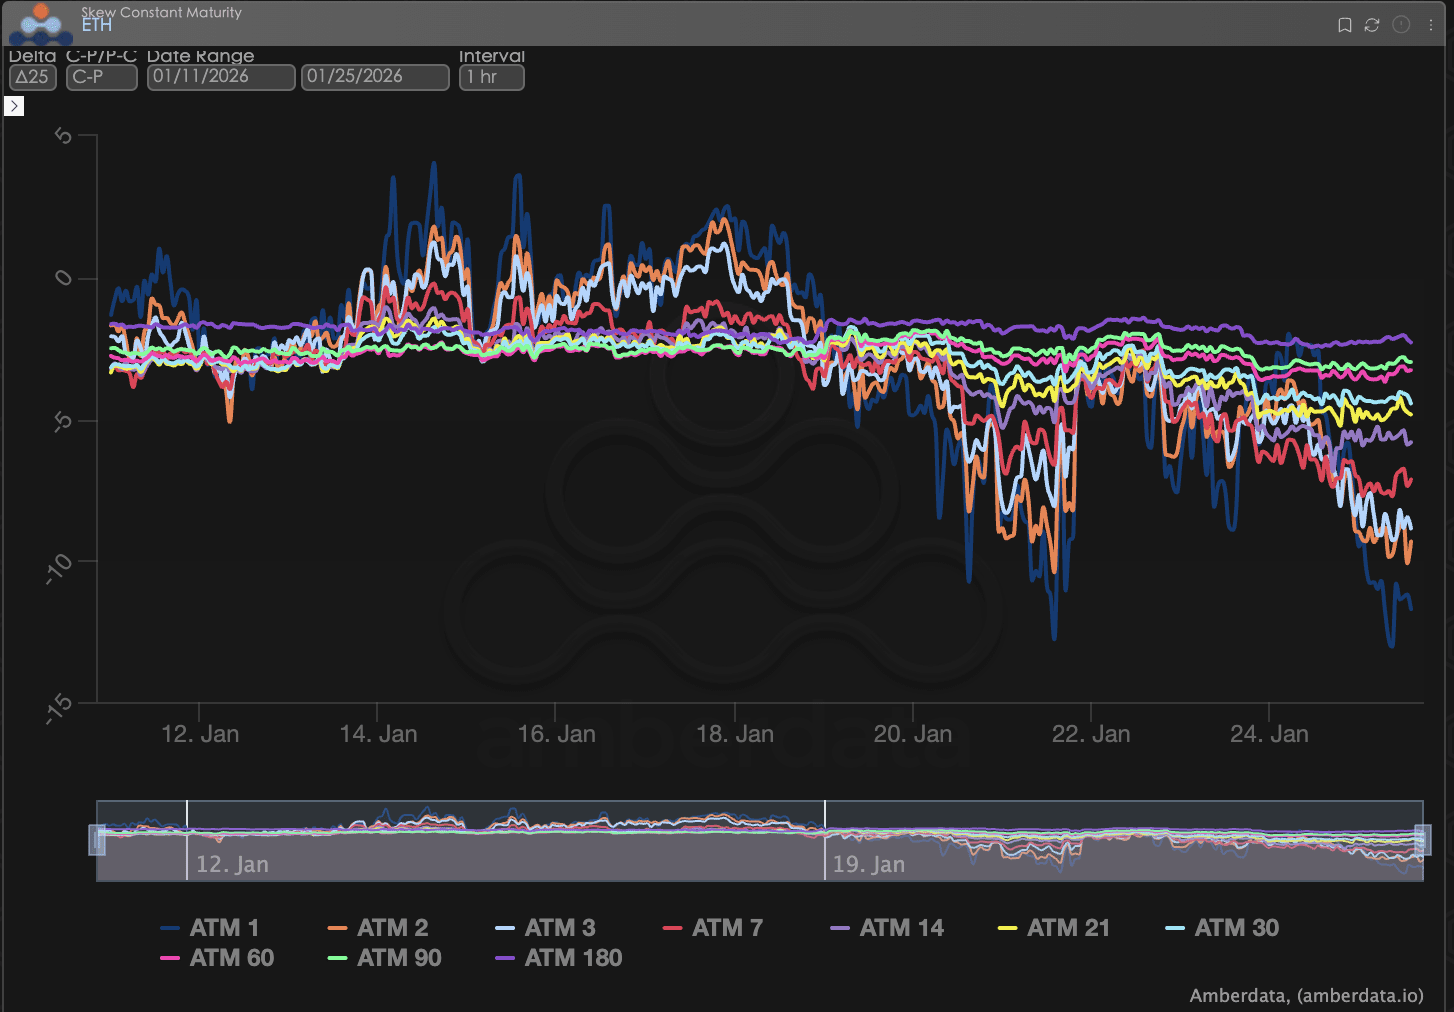
Thông qua Delta 25 Skew (độ biến động ẩn của quyền chọn mua - độ biến động ẩn của quyền chọn bán), mức độ âm của chỉ số này phản ánh nhu cầu phòng ngừa rủi ro đuôi xuống.
Quan sát Skew: Trong hai ngày qua, Skew của quyền chọn ATM (tại giá) đã xuất hiện sự giảm sâu rõ rệt. Cụ thể, độ dốc của đường Skew ở các thời điểm gần (ATM 1, ATM 3, ATM 7) trở nên dốc hơn, phản ánh việc các quỹ phòng ngừa đang điên cuồng mua quyền chọn bán ngắn hạn để phòng ngừa các sự kiện bất ngờ có thể gây ra biến động.
Phân tích sâu sắc: Đặc điểm “hoảng loạn gần, thay đổi không nhiều xa” này cho thấy thị trường đang coi sự biến động hiện tại là một “phản ứng quá mức vĩ mô cấp tính” chứ không phải là sự đảo ngược cơ bản lâu dài. Các nhà đầu tư không lạc quan về diễn biến trong tuần tới, nhưng vẫn duy trì định giá tương đối trung lập trên góc nhìn dài hạn từ 90-180 ngày.
BTCÐ
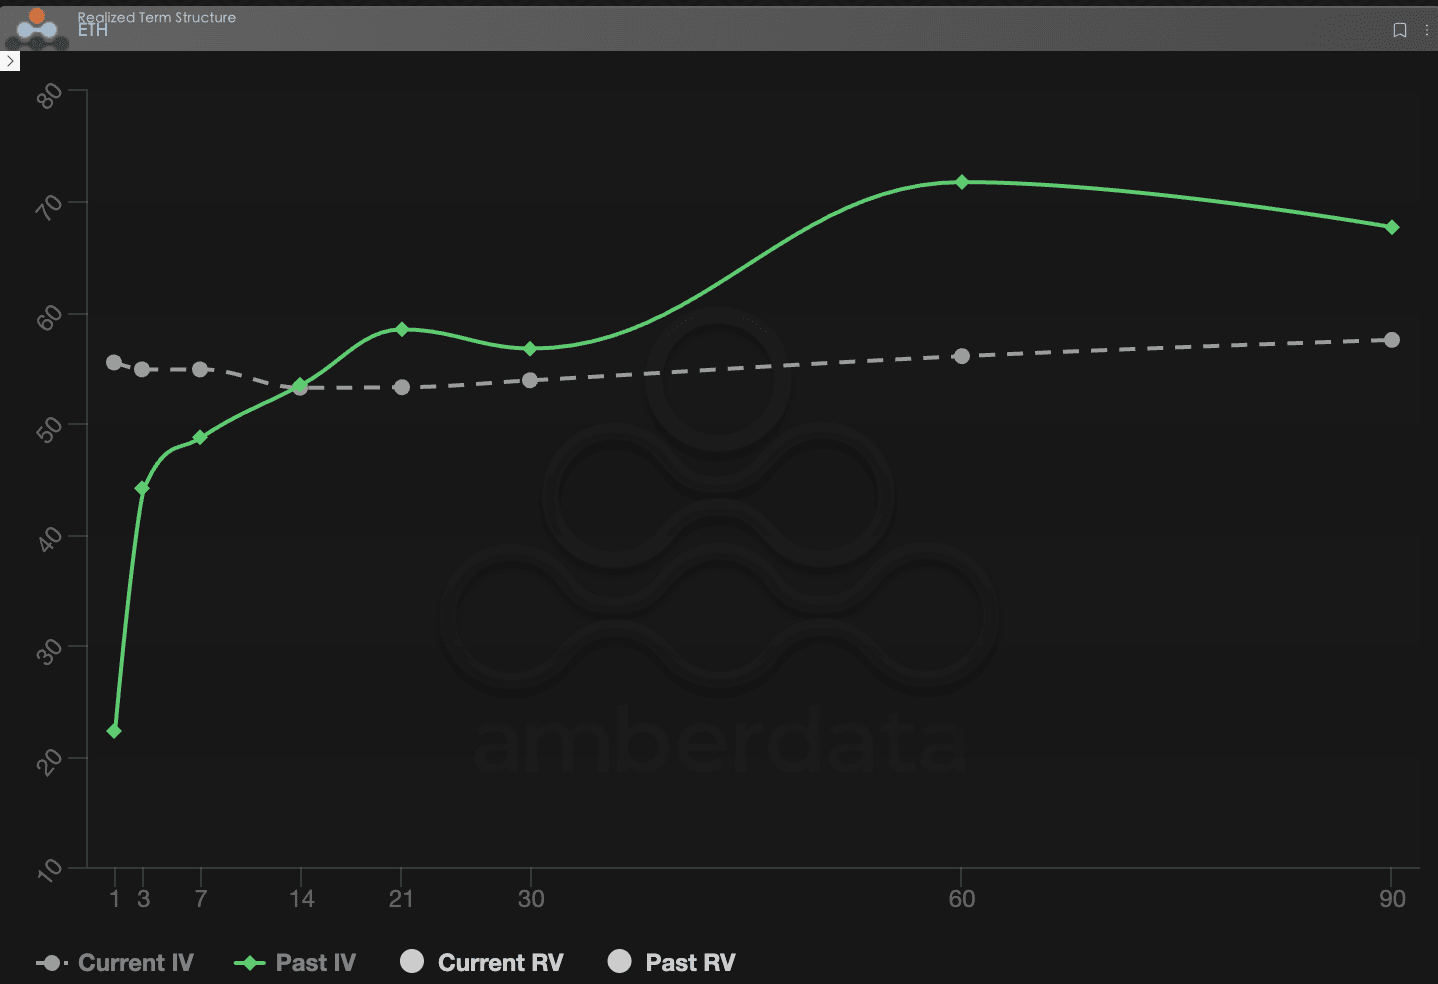
Cấu trúc kỳ hạn (Term Structure): từ Contango đến hình thái đảo ngược
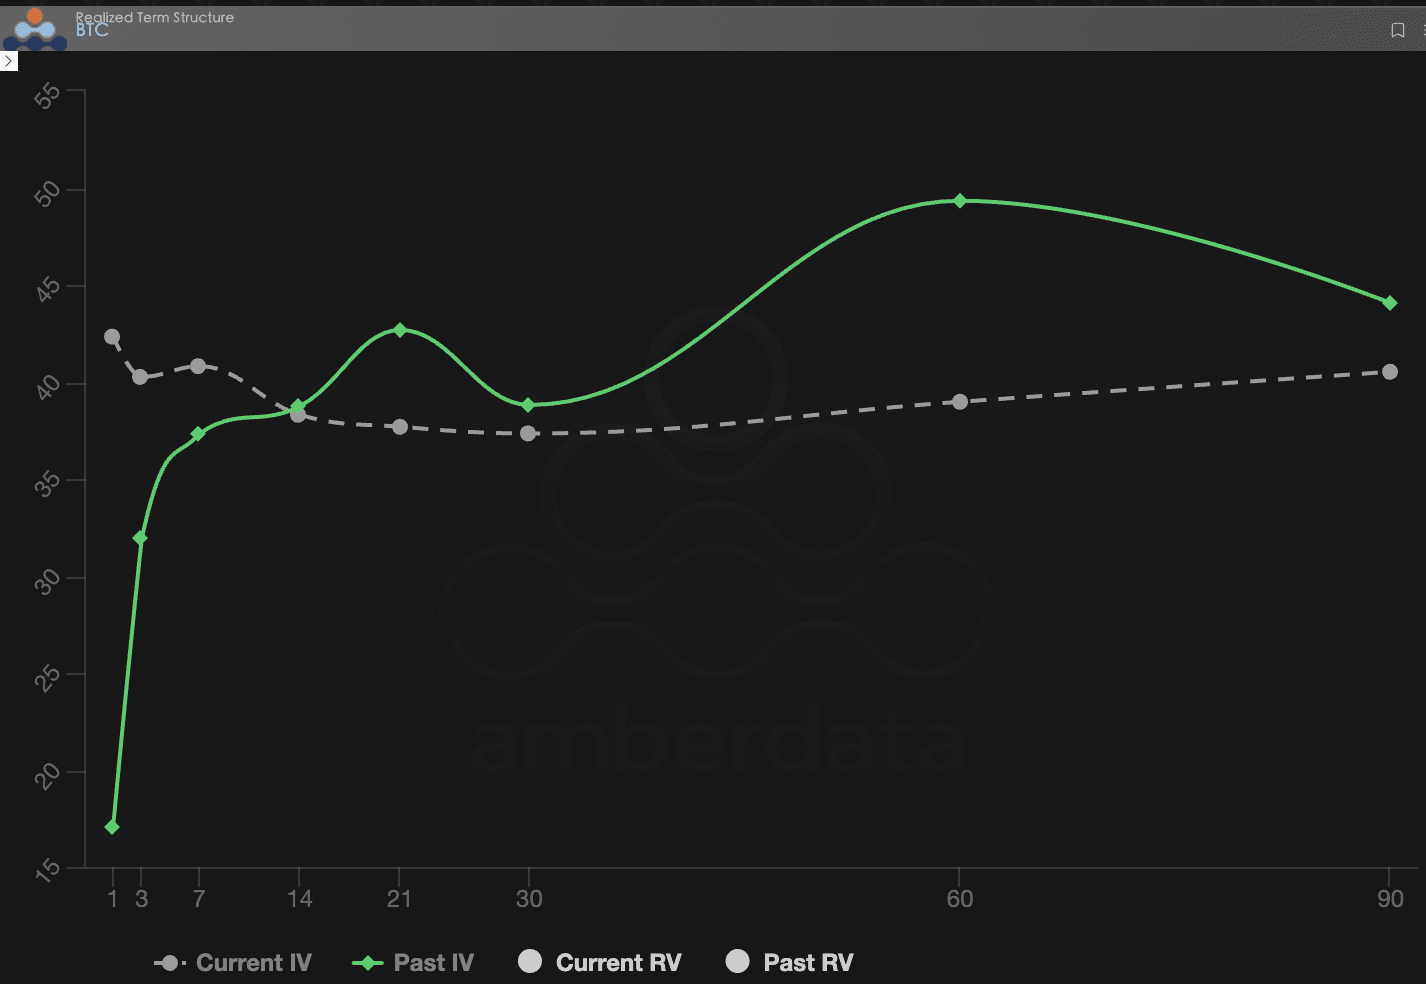
Cấu trúc kỳ hạn (Term Structure) thể hiện sự phân bố của Implied Volatility (IV) ở các thời hạn khác nhau.
Biến động hình thái: Đường cong tuần trước vẫn ở trạng thái Contango (xa cao gần thấp) khỏe mạnh, phản ánh nhu cầu phòng ngừa thường xuyên của thị trường. Nhưng trong tuần này, đường IV hiện tại đã xảy ra sự “nâng cao bên trái” mạnh mẽ, biến đổi thành hình thái đảo ngược (Backwardation) rõ rệt.
Phân tích sâu sắc: Hình thái đảo ngược có nghĩa là thị trường đang trả phí bảo hiểm cực kỳ đắt cho “mối nguy trước mắt”. Sự tăng lên của IV này không phải là một sự leo thang chậm rãi, mà là sự nhảy vọt. Nếu tiếng ồn vĩ mô không thể lắng xuống, sự đảo ngược này có thể duy trì trong một thời gian dài, từ đó hạn chế ý định mua vào của các nhà đầu tư lạc quan.
BTC
ETH
Phí bảo hiểm rủi ro biến động (VRP): Sự thu hẹp không gian lợi nhuận của bên bán
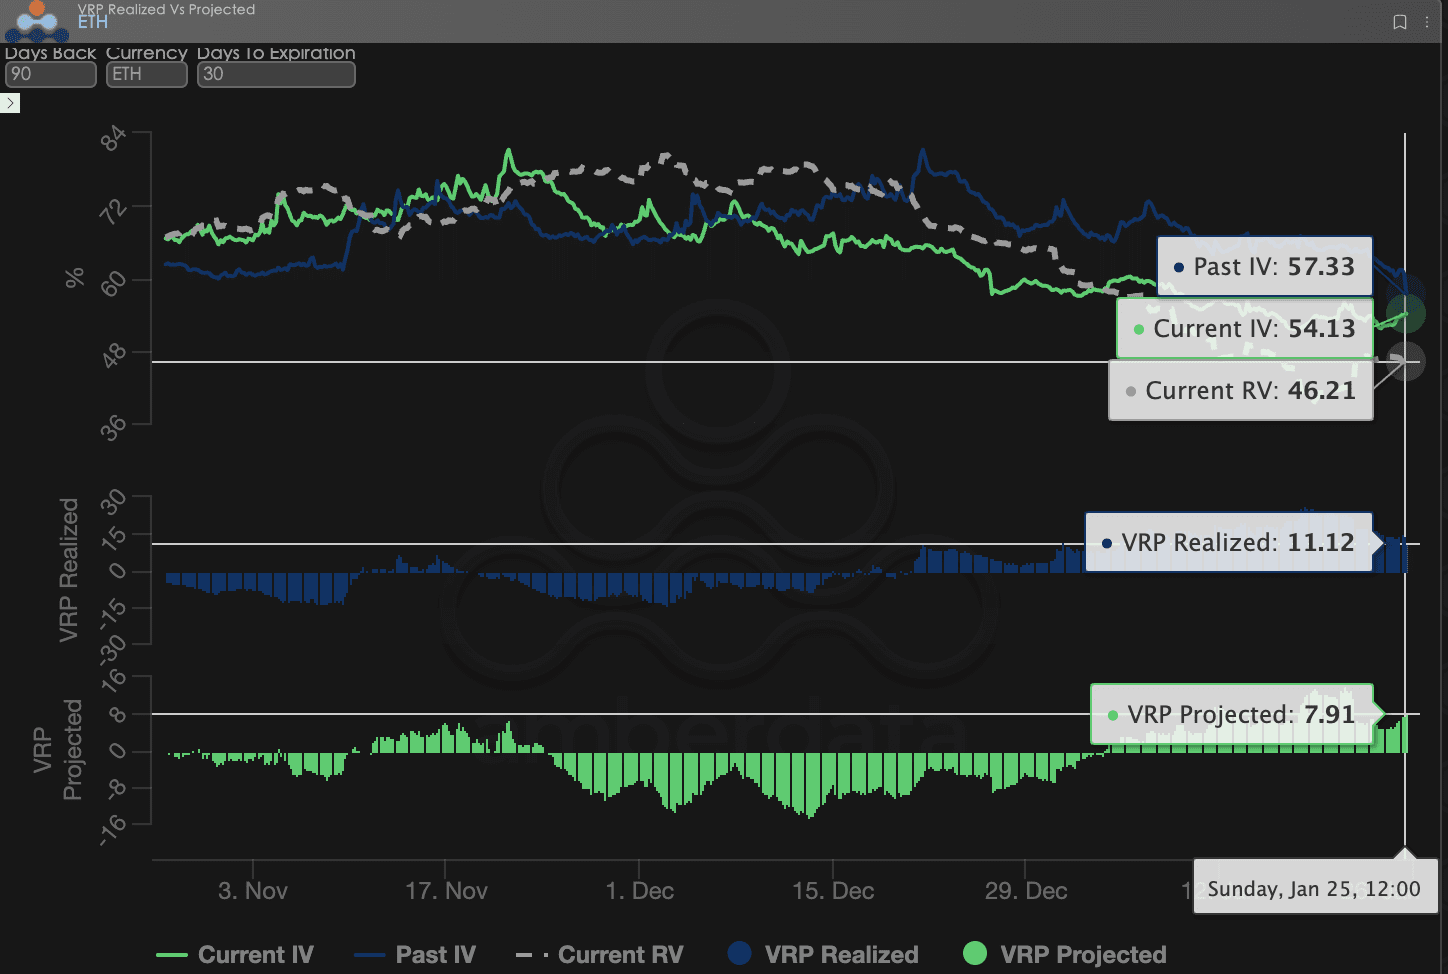
VRP (phí bảo hiểm rủi ro biến động = độ biến động ẩn IV - độ biến động đã thực hiện RV) là chỉ số quan trọng để đo lường mức độ hợp lý của định giá quyền chọn. Thị trường hiện đang trong giai đoạn điều chỉnh.
Diễn biến động: Trong tuần này, IV đã trải qua một đỉnh cao mạnh mẽ. Giữa tuần, do sự kiện Greenland, IV đã tăng nhanh, mặc dù vào cuối tuần có sự giảm nhẹ, nhưng trung tâm tổng thể đã được nâng cao.
Sự thu hẹp VRP: Điều đáng lưu ý là hiện tại VRP Realized (đã thực hiện) và VRP Projected (dự kiến) đều đã giảm xuống một chữ số, trong khi tuần trước, con số này còn nằm trong khoảng hai chữ số phong phú.
Phân tích sâu sắc: Đối với BTC, với việc IV tăng cao rồi giảm, RV (đã thực hiện độ biến động) bị các sự kiện vĩ mô kéo lên, đệm an toàn của bên bán đang trở nên mỏng manh. Mức độ VRP hiện tại có nghĩa là, với tư cách là bên bán quyền chọn, bạn đang gánh chịu rủi ro đuôi không tương xứng với lợi nhuận quyền chọn mà bạn nhận được. Không gian lợi nhuận của ETH tương đối cao hơn BTC.
BTCÐ
Dữ liệu quyền chọn: “Con mắt thứ ba” của nhà giao dịch và quyền định giá đa chiều
Trong môi trường vĩ mô phức tạp năm 2026, diễn biến giá đơn thuần (Spot Price) thường là chậm trễ, trong khi dữ liệu quyền chọn là “con mắt thứ ba” của nhà giao dịch, có thể xuyên thấu những gì bề ngoài để nhìn thấy ranh giới phòng thủ thực sự của vốn.
Đối với các phong cách giao dịch khác nhau, dữ liệu quan sát nên có sự khác biệt rõ rệt:
Nhà giao dịch ngắn hạn/ngày (Gamma Scalpers): Nên đặc biệt theo dõi phân bố Gamma Exposure (GEX) trong khoảng 1-3 dte. Như trong thời gian biến động của dự luật vào ngày 15 tháng 1, giá thực hiện tập trung của GEX đã tạo thành hỗ trợ và áp lực vật lý rất mạnh, có thể giúp dòng vốn ngắn hạn rút lui một cách chính xác trước khi thanh khoản cạn kiệt.
Nhà giao dịch xu hướng/đi sóng (Swing Traders): Nên tập trung vào 25 Delta Skew và VRP Projected. Nếu Skew tiếp tục ở mức âm thấp và VRP duy trì ở mức cao, điều này thường báo hiệu thị trường quá lo lắng, là tín hiệu điển hình của “điểm đáy ngược”.
Các tổ chức/nhà phòng ngừa dài hạn (Hedgers): Cần xuyên thấu cấu trúc kỳ hạn để quan sát sự thay đổi Vega ở xa. Bằng cách so sánh độ lệch giữa IV hiện tại và trung bình 90 ngày, có thể xác định xem “bảo hiểm” hiện tại có quá đắt hay không, từ đó quyết định có nên mua Put trực tiếp hay xây dựng chiến lược phức tạp hơn.
Dữ liệu quyền chọn cung cấp hai chiều “xác suất” và “chi phí”. Để giúp các nhà đầu tư tốt hơn trong việc nắm bắt những cơ hội không đối xứng này, Studio quyền chọn Sober hiện cung cấp dịch vụ 【theo dõi dữ liệu quyền chọn tùy chỉnh】, cung cấp hình ảnh sâu sắc cho vị thế và sở thích rủi ro cụ thể của bạn, chào mừng liên hệ tư vấn.
Ba, khuyến nghị chiến lược quyền chọn: chiến lược chênh lệch giá thị trường gấu để khóa rủi ro giảm
Đối với môi trường định giá “hoảng loạn gần, bình tĩnh xa” vào tháng 1 năm 2026, chúng tôi không khuyên các nhà đầu tư mua quyền chọn bán (Long Put) trực tiếp, vì sự nhảy vọt lớn của IV gần đây cho thấy “phí bảo hiểm” đang ở mức cao tạm thời. Lúc này, chiến lược chênh lệch giá thị trường gấu (Bear Put Spread) là công cụ phòng ngừa có giá trị nhất.
3.1 Xây dựng chiến lược (lấy BTC làm ví dụ)
Mua quyền chọn bán (Long Put): Mua 1 quyền chọn Put OTM gần tháng có Delta khoảng -0.4 (ví dụ: giá thực hiện thấp hơn giá hiện tại khoảng 5%-8%).
Bán quyền chọn bán (Short Put): Đồng thời bán 1 quyền chọn Put OTM sâu có cùng ngày hết hạn, Delta khoảng -0.2 (ví dụ: giá thực hiện thấp hơn giá hiện tại khoảng 15%-20%).
3.2 Logic khuyến nghị: Sử dụng “đảo ngược độ biến động” để giảm chi phí và tăng hiệu quả
Bù đắp tổn thất Theta đắt đỏ: Như dữ liệu ở phần hai cho thấy, độ IV gần đây rất cao, điều này có nghĩa là giá trị thời gian của quyền chọn đang mất đi rất nhanh (Theta Decay). Bằng cách bán quyền chọn Put sâu hơn, chúng ta có thể thu hồi một phần phí quyền chọn, từ đó giảm đáng kể chi phí nắm giữ vị thế phòng ngừa.
Tránh rủi ro giảm IV: Không gian VRP hiện đang thu hẹp, một khi quyết định thuế được ban hành hoặc cảm xúc vĩ mô ổn định, IV có thể gặp Volatility Crush (sụp đổ biến động). Chiến lược chênh lệch giá thị trường gấu thông qua sự kết hợp mua và bán, tận dụng sự thay đổi tương đối giữa hai mức giá thực hiện của IV, có thể hiệu quả chống lại tổn thất do sự giảm xuống đồng loạt ở chiều Vega.
Bảo vệ chính xác cho khu vực “thiên nga đen”: Xét rằng BTC là tài sản rủi ro trong giai đoạn đầu tiên của phòng ngừa, chiến lược này có thể cung cấp cho tài khoản một “đệm an toàn” rõ ràng. Ngay cả khi xảy ra sự thanh lý hệ thống do “đáy trái phiếu Nhật Bản”, chiến lược này cũng có thể cung cấp bồi thường ổn định trong khoảng giá đã khóa.
3.3 Nhắc nhở thực chiến
So với việc chỉ đơn thuần giữ tiền, chiến lược chênh lệch giá thị trường gấu thể hiện ưu việt trong bối cảnh giao động giảm giá. Nếu giá BTC giữ giao động vào cuối tháng 2 (trước khi các vấn đề bầu cử giữa kỳ phát triển), tổn thất tối đa của chiến lược này chỉ giới hạn ở phí quyền chọn ròng đã trả. Và một khi sự kiện “thiên nga đen” kích hoạt điều chỉnh sâu, chiến lược này sẽ cung cấp bảo vệ thanh khoản quý giá cho vị thế giao ngay.
Bốn, tuyên bố miễn trừ trách nhiệm
Báo cáo này được viết dựa trên dữ liệu thị trường công khai và mô hình lý thuyết quyền chọn, nhằm cung cấp cho các nhà đầu tư thông tin về thị trường và góc nhìn phân tích chuyên nghiệp. Tất cả nội dung chỉ dùng để tham khảo và trao đổi, không cấu thành bất kỳ hình thức lời khuyên đầu tư nào. Giao dịch tiền điện tử và quyền chọn có độ biến động và rủi ro rất cao, có thể dẫn đến mất toàn bộ vốn gốc. Trước khi thực hiện bất kỳ chiến lược giao dịch nào, các nhà đầu tư nên hiểu đầy đủ các đặc điểm của sản phẩm quyền chọn, thuộc tính rủi ro và khả năng chấp nhận rủi ro của bản thân, và nhất thiết phải tham khảo ý kiến của cố vấn tài chính chuyên nghiệp. Các nhà phân tích của báo cáo này không chịu trách nhiệm cho bất kỳ tổn thất trực tiếp hoặc gián tiếp nào phát sinh từ việc sử dụng nội dung báo cáo này. Hiệu suất thị trường trong quá khứ không dự báo kết quả trong tương lai, xin hãy ra quyết định một cách lý trí.
Hợp tác sản xuất: Studio quyền chọn Sober × Derive.XYZ