

Plume: Cược tuân thủ trong mảng RWA
Một, dự án này đang làm gì
Plume được phê duyệt lập dự án vào cuối 2023, lên mainnet vào tháng 6/2025; định vị là “một chuỗi được tạo riêng cho RWA”. Bối cảnh đội ngũ sáng lập rất thú vị—CEO Chris Yin trước đó làm ở Coinbase và tài chính truyền thống; GC Salman Banaei trước đây là luật sư của SEC và CFTC; năm 2026 còn đi làm chứng trước Quốc hội Mỹ về các vấn đề token hóa.
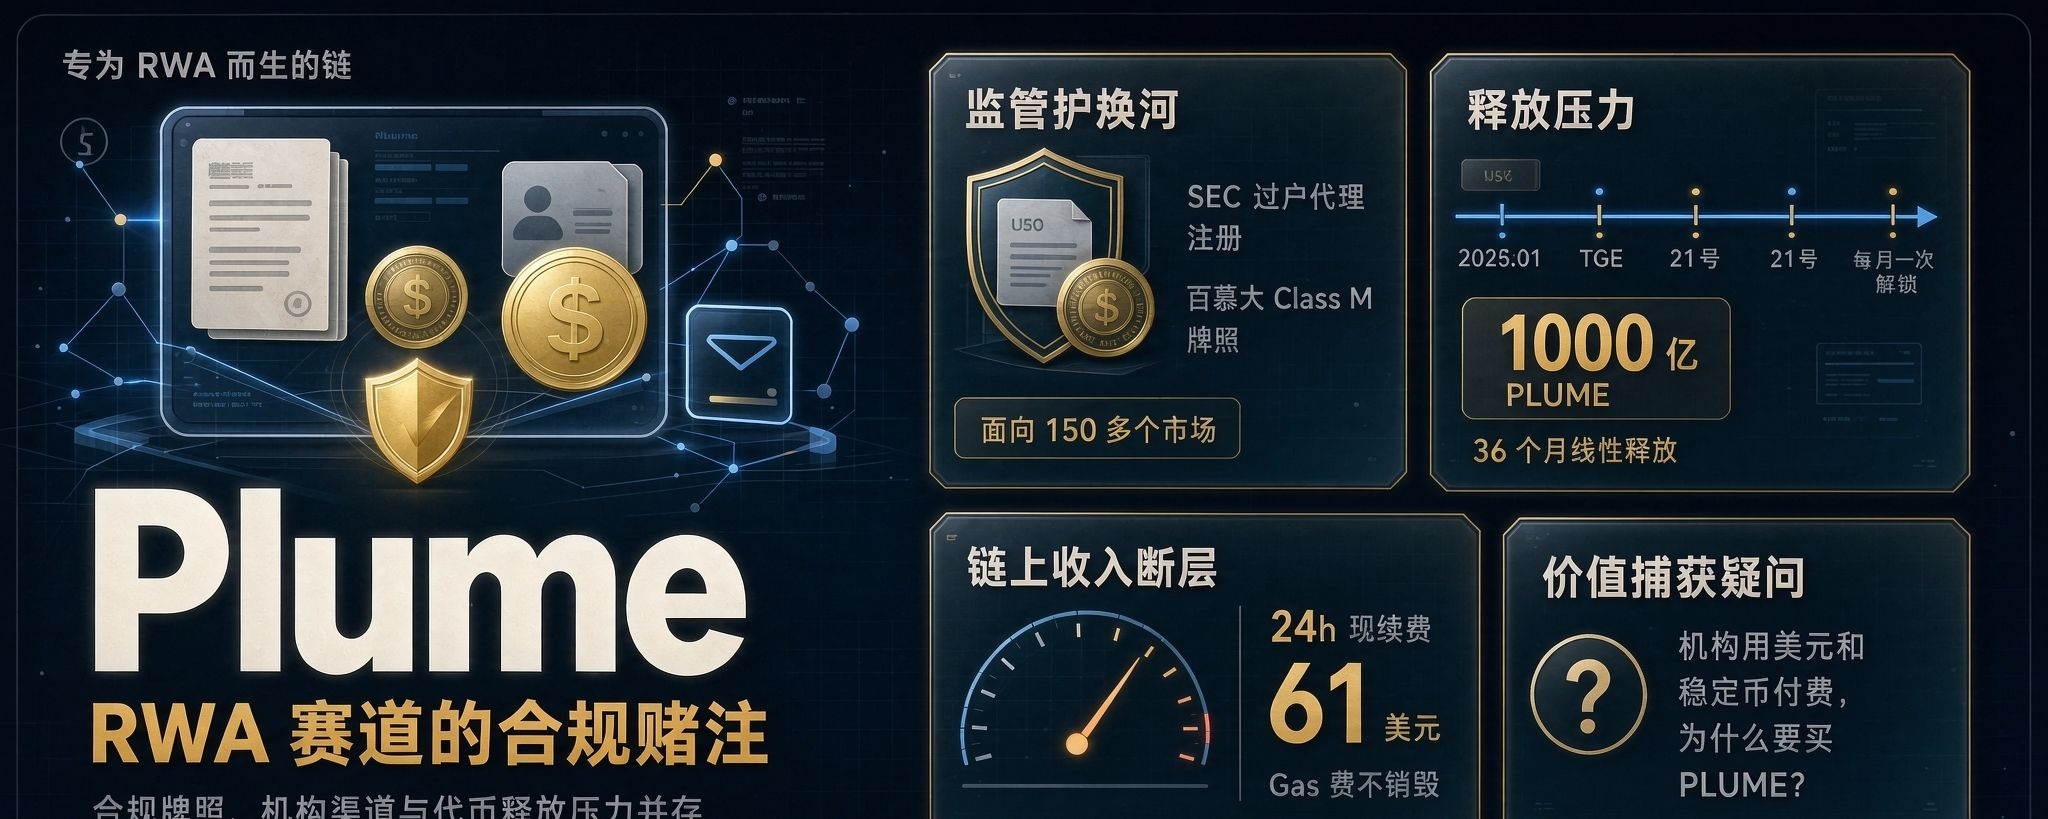
Stack kỹ thuật của chuỗi này không có nhiều tính nguyên bản: Arbitrum Nitro làm lớp thực thi, Celestia làm DA, Ethereum lo phần thanh toán cuối cùng. Khác biệt thực sự nằm ở lớp tuân thủ—họ vào tháng 10/2025 đã có đăng ký “ủy thác chuyển nhượng” của SEC, đến tháng 5/2026 lại có thêm giấy phép Class M của Bermuda. Nói ra bằng lời dễ hiểu: công ty này được phép, trong khuôn khổ pháp lý, thực hiện token hóa và chuyển nhượng chứng khoán số; điều này cực kỳ hiếm trong ngành crypto.
Hai, tiền được chia thế nào
Tổng cung 100 tỷ token PLUME—không hề ít. TGE vào tháng 1/2025, sớm hơn gần nửa năm so với lúc mainnet lên.
Về phân bổ: cộng đồng và hệ sinh thái 39%, airdrop 7%, nhà đầu tư giai đoạn đầu 21%, đội ngũ cốt lõi 20%, quỹ 13%. Chu kỳ mở khóa là 36 tháng phát hành tuyến tính, mỗi tháng vào ngày 21 sẽ thả ra một đợt cố định, khoảng 279 triệu token. Đến giữa năm 2026 thì có 43%-57% đã lưu thông, toàn bộ mở khóa đến tháng 1/2028.
Ở đây có một mốc then chốt: tháng 1/2026 có một lần mở khóa lớn, trực tiếp thả ra 39,75% lượng đang lưu hành lúc đó. Giá coin từ đỉnh 0,25 USD bị đập xuống 0,011, mức giảm 94%.
Cơ chế đốt gần như bằng 0. Trên chuỗi dùng kiểu phí động theo EIP-1559, nhưng toàn bộ phí Gas thuộc về validator và bộ sắp xếp, không bị đốt. Vào một ngày nào đó giữa năm 2026, tổng phí trong toàn mạng 24 giờ chỉ 61 USD—bạn không đọc nhầm, là 61 USD. So với lượng được phát hành mỗi ngày thì khoảng trống đó lớn đến mức không thể xem như bình thường.
Tỷ lệ năm của việc staking trình xác nhận khoảng 8,2%, nhưng đây không phải chia lợi nhuận/thu phí, mà là số coin mới được phát hành. Gỡ khóa cần thời gian chờ 21 ngày để nguội.
Ba, năm 2026 đang làm gì
Luồng chính năm nay là “đưa tài sản lên chuỗi” thành “nhét tài sản vào ví người dùng”.
Nest là kho bạc lợi suất RWA tự xây của họ: người dùng nạp USDC vào, lớp nền tảng kết nối tới quỹ trái phiếu ngắn Invesco, carry fund của Bitwise, tín dụng tư nhân của Apollo, các quỹ của WisdomTree (14 quỹ) và nhiều thứ khác. Tháng 7/2026, sản phẩm kho bạc của Nest là nBASIS vào Binance Wallet—tức là hàng chục triệu người dùng của Binance có thể mua ngay trong ví.
Ngoài ra, ether.fi đã đầu tư 100 triệu USD vào kho bạc RWA của Plume, Bybit cũng tham gia các sản phẩm lợi suất cấu trúc. Họ còn xây một khung phát hành tài sản tên Arc và hệ thống oracles SkyLink, ghi dữ liệu NAV và lãi suất của ngân hàng lưu ký thẳng vào hợp đồng.
Đang thúc đẩy triển khai đa chuỗi: đồng bộ kho bạc Nest lên Solana, Ethereum, Avalanche và BNB Chain. Ý tưởng là “Plume lo phát hành và tuân thủ, các chuỗi khác lo thanh khoản”.
Bốn, dữ liệu rốt cuộc thế nào
Trước hết nói phần đẹp:
Chuẩn theo website cho TVL RWA: 115 triệu USD
Địa chỉ nắm giữ RWA: từ 200 nghìn đến 280 nghìn
Danh sách các tổ chức hợp tác: Apollo, WisdomTree, BlackRock (gián tiếp), Invesco, Bitwise, FalconX
Xem thêm cái thật:
TVL DeFi nguyên bản theo thống kê của DefiLlama: từ 12,4 triệu đến 16,7 triệu USD—đây mới là số tiền thực sự bị khóa trong các hợp đồng trên chuỗi Plume
Giá trị hoạt động RWA: đến mùa xuân 2026 thì vượt 600 triệu, mùa hè rơi về 55 triệu, biến động cực mạnh
Phí toàn mạng 24 giờ: 61 USD (dữ liệu ngày nào đó của tháng 6/2026)
Số lượng kho bạc: hơn 10 cái; lớn nhất là BlackOpal 62 triệu, FALX 28,7 triệu
Nói thật: trong TVL RWA, một tỷ lệ khá lớn là tiền của Points Farmer và vòng quay vốn đào mỏ, không phải tiền tổ chức bị khóa. Biến động mùa xuân lên 600 triệu, mùa hè xuống 55 triệu—điều đó đã nói lên rất nhiều rồi. Nếu đúng là phân bổ của tổ chức thì đường cong sẽ không dốc kiểu đó.
Năm, so với đối thủ cạnh tranh thì thế nào
Hiện mảng RWA có vài người chơi:
Ondo Chain: dựa lưng vào dòng tiền trái phiếu chính phủ OUSG/USDY, có một “đường dây ngầm” với BlackRock, nhưng giống hơn “chuỗi riêng” cho sản phẩm trái phiếu của chính họ
Centrifuge: pool tín dụng RWA “lão làng”, TVL thật nhưng câu chuyện đã cũ
Mantra (OM): hệ Cosmos gom thêm tiền từ khu Trung Đông, đã nổ một lần “dính lôi” vào năm 2026
Polymesh: tập trung vào chứng khoán STO, tuân thủ rất nặng nhưng hệ sinh thái nguội lạnh
Điểm mạnh của Plume là giấy phép tuân thủ đầy đủ nhất, quan hệ với tổ chức vững nhất, kênh phân phối rộng nhất (Binance Wallet, Bybit, ether.fi). Điểm yếu là stack công nghệ gần như “đóng vỏ bọc”, thu nhập trên chuỗi gần như bằng 0, và lộ trình thu hút giá trị của token (token value capture) không rõ ràng.
Sáu, tấm bài “quản lý”
Đây là điểm khác nhất của Plume so với đa số dự án.
Đa số dự án bị SEC truy đuổi xử lý, còn Plume là tự bước vào văn phòng SEC để ký giấy. Việc đăng ký ủy thác chuyển nhượng của SEC đồng nghĩa là nó có thể hợp pháp thực hiện đăng ký, chuyển nhượng và ghi sổ kế toán chia cổ tức đối với chứng khoán số. Giấy phép Bermuda cho phép họ triển khai hoạt động tới hơn 150 quốc gia (không bao gồm bán lẻ ở Mỹ).
Nhưng cũng là con dao hai lưỡi: chủ động trói mình vào khung quản lý chứng khoán của Mỹ đồng nghĩa là số lượng chứng khoán được token hóa phát hành trên chuỗi càng nhiều thì chi phí tuân thủ và bị cơ quan giám sát soi xét càng nặng. Bản thân PLUME không bị SEC liệt kê là chứng khoán, nhưng mọi sản phẩm RWA chạy trên đó đều nằm trong tầm mắt của SEC.
Chuyện Salman Banaei đi làm chứng trước Quốc hội cũng khá tinh tế—một mặt cho thấy họ chủ động định hình chính sách, mặt khác cũng chứng tỏ lĩnh vực này vẫn đang chờ một khung quản lý rõ ràng.
Bảy, cấu trúc số lượng/nắp lệnh (cổ phần)
Không có dữ liệu phân bổ địa chỉ chính xác như Filfox, nhưng có thể suy ra từ cấu trúc phân bổ: nhà đầu tư giai đoạn đầu 21%, đội ngũ 20%, quỹ/ngoại giao hội 13%—tổng cộng 54% nằm trong tay nội bộ. Trong cả năm 2026, mỗi tháng thả/phát hành 2,79 tỷ token; nhịp này sẽ tiếp tục đến tháng 1/2028.
Lần mở khóa lớn vào tháng 1/2026 đã đẩy giá từng chạm 0.011, cho thấy chỉ cần đụng nhẹ “hàng trong nội bộ” thì sức hấp thụ của thị trường rất kém.
Lượng lưu thông thực sự theo tần suất cao ước tính ở khoảng 1 đến 1,5 tỷ token. Phần lớn lượng lưu thông nằm trong các pool thanh khoản sâu trên sàn, hoặc bị khóa dưới dạng staking.
Điểm tốt là: sau tháng 1/2028 thì lượng phát hành mới về 0. Nếu đến thời điểm đó mảng RWA chưa chết, PLUME sẽ là một cược đối xứng kiểu “xả áp lực cung về số 0 + tuân thủ đã trưởng thành”.
Tám, các mốc đáng chú ý
Mỗi tháng ngày 21/2026: 2,79 triệu token được mở khóa, kéo dài đến tháng 1/2028
Nửa cuối năm 2026: tình hình tăng trưởng AUM thực sự của nBASIS trên Binance Wallet
Cả năm 2026: giấy phép Bermuda có thu hút được “tiền thật” của các tổ chức không phải Mỹ hay không
Năm 2027: SEC có ban hành hướng dẫn chi tiết về “ủy thác chuyển nhượng trên chuỗi” không
Tháng 1/2028: lần mở khóa cuối cùng, điểm ngoặt về cung
Chín, rủi ro nằm ở đâu
Thứ nhất, đỉnh mở khóa trùng lúc câu chuyện RWA bắt đầu hạ nhiệt. Mức giảm 94% của tháng 1/2026 đã từng diễn ra một lần.
Thứ hai, TVL của Nest là tiền người dùng dùng USDC mua lợi suất từ RWA, còn bản thân PLUME không tự bắt (capture) giá trị đó. Tổ chức trả phí quản lý bằng USD chứ không mua PLUME. Nếu quy mô RWA tăng nhưng PLUME không tăng, đừng ngạc nhiên.
Thứ ba, phí giao dịch trên chuỗi nhiều năm qua đều ở mức hai chữ số USD. Ngân sách an toàn của validator hoàn toàn dựa vào coin mới được phát hành. Nếu giá coin rơi xuống dưới một ngưỡng nào đó, validator rút khỏi mạng, và khi đó độ an toàn của sự đồng thuận sẽ bị ảnh hưởng.
Thứ tư, danh tính của L2 quyết định là nó không nắm giữ bảo mật lớp nền. Việc quyết toán dựa vào Ethereum, DA dựa vào Celestia, thực thi dựa vào Arbitrum Nitro. Giá trị cốt lõi của Plume là lớp middleware tuân thủ cộng với bộ sắp xếp, chứ không phải một lớp bảo mật độc lập.
Mười, nói vài câu cuối
Plume khiến tôi nhớ đến Polygon năm 2021—kỹ thuật không phải nguyên bản, TVL dựa vào khuyến khích, token dựa vào phát hành/tăng lượng, nhưng câu chuyện lại bắt trúng “cửa sổ thời đại”.
Plume đặt cược vào việc “RWA trở thành cấu hình mặc định của TradFi” để cứu token value capture.
Nhưng có một vấn đề luôn phải vượt qua: tổ chức dùng tiền USD để trả, vậy tại sao lại mua PLUME?
Nếu mảng RWA thực sự bùng nổ, Plume như một hạ tầng chắc chắn được hưởng lợi. Nhưng việc hưởng lợi đó thể hiện trên giá PLUME hay phản ánh vào bảng cân đối tài sản–nợ của Plume Foundation—đó là hai chuyện hoàn toàn khác nhau.
