
Buổi sáng mua bánh kếp, buổi trưa gọi đồ ăn mang về, buổi tối bắt taxi về nhà, suốt cả ngày chỉ cần một chiếc điện thoại là xong. Những ngày thế này trôi qua quá thuận lợi, đến mức chúng tôi cũng quên mất việc hỏi một câu: ai là người sớm nhất đã nghĩ ra mã QR và thanh toán di động? Câu trả lời có phần bất ngờ.
Mã QR xuất phát từ Nhật Bản, còn phác thảo của thanh toán di động lại hình thành ở Mỹ. Nhưng hai thứ đó khi được mang đến Trung Quốc thì lại được “chơi” ra một thế giới khác.
Người phát minh ra không được hưởng lợi lớn nhất, trái lại những kẻ đi sau lại chạy xa nhất. Trong câu chuyện này, điều thú vị hơn cả bản thân kỹ thuật.
Trước tiên nói về mã QR. Năm 1994, tại tỉnh Aichi của Nhật Bản, trong kho của công ty Denso chất đầy linh kiện ô tô. Một kỹ sư tên là Hara Masahiro ngày nào cũng loay hoay với mã vạch.
Mã vạch chỉ lưu được vài chục ký tự, việc quét còn phải canh góc, một ngày làm việc là cổ tay người công nhân đều ê nhức. Năm đó Nguyên Xương Hồng 37 tuổi, tốt nghiệp ngành điện khí của Đại học Hòai Pháp, vào nhà máy đã hơn mười năm. Ông muốn làm một thứ mới, nhét được nhiều thông tin hơn, và dù ngang hay dọc đều đọc được.
Lấy cảm hứng từ giờ nghỉ trưa. Truyền thông Nhật Bản sau đó phỏng vấn ông, ông nói mình thích chơi cờ vây. Một ngày nọ ông cứ nhìn bàn cờ ngẩn ngơ, rồi bất chợt thấy cách sắp xếp quân đen trắng giống như một dạng mật mã. Thế là ông chuyển ý tưởng đó lên giấy.
Trong ô vuông thêm ba góc định vị, máy quét từ bất kỳ hướng nào cũng có thể nhận ra. Đây chính là mã QR—viết tắt của Quick Response, “phản hồi nhanh”.
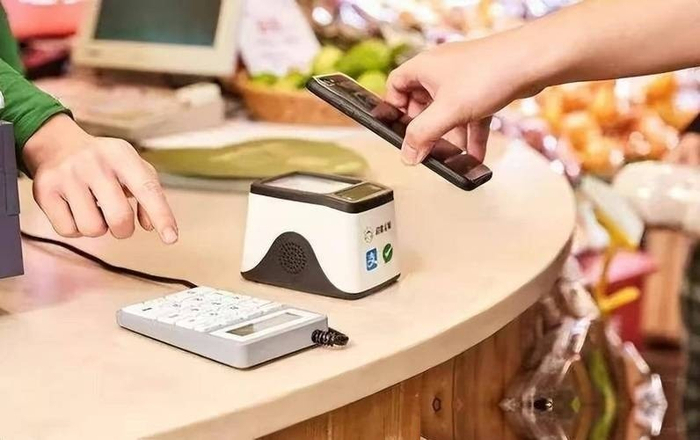
Tốn một năm rưỡi cho khâu nghiên phát triển, nhóm chỉ có hai người. Điện Denso đã đưa ra một quyết định đáng khâm phục: mở bằng sáng chế, ai cũng dùng được, không thu phí.
Một nước đi này thật là khéo léo, khiến mã QR có khả năng được mở rộng trên toàn cầu. Nhưng đối với chính điện Denso, điều đó cũng đồng nghĩa với việc từ bỏ một trong những “đường ống” kiếm tiền béo bở nhất.
Còn ở ngay bản địa Nhật Bản, họ lại thiên về các giải pháp chip như RFID, FeliCa; mã QR thì bị “lạnh nhạt” hơn, lâu dài chỉ quanh quẩn trong giới công nghiệp và logistics.
Nói tiếp ở bờ bên kia Thái Bình Dương. Năm 1998, một công ty nhỏ ở Thung lũng Silicon Mỹ tên là Confinity xuất hiện. Năm 1999, một chàng trai trẻ người Nam Phi tên Mã Tư Kha làm ra một ngân hàng trực tuyến, gọi là X.com.
Tháng 3 năm 2000, hai bên sáp nhập. Tháng 2 năm 2001 đổi tên thành PayPal. Đây là một trong những nền tảng thanh toán Internet thời kỳ đầu có ảnh hưởng lớn nhất trên thế giới.
Thời điểm đó, Internet ở Mỹ đang bứt lên. Thương mại điện tử vừa mới nhú, còn thanh toán online chủ yếu dựa vào séc gửi qua đường bưu điện—chậm đến mức khiến người ta phát điên. PayPal đã giải quyết “nỗi đau” này.
Năm 2002 bị eBay thâu tóm, sau đó lại độc lập niêm yết. Năm 2021, trong thời kỳ dịch COVID, vốn hóa của PayPal từng vượt mốc ba nghìn sáu trăm tỷ đô la Mỹ, huy hoàng vô cùng. Nhưng mấy năm gần đây, “phong cách” lại đổi khác.
Đến năm 2026, giá trị vốn hóa của PayPal từ đỉnh đã sụt gần tám mươi phần trăm, trên thị trường thỉnh thoảng lại rộ lên tin đồn muốn tách công ty, muốn bán mình. Còn với Mã Tư Kha (Musk), sau khi sáp nhập, nửa năm sau đã bị hội đồng quản trị “đuổi” khỏi ghế CEO.
Anh ta cầm tiền cổ tức đi làm SpaceX và Tesla, hóa ra lại gặp may nhờ họa. Ngoài đường phố Mỹ, cách thanh toán chủ đạo vẫn luôn là quẹt thẻ, Apple Pay, Google Wallet.
Tất cả đều dựa trên tài khoản thẻ tín dụng, nên gần như không thấy thanh toán quét mã. Nhà hàng muốn trả tiền boa thì vẫn phải viết tay biên lai; taxi thì vẫn phải quẹt thẻ.
Vì sao không đi được trên con đường quét mã? Gốc rễ nằm ở lợi ích. Ngành công nghiệp thẻ tín dụng của Mỹ mỗi năm tạo ra doanh thu hơn 80 tỷ đô la, trong đó phí chiết khấu khi quẹt thẻ chiếm gần một nửa.
Visa, Mastercard, American Express và một số ngân hàng lớn từ lâu đã “buộc chung một sợi dây”. Mỗi lần giao dịch của bên bán bị trừ phí từ 2% đến 3%—miếng bánh này vừa dày vừa vững.
Nếu để cách thức quét mã—một rào cản phần cứng thấp—xông thẳng vào thì cả cục diện sẽ sụp đổ. Lợi ích của nhóm đã chiếm thế quá nặng, lực đẩy của cải cách vì thế cũng yếu đi.
Đây cũng là điều nhiều bạn bè nước ngoài từng cảm thán sau khi du lịch Trung Quốc: sau khi về nước, nhìn lại cách thanh toán của mình, họ lại thấy mình tụt hậu.
Lo lắng về quyền riêng tư cũng không thể bỏ qua. Người Mỹ đặc biệt nhạy cảm với dữ liệu cá nhân; châu Âu thì dựng lên một “mẫu chuẩn” nghiêm khắc (Quy định bảo vệ dữ liệu chung). Mùa thu năm 2024, một nền tảng thanh toán bên thứ ba trong EU bị phanh phui rò rỉ dữ liệu: hơn 1,2 triệu người dùng bị hacker đánh cắp thông tin nhận dạng. Nền tảng đó bị “phạt” 120 triệu? (1 trăm 20 triệu euro = 1亿两千万欧元) Euro—tổng tiền phạt là một trăm hai mươi triệu? (1.2?); tức 120 triệu? Theo bản gốc: “一亿两千万欧元” = 120 triệu euro.
Khi chuyện như thế này xảy ra, người tiêu dùng bình thường lại càng không yên tâm với các ứng dụng thanh toán phải gắn số điện thoại, chứng minh nhân dân và thẻ ngân hàng.
Cái “vách đá” về mặt kỹ thuật cũng là thật. Mỹ thì rộng mà thưa dân, nhiều nơi đến tín hiệu 4G cũng không ổn định. Thanh toán di động cần xác nhận mạng theo thời gian thực, tốc độ mạng chậm một chút là trải nghiệm người dùng sụp ngay.
Thêm việc người Mỹ từ những năm 1980 đã quen quẹt thẻ, nên đổi thói quen sau hàng chục năm rất khó. Tình hình ở Nhật cũng “lệch” tương tự. Mã QR do họ phát minh ra, nhưng khi quảng bá ở Nhật lại cực chậm.
Người Nhật cho đến tận bây giờ vẫn quen bỏ tiền mặt trong túi. Nhiều cửa hàng nhỏ thậm chí chỉ nhận tiền mặt.
Một chuyện rắc rối khác ở Nhật Bản nữa là cuộc tranh giành tiêu chuẩn. PayPay, Rakuten Pay và d払い của từng nhà nền tảng không tương thích với nhau; mã QR cũng được chia thành vài loại như tĩnh, động và mã vạch. Chủ cửa hàng nhỏ treo cả một hàng mã QR đủ màu đủ kiểu trên tường, nhìn vào là hoa cả mắt.
Bộ Kinh tế Công nghiệp Nhật Bản từ vài năm trước đã bắt đầu thúc đẩy “Tầm nhìn không tiền mặt”, mục tiêu đến năm 2025 nâng tỷ lệ thanh toán không tiền mặt lên 40%. Đến năm 2026, con số này mới chỉ vừa vượt khoảng 58%, chênh xa với mức phổ biến của Trung Quốc—thường là 90% trở lên.
Có một chuyện khá mỉa mai: sách giáo khoa cấp hai của Nhật Bản hiện gần như cuốn nào cũng in mã QR; quét lên có thể nghe phát âm tiếng Anh và xem video thí nghiệm vật lý.
Mã QR trong các bối cảnh giáo dục thì mọc như nấm, nhưng đến khâu thanh toán, nhiều cửa hàng vẫn chỉ thu tiền xu và tiền giấy. Người tạo ra không thể để nó lớn lên tại chính “đất nhà”, thế mà nơi nó phát triển mạnh nhất lại là ở nước ngoài.
Sự tương phản này đặt trong lịch sử công nghệ cũng không nhiều.
Khoảng đầu những năm 2000, mã QR lặng lẽ bước vào Trung Quốc. Lúc đầu, nó chỉ thỉnh thoảng xuất hiện ở mặt sau phiếu vé tàu hoặc đơn hàng chuyển phát, chẳng mấy gây chú ý. Thứ thực sự khiến nó “lật mình” ngoạn mục, chính là cuộc chiến thanh toán di động năm 2013.
Khoảng thời gian đó, WeChat Pay mới vừa ra mắt, còn Alipay cũng đang tìm cách đột phá để chuyển từ phiên bản trên máy tính sang điện thoại. Hai đội ngũ đối mặt với cùng một vấn đề khó: làm sao để các bà lớn chợ búa và chủ cửa hàng bán đồ ăn ở góc phố cũng có thể nhận thanh toán điện tử?
Lắp POS quá đắt: một máy vài nghìn, tiểu thương nhỏ căn bản không dùng nổi. Vào lúc này, mã QR mà người Nhật từng “giấu kho” gần hai mươi năm lại trở thành đáp án hoàn hảo.
Chỉ một tờ giấy A4, một máy in, một chiếc điện thoại thông minh—chi phí cả bộ trang bị chưa tới mười tệ.
Từ đó, cuộc chiến trợ cấp được khởi động. Dịp Tết Nguyên đán 2014, hồng bao WeChat trong một đêm khiến hàng triệu người gắn thẻ ngân hàng; Alipay theo sau, tung chương trình “Gom đủ năm điều may mắn” kéo cả các cửa hàng kinh doanh ngoài đường phố vào cuộc. Didi và Kuai-Di cũng đốt một lượng trợ cấp lớn vào ngành taxi, khiến thế hệ tài xế lớn tuổi bị “đào tạo gắt” thành những tay sành sỏi quét mã.
Những cô chú hàng xóm ngoài sáu mươi cũng đều học được cách mở mã thanh toán; chỉ cần đưa ngón tay làm vài động tác trên màn hình là xong, nhanh hơn cả việc đếm tiền lẻ. Đến khoảng trước năm 2016, thanh toán bằng quét mã gần như đã phủ kín mọi ngóc ngách ở Trung Quốc.
Bác lớn bán trà sữa bơ (sữa bơ) bên cạnh đường kinh luân ở Tây Tạng dán mã QR; ông già bán bánh nướng (nang/bánh mì kiểu vùng) ở chợ Kaxar, Tân Cương, trước mặt cũng treo mã thu tiền. Mấy năm trước đi tới một làng ở vùng Vạn Nam, lại gặp một bà già bán đặc sản núi, ngoài tám mươi, không biết chữ nhưng lại thành thạo đưa mã QR cho chúng tôi quét.
Chỉ cần một câu “ting ting” là tiền về. Cô ấy nhắm mắt cười tựa như đang nhận lấy vàng thật bạc thật. Cảnh tượng này còn trực quan hơn bất kỳ con số nào.
Con số cũng nói lên vấn đề. Trong kỳ nghỉ Tết Nguyên Đán năm 2026—tức là chín ngày từ 15 đến 23 tháng 2 năm nay—Liên minh Thanh toán Liên Ngân (银联) và mạng liên minh đã xử lý tổng cộng 39.302 tỷ giao dịch, liên quan đến số tiền 13,12 nghìn tỷ nhân dân tệ? (13.12万亿元). Số lượng giao dịch bình quân mỗi ngày tăng 37,45% so với cùng kỳ năm ngoái.
Trong kỳ nghỉ lễ Ngũ Nhất năm nay, số lượt giao dịch thanh toán của người từ nước ngoài đến Trung Quốc tăng trưởng so với cùng kỳ năm ngoái vượt 45%.
Mấy năm trước, khách du lịch nhập cảnh không dùng được thanh toán di động ở trong nước vốn là nút thắt khó. Năm 2024, Ngân hàng Trung ương thúc đẩy “gắn thẻ nước ngoài vào trong” và kết nối ví thanh toán ở nước ngoài với nhau. Visa và Mastercard có thể gắn trực tiếp vào Alipay; AlipayHK ở Hồng Kông và Kakao Pay ở Hàn Quốc cũng có thể quét mã ở nội địa.
Bản thân Nguyên Xương Hồng nhìn nhận chuyện này thế nào? Ông cụ hiện gần bảy mươi tuổi, vẫn đang làm việc tại điện Denso.
Năm 2025, ông đến Trung Quốc tham gia hoạt động phổ cập khoa học, công khai nói rằng Trung Quốc đã dùng mã QR với chiều sâu và độ rộng mà ông lúc đó hoàn toàn không thể lường trước—đặc biệt là ứng dụng quy mô hóa trong thanh toán giá trị nhỏ tần suất cao, là “mức độ triển khai kiểu sách giáo khoa”. Ông cũng nhắc rằng, với vai trò là phương tiện dữ liệu chi phí thấp nhưng độ tin cậy cao, mã QR trong tương lai còn không gian rất lớn cho Internet vạn vật, truy xuất công nghiệp, và hồ sơ y tế.
Có một chi tiết đáng suy nghĩ. Mã QR từ một cái ô trong kho công nghiệp, biến thành cổng vào của cuộc sống của hơn một tỷ người—giữa chặng đường đó không phải là một phát minh đơn lẻ, mà là vô vàn tình huống được mài giũa, vô số cửa hàng được “giáo dục” để dùng, và vô số khoản trợ cấp được dội xuống.
Phía sau đó là cả một kết quả phối hợp: ngành công nghiệp Internet, quản lý giám sát tài chính và hạ tầng viễn thông. Trạm 4G, 5G được phủ sớm và phủ dày, điện thoại thông minh thì rẻ như rau; tài khoản ngân hàng theo chế độ định danh được kết nối toàn quốc.
Chỉ cần một mắt xích gặp vấn đề, “quét một cái là xong” này cũng không chạy được. Đặt vào mốc năm 2026, nhìn lại thì câu chuyện vẫn đang tiếp tục tiến lên.
Năm nay, Ngân hàng Trung ương thúc đẩy đồng nhân dân tệ kỹ thuật số đã làm thử nghiệm chuyên sâu ở Vùng châu thổ sông Dương Tử (Trường Giang) và Vùng Vịnh Lớn Quảng Đông-Hồng Kông-Ma Cao; ví phần cứng, thanh toán đeo được trên người, thanh toán xuyên biên giới cũng đang được triển khai. Mười quốc gia ASEAN vừa ký với Trung Quốc thỏa thuận công nhận mã QR xuyên biên giới.
PromptPay của Thái Lan, NAPAS của Việt Nam đều đang được kết nối với WeChat và Alipay. Chẳng bao lâu nữa, từ Côn Minh đến Hà Nội, từ Quảng Châu đến Jakarta—một mã QR có thể quét “sạch” nửa lục địa Đông Nam Á.
Ở Đài Loan, tỷ lệ phổ cập thanh toán bằng quét mã cũng đang chạy theo, nhưng giữa các nền tảng thanh toán trong nội địa vẫn chưa thông được chuẩn. Nhiều cửa hàng vẫn chủ yếu thanh toán bằng quẹt thẻ. Trong cùng một “vòng đời người Hoa”, chênh lệch như vậy cũng khá khiến người ta cảm khái.
Đổi mới là chuyện “từ số không lên một” đáng để kính nể, nhưng “từ một lên trăm triệu” còn cần bản lĩnh hơn. Người Nhật đã ươm được hạt giống, nhưng lại không tìm được mảnh đất phù hợp nhất để nó phát triển; người Mỹ thì đã chạy vài chục năm trên đường đua thanh toán, nhưng các “khóa gài” của luật cũ đã nhốt chặt mọi trò chơi mới.
Còn ở Trung Quốc, dân số đủ lớn, hạ tầng đủ vững, cả thương gia lẫn người dùng đều sẵn sàng thử cái mới—những điều kiện đủ đầy cuối cùng khiến một hạt giống nảy mầm và lớn lên thành cây đại thụ che bóng cả bầu trời. Nhìn từ góc độ người bình thường, chúng ta không cần quan tâm công ty nào có vốn hóa bao nhiêu hay tiêu chuẩn công nghệ nào mạnh hơn.
Điều khiến người ta thực sự xúc động, là buổi sáng sớm đứng ở quầy bán đồ ăn sáng mua một phần đậu nành sữa (đậu tương) và quẩy, rút điện thoại ra “tích” một tiếng; chủ quầy không ngẩng đầu lên cũng gọi luôn khách tiếp theo. Cảm giác mượt mà đó, sự tiện lợi đã hòa hẳn vào đời thường—mới chính là dáng vẻ đẹp nhất của công nghệ.
Khi Nguyên Xương Hồng vẽ ra cái ô đó vào năm 1994, có lẽ ông cũng chưa từng nghĩ rằng nó sẽ biến thành một cử chỉ mà hơn một tỷ người ở một quốc gia phương Đông thực hiện mỗi buổi sáng.