


Kịch bản thực tế sớm nhất cho Bitcoin trở thành đồng tiền dự trữ toàn cầu — được định nghĩa ở đây là sự ưu việt của đồng tiền dự trữ thay vì việc áp dụng tài sản dự trữ hạn chế — có thể xảy ra vào giữa những năm 2040. Đánh giá này dựa trên một mô hình coi các mệnh lệnh chính thức, khung tài sản đảm bảo, và các quy ước lập hóa đơn và thanh toán quốc tế là những ràng buộc bắt buộc.
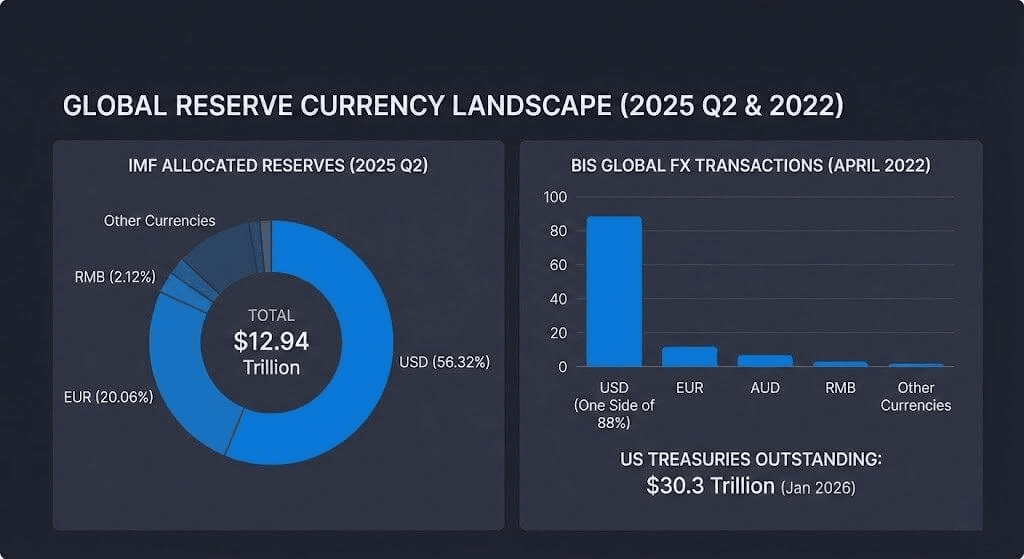
Điểm khởi đầu là hệ thống dự trữ hiện tại, nơi tổng dự trữ ngoại hối toàn cầu đạt 12,94 nghìn tỷ đô la trong quý thứ hai của năm 2025, với đồng đô la Mỹ vẫn chiếm 56,32% tổng dự trữ đã phân bổ.
Dữ liệu IMF cho thấy tại sao việc mô hình hóa một sự đảo ngược trong một thập kỷ duy nhất là khó khăn, ngay cả dưới sự chấp nhận Bitcoin trong khu vực tư nhân nhanh chóng. Mẫu số — cơ sở dự trữ toàn cầu — là khổng lồ và chỉ thay đổi chậm.
Trong quý 1 năm 2025, IMF báo cáo rằng đô la Mỹ chiếm 57.74% dự trữ đã phân bổ, euro chiếm 20.06%, và nhân dân tệ chiếm 2.12%. Những con số này khung cho các cấu trúc bảng cân đối “an toàn” mà các ngân hàng trung ương đã hoạt động.
Trạng thái tiền tệ dự trữ cũng liên quan đến hệ sinh thái tài trợ và phòng ngừa phía sau các danh mục dự trữ. Vào tháng 4 năm 2022, đô la đã đứng ở một bên của 88% giao dịch ngoại hối toàn cầu.
Cốt lõi tài sản thế chấp của mạng lưới đó vẫn là trái phiếu Kho bạc Mỹ. Tổng số trái phiếu Kho bạc chưa thanh toán khoảng 30.3 nghìn tỷ đô la, với khối lượng giao dịch hàng ngày trung bình khoảng 1.047 nghìn tỷ đô la, theo thống kê thị trường Kho bạc Mỹ được cập nhật vào tháng 1 năm 2026.
Hai bước: Tài sản dự trữ so với quyền ưu tiên tiền tệ dự trữ.
Trường hợp tiền tệ dự trữ của Bitcoin liên quan đến hai bước khác biệt mà thị trường thường nén vào một câu chuyện duy nhất.
Thứ nhất là một “đột phá tài sản dự trữ,” nơi các cơ quan chính thức và các trung gian được quy định coi BTC như một tài sản đa dạng hóa dự trữ dài hạn với quy mô hạn chế.
Thứ hai là “quyền ưu tiên tiền tệ dự trữ,” nơi BTC trở thành một đơn vị tiêu chuẩn cho việc lập hóa đơn, thanh toán, tài sản thế chấp và cung cấp tính thanh khoản xuyên biên giới.
Khung tiền tệ thống trị của IMF giải thích tại sao các quy ước lập hóa đơn và hợp đồng có thể tồn tại ngay cả khi các mẫu giao dịch thay đổi. Thói quen định giá và tài trợ có xu hướng tự củng cố trong cả điều kiện bình thường và căng thẳng.
Cùng lúc, chính sách mới và cơ sở hạ tầng thị trường có thể nâng cao tiêu chuẩn cho bước thứ hai bằng cách mở rộng việc sử dụng đô la vào các kênh công nghệ mới thay vì thay thế nó. Ngân hàng Thanh toán Quốc tế (BIS) đã cho biết Dự án Agorá đang khám phá việc mã hóa tiền ngân hàng trung ương bán buôn và tiền gửi ngân hàng thương mại trên các nền tảng lập trình cho các thanh toán xuyên biên giới. Điều này gợi ý một tương lai mà thanh toán bằng tiền tệ lớn và bảng cân đối ngân hàng vẫn là “đối tượng tiền tệ” chính, ngay cả khi giao diện công nghệ phát triển.
Trong triển vọng stablecoin năm 2025, Citi đã dự đoán rằng việc phát hành stablecoin có thể đạt 1.9 nghìn tỷ đô la vào năm 2030 trong trường hợp cơ sở và 4.0 nghìn tỷ đô la trong trường hợp lạc quan.
Riêng biệt, McKinsey ước tính rằng việc mã hóa tài sản thế giới thực — không bao gồm tiền điện tử và stablecoin — có thể đạt khoảng 2 nghìn tỷ đô la vào năm 2030, trong một khoảng từ 1–4 nghìn tỷ đô la. Điều này làm nổi bật cách mà bảng cân đối có thể di chuyển sang các định dạng kỹ thuật số mà không thay đổi đơn vị kế toán dự trữ.
Quyền truy cập đang mở rộng, nhưng các hạn chế chính thức vẫn còn.
Quyền truy cập được quy định vào Bitcoin đã được mở rộng, giải quyết một rào cản đối với quyền sở hữu tài sản dự trữ rộng rãi trong khi để lại rào cản tiền tệ dự trữ nguyên vẹn.
Vào ngày 10 tháng 1 năm 2024, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ đã phê duyệt 11 đơn xin ETP Bitcoin giao ngay theo Quy tắc 19b-4. Điều này đã tạo ra một lớp đầu tư tiêu chuẩn cho các nhà đầu tư Mỹ và một số tổ chức không thể trực tiếp lưu ký BTC.
Dữ liệu thị trường thứ cấp chỉ ra sự tăng trưởng nhanh chóng trong những phương tiện này. Khối lượng giao dịch ETF crypto giao ngay của Mỹ đã vượt quá 2 nghìn tỷ đô la, và tài sản ETF Bitcoin giao ngay khoảng 117 tỷ đô la tính đến ngày 2 tháng 1 năm 2026. Tuy nhiên, những con số này quan trọng hơn như là các kênh chấp nhận hơn là các chỉ báo trực tiếp về ý định dự trữ chủ quyền.
Trong ngắn hạn, hành vi của ngân hàng trung ương cũng chỉ ra một lối ra đa dạng hóa cạnh tranh đã phù hợp với các hạn chế của người quản lý dự trữ: vàng. Hội đồng Vàng Thế giới báo cáo rằng các ngân hàng trung ương đã mua khoảng 1.045 tấn vàng vào năm 2024, đánh dấu năm thứ ba liên tiếp vượt trên 1.000 tấn.
Khảo sát năm 2025 của nó cho thấy 95% người tham gia kỳ vọng dự trữ vàng toàn cầu sẽ tăng, và một kỷ lục 43% kỳ vọng rằng tài sản vàng của họ sẽ tăng lên trong 12 tháng tới.
Những dòng chảy có thể quan sát này hạn chế bất kỳ mô hình nào giả định rằng sự đa dạng hóa chính thức trong ngắn hạn sẽ tự động chuyển sang BTC. Thay vào đó, Bitcoin cạnh tranh với một tài sản dự trữ đã có các quy ước kế toán và thanh khoản đã được thiết lập.
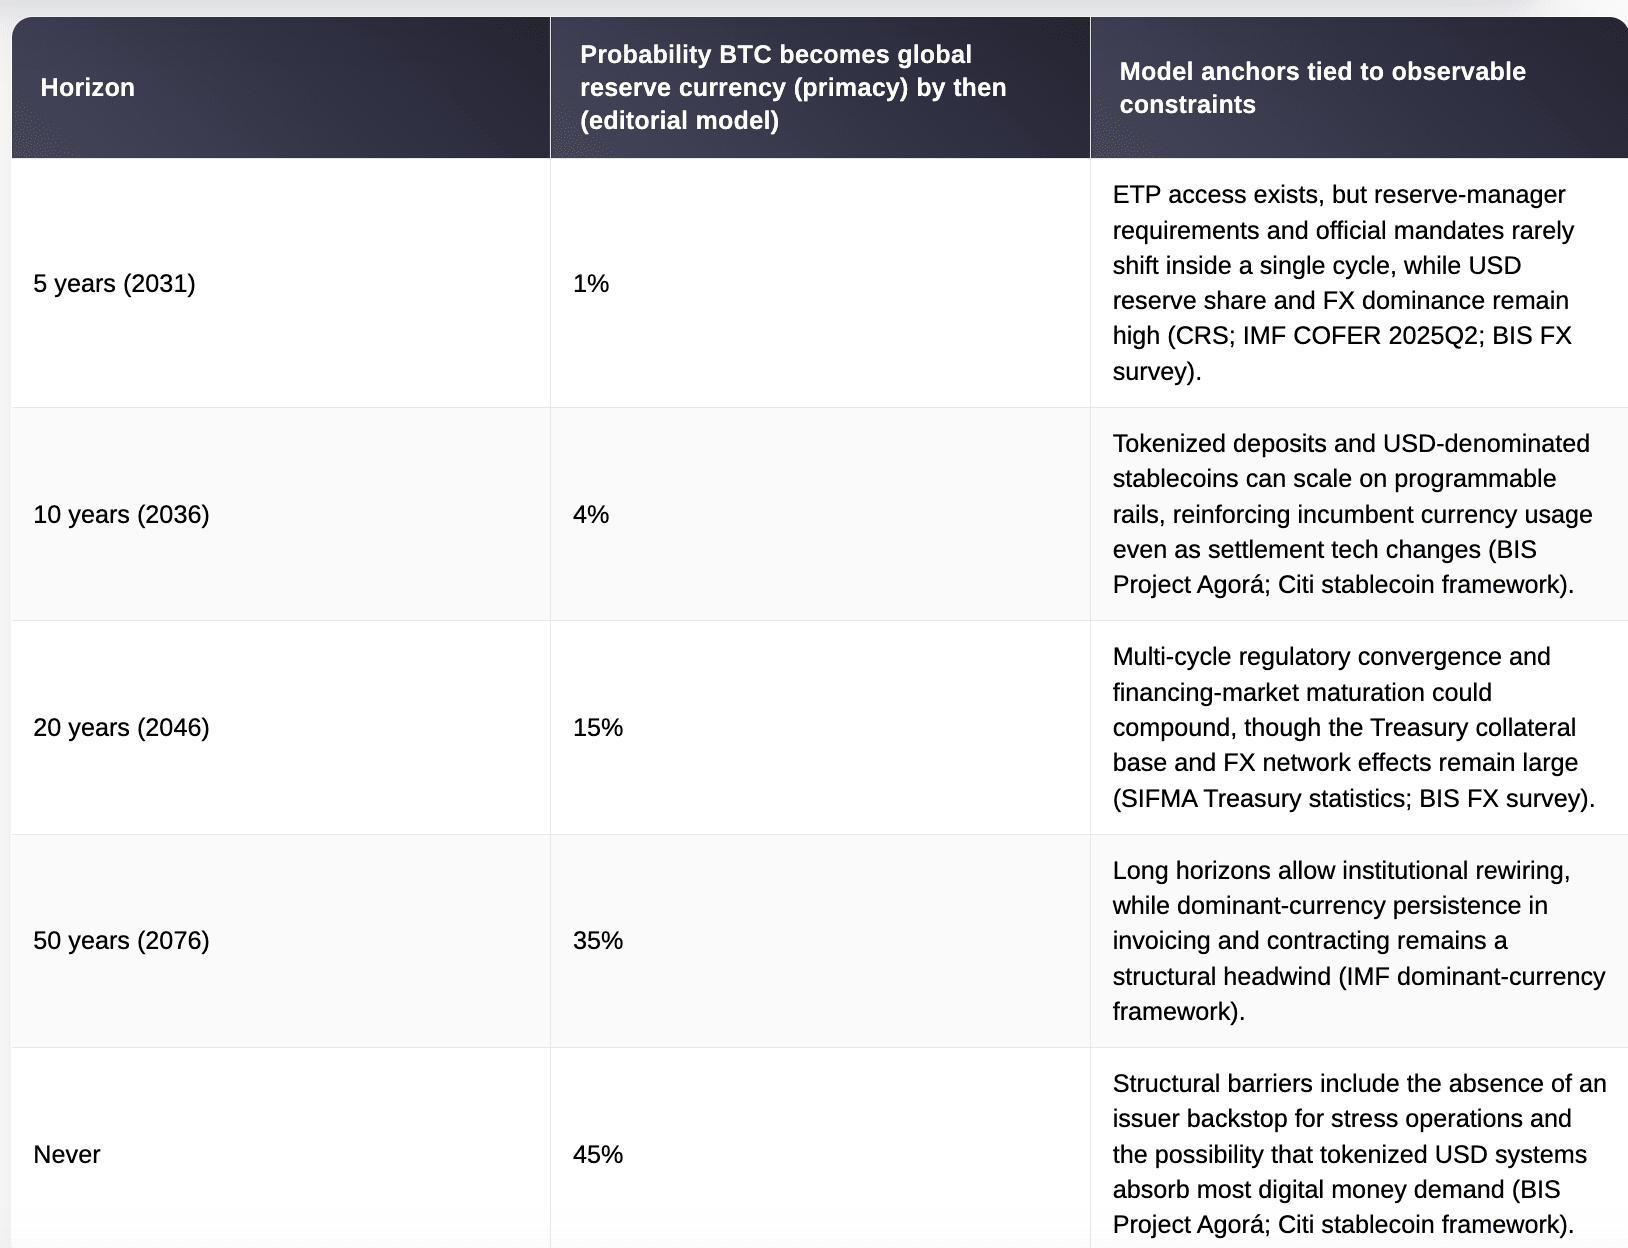
Một mô hình bị hạn chế chỉ ra cửa sổ sớm nhất vào khoảng năm 2046.
Một ước tính hướng tới tương lai cho Bitcoin như là “tiền tệ dự trữ toàn cầu” phụ thuộc vào nhiều cổng được làm sạch theo thứ tự:
Biến động nén xuống mức phù hợp cho các danh mục dự trữ.
Tiêu chuẩn hóa pháp lý và quy định cho việc lưu ký và sự kết thúc cuối cùng.
Thị trường tài sản thế chấp và tài trợ sâu có khả năng hoạt động qua các áp lực.
Nhiệm vụ khu vực chính thức vượt ra ngoài các phân bổ tượng trưng.
Một sự chuyển đổi trong việc lập hóa đơn, thanh toán, hoặc các thực hành tài sản thế chấp ra khỏi cơ sở đô la.
Quy mô của những rào cản này có thể nhìn thấy trong dữ liệu vĩ mô: thị phần của đô la trong dự trữ, vai trò của nó trong thị trường ngoại hối, và quy mô của cơ sở tài sản thế chấp Kho bạc.
Dưới những hạn chế này, mô hình kịch bản chỉ định một “cửa sổ khả thi sớm nhất” vào khoảng năm 2046 cho quyền ưu tiên tiền tệ dự trữ. Điều này tách biệt với khả năng trước đó rằng BTC trở thành một tài sản dự trữ nhỏ trong một số danh mục.
Bảng xác suất (mô hình biên tập)
Kết luận
Dữ liệu kết hợp cho thấy sự phân tách giữa các kênh di chuyển nhanh có thể mở rộng sự tiếp xúc với Bitcoin và các kênh di chuyển chậm xác định trạng thái tiền tệ dự trữ.
Tiền ngân hàng được mã hóa và stablecoin có thể đạt quy mô nghìn tỷ đô la trong vòng một thập kỷ trong khi giữ đô la và tiền gửi ngân hàng ở trung tâm của sự thanh toán. Các ngân hàng trung ương có thể tiếp tục thêm vàng như một rào cản bảng cân đối trong khi duy trì đô la là trung tâm của dự trữ ngoại hối.
Những hạn chế này làm cho năm 2046 là một cửa sổ sớm nhất thay vì một kết quả trung bình cho quyền ưu tiên tiền tệ dự trữ Bitcoin trong mô hình này. Trong ngắn hạn, câu hỏi then chốt là liệu Bitcoin có thể trưởng thành thành cơ sở hạ tầng tài sản thế chấp và thanh khoản mà các nhà quản lý dự trữ có thể tự tin nắm giữ qua các giai đoạn căng thẳng của thị trường hay không.