

Công nghệ sổ cái phân tán đã tạo ra ba làn sóng khác biệt trong vòng mười lăm năm. Chỉ một trong số đó, theo quan điểm của tôi, thay đổi cách dòng vốn thực sự vận động.
Trong vài tháng qua, tôi đã xem xét kỹ lưỡng về blockchain và crypto—một phần để xác định nơi các cơ hội thương mại nằm ở đâu, và một phần để hình thành quan điểm về công nghệ này thực sự sẽ được sử dụng cho mục đích gì trong một thập kỷ tới. Điều đó đồng nghĩa với việc theo dõi những diễn biến của thị trường trên nhiều khu vực pháp lý, bám sát các dự luật như Đạo luật CLARITY được đề xuất tại Hoa Kỳ, quan sát các khu vực pháp lý năng động hơn ở MENA và châu Âu, và làm việc thông qua các nghiên cứu được công bố bởi các công ty tư vấn chiến lược hàng đầu.
Phần dưới đây là cách tôi tự đọc hiểu về vị trí của từng lớp trong thị trường này hiện nay, và nơi tôi cho rằng giá trị cuối cùng sẽ ổn định. Công nghệ đã đi qua ba làn sóng khác biệt, mỗi làn sóng có mức độ sử dụng kinh tế rộng hơn làn sóng trước.
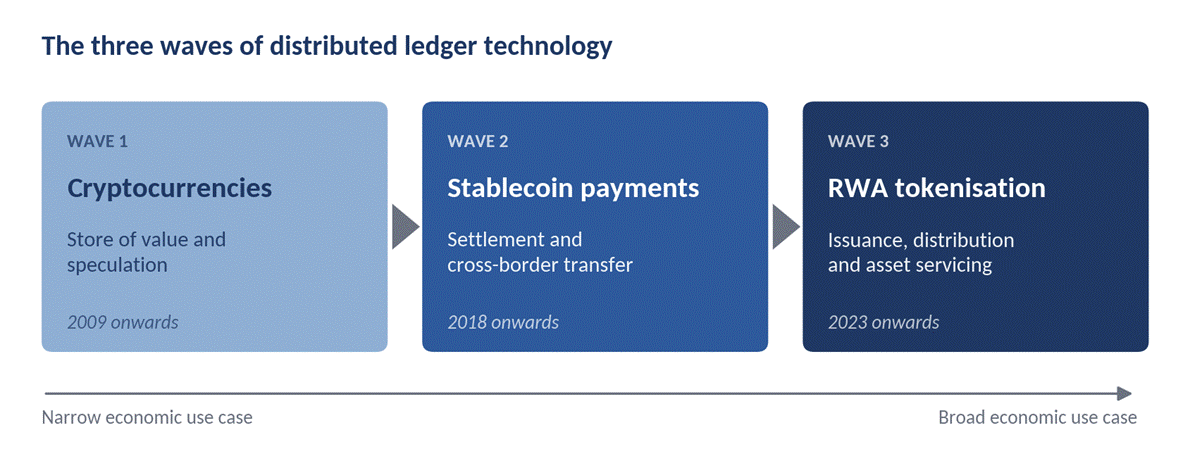
01 Tiền mã hoá: làn sóng đầu tiên và là lập luận yếu nhất
Các loại tiền mã hoá là trường hợp sử dụng đầu tiên cho công nghệ sổ cái phân tán (“DLT”). Chúng đã mở ra một kênh đầu tư hoàn toàn mới cho cả cá nhân lẫn tổ chức, và vẫn là công cụ gây tranh cãi nhiều nhất trong tài chính hiện đại — phần lớn vì chúng không mang giá trị nội tại.
Bitcoin (“BTC”) là ngoại lệ một phần. Định giá của nó ít nhất có thể được neo vào chi phí thực tế để xử lý giao dịch theo cơ chế proof of work. Các tài sản chạy trên proof of stake không có “neo” tương tự, và thị trường đã định giá phù hợp: phần lớn các loại tiền mã hoá đã mất hơn một nửa giá trị trong suốt năm qua.
Nhìn về phía trước, tôi không kỳ vọng rằng các loại tiền mã hoá — ngoài stablecoin — sẽ được dùng cho nhiều hơn đầu cơ, hoặc ở mức độ biên, cho việc chuyển tiền ra khỏi hệ thống được quản lý.
Quan điểm của tôi Các loại tiền mã hoá khác ngoài BTC sẽ dần bị “loãng” theo thời gian, khi dòng vốn xoay sang stablecoin và các hợp đồng tương lai vĩnh viễn.
02 Thanh toán bằng stablecoin: nhanh, nhưng không nhất thiết rẻ
Stablecoin đang phát triển nhanh như một cách để chuyển tiền qua biên giới với tốc độ cao. Khó khăn là mang tính cấu trúc. Thế giới vẫn giao dịch bằng tiền của ngân hàng trung ương, và một hệ thống stablecoin về bản chất là nỗ lực xây dựng một hệ thống song song. Ít chính phủ nào chấp nhận điều đó một cách dễ dàng, vì nó đi ngược lại chủ quyền tiền tệ và đi ngược lại cấu trúc quản trị lẫn tuân thủ được xây dựng xung quanh vấn đề đó. Đó là lý do quan trọng khiến stablecoin đến nay vẫn chỉ thanh toán được dưới 1% tổng khối lượng giao dịch xuyên biên giới toàn cầu.
Ràng buộc thứ hai là chi phí, và đây cũng là ràng buộc thường bị bỏ qua nhất. Việc chuyển giá trị lên on-chain gần như miễn phí. Nhưng việc đưa tiền pháp định (fiat) lên và rút khỏi chuỗi thì không như vậy. Cả hai đầu của “hành lang” đều phải được phục vụ bởi một tổ chức tài chính được quản lý — trên thực tế là một ngân hàng — và vẫn còn một khâu chuyển đổi ngoại hối ở giữa, thường tốn từ 1% đến 5% số tiền được chuyển. Vì vậy, stablecoin làm chuyển tiền xuyên biên giới nhanh hơn. Chúng không tự động làm cho chi phí rẻ hơn.
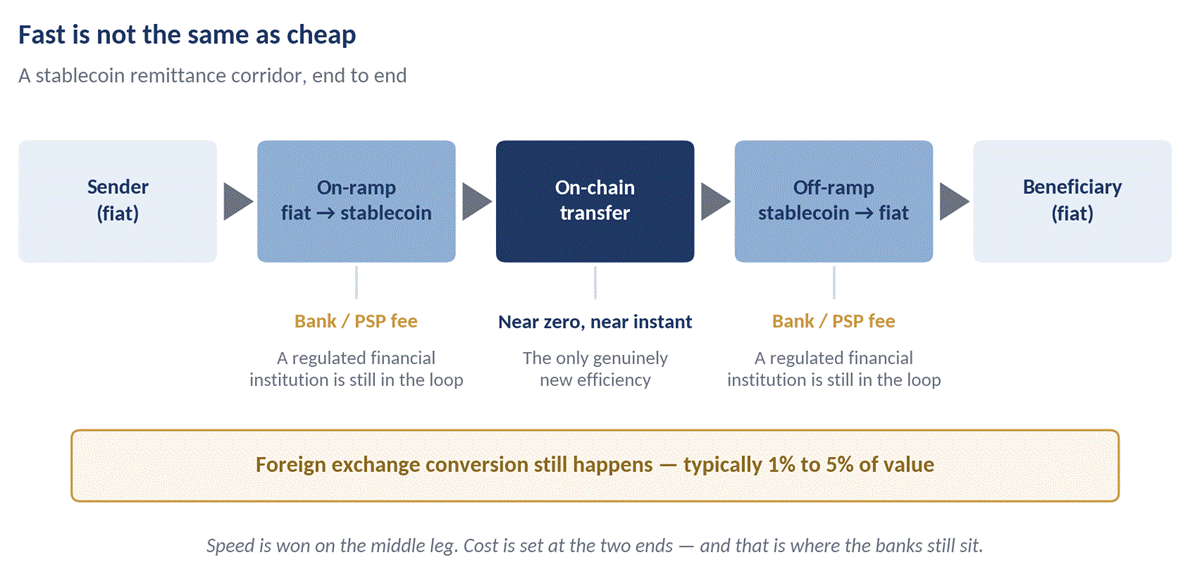
Tuy vậy, vẫn có cơ hội thực sự dành cho phân khúc bán lẻ. Các nhà cung cấp hạ tầng tập hợp khối lượng có thể nén biên lợi nhuận mà các ngân hàng hiện đang thu đối với các khoản chuyển tiền giá trị nhỏ, và chỉ một nền tảng thôi cũng thuận tiện hơn chuỗi đối tác (correspondent chain). Nhưng điều đó phụ thuộc vào hai yếu tố: quy định được làm rõ, và các ngân hàng chấp nhận một vai trò nhỏ hơn trong thanh toán xuyên biên giới so với vai trò mà họ đang nắm giữ hiện nay.
Ở đầu mối là các tập đoàn lớn, lập luận còn yếu hơn đáng kể. Các giao dịch giá trị cao trên các hệ thống truyền thống được kiểm chứng thủ công, và phí chỉ chiếm tỷ lệ nhỏ so với số tiền gốc. Với các luồng tiền của quy mô đó, hệ thống ngân hàng hiện có sẽ rất khó bị thay thế.
Quan điểm của tôi Stablecoin có một luận điểm thuyết phục cho phân khúc bán lẻ về cả chi phí và tốc độ. Việc các tổ chức và doanh nghiệp có áp dụng hay không vẫn là một câu hỏi mở.
03 Token hoá tài sản thế giới thực: nơi giá trị thực sự nằm
Token hoá tài sản thế giới thực (“RWA”) vẫn còn sơ khai, nhưng nó giải quyết những vấn đề thực sự tồn tại. Nó áp dụng cho các tài sản mang giá trị thật; nó giải quyết bài toán phát hành và phân phối; và nó hạ thấp chi phí liên tục để quản trị một tài sản.
Bức tranh pháp lý vẫn chưa rõ ràng. Hầu hết các khu vực pháp lý đã vận hành các cơ chế quản lý thị trường vốn đòi hỏi cao, nhưng các tài sản được token hoá không nằm gọn trong đó. Một số nơi đang ban hành luật — Hoa Kỳ đang làm việc với Đạo luật CLARITY (CLARITY Act), đạo luật này đã thông qua Hạ viện vào tháng 7/2025 và hiện đang chờ Thượng viện — trong khi những nơi khác vẫn đang cân nhắc cách tiếp cận phù hợp. Điều đáng chú ý là các “strategy houses” lớn đều lạc quan đồng đều ra sao. Phân tích của BCG vào tháng 5/2026 vạch ra lộ trình một cách rõ ràng.
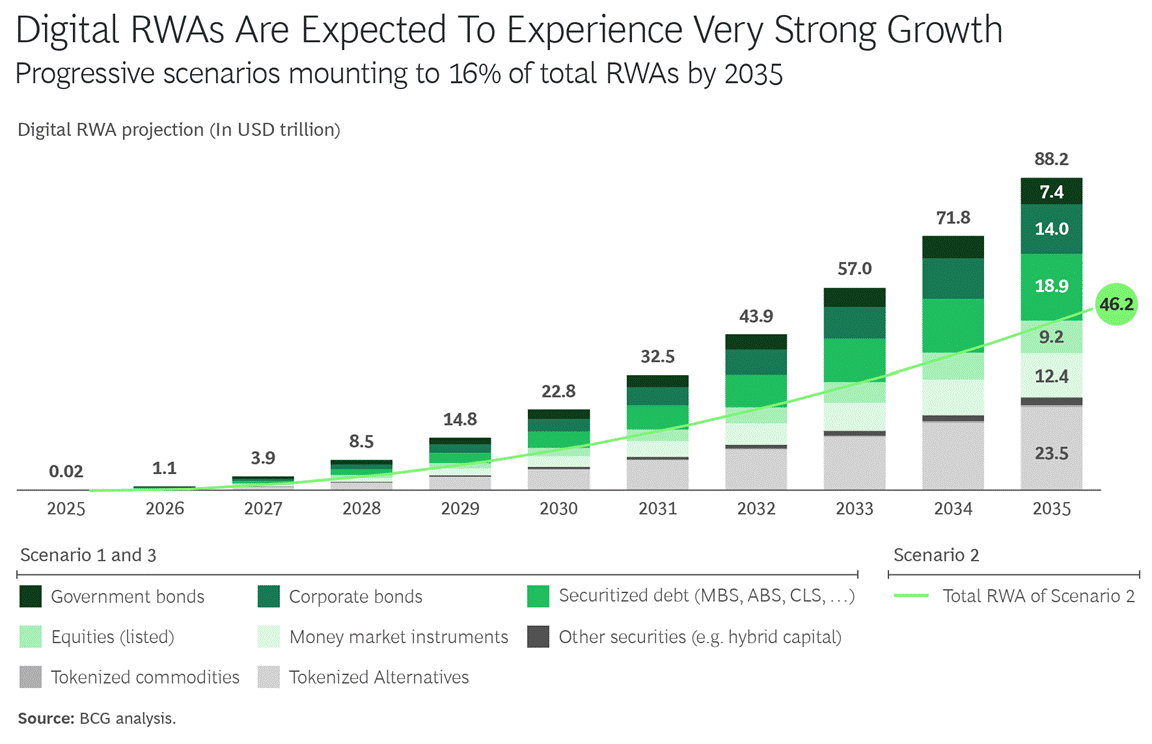
Hình: Dự phóng Digital RWA đến năm 2035. Nguồn: BCG, The Future of Digital Assets in Finance (Tháng 5/2026).
Sự tăng trưởng đó sẽ không được phân bổ đồng đều. Ở những nơi thị trường vốn đã hiệu quả — cổ phiếu niêm yết, trái phiếu chính phủ — thì token hoá tạo thêm ít, vì ma sát mà nó loại bỏ hầu như đã được “gỡ” từ trước. Thứ token hoá thực sự đóng góp là một giao dịch mang tính công nghệ, đáng tin cậy và được chấp nhận bất kể địa lý. Do đó, giá trị tập trung vào các tài sản nơi việc phát hành và phân phối vẫn chậm, mang tính thủ công và bị “giam” trong khuôn khổ pháp lý của từng nơi.
Hướng đi đã có thể nhận thấy rõ ràng. Trong hai đến ba tháng qua, các tổ chức bao gồm BlackRock và Mubadala đã token hoá hơn 30 tỷ USD các khoản đầu tư tư nhân.
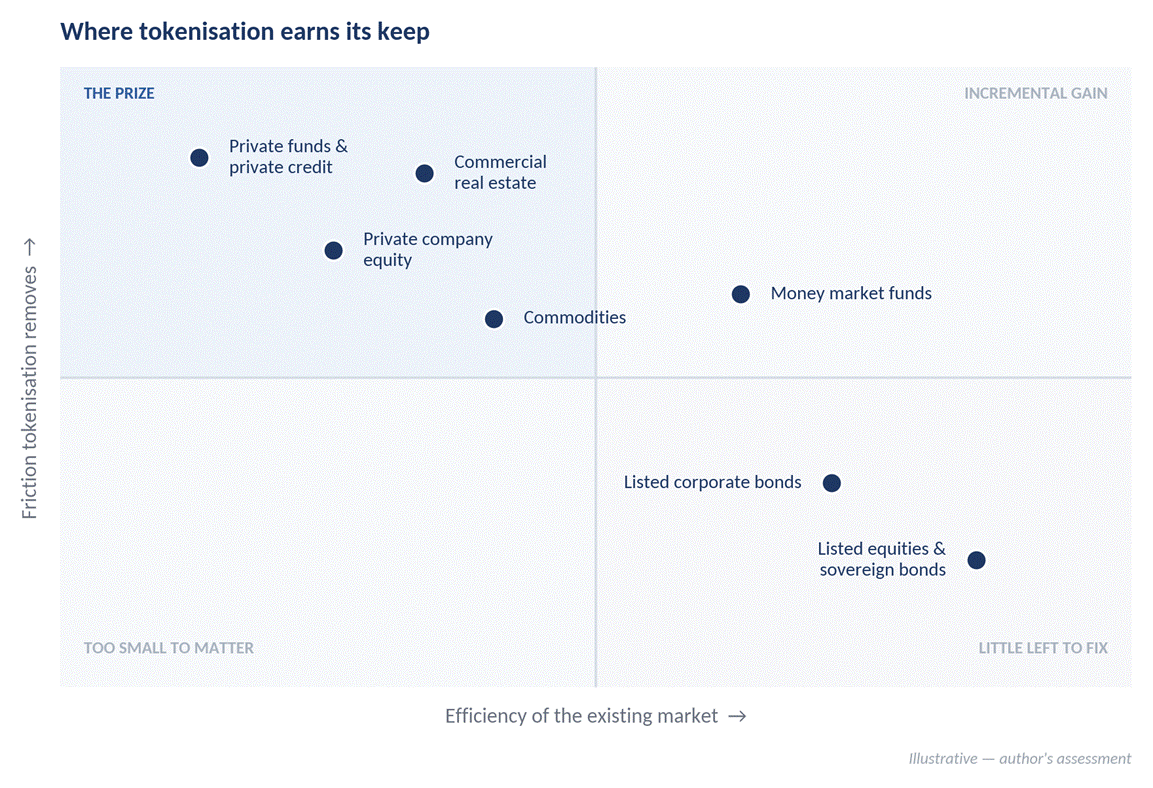
Vẫn còn hai trở ngại.
Các tài sản được token hoá vẫn bị “giam” trong nền tảng đã phát hành chúng. Chúng không được phân phối giữa các sàn giao dịch. Các tổ chức có thể chấp nhận điều đó; còn với nhà đầu tư bán lẻ thì đề xuất này gần như không thể sử dụng được.
Phần lớn những gì được tiếp thị như “token hoá” không phải là token hoá. Riêng trong bất động sản, các sản phẩm như PRYPCO và Stake cung cấp quyền sở hữu theo phần (fractional ownership) chứ không phải quyền sở hữu được token hoá, và không có chuyển nhượng ngang hàng (peer-to-peer) trên chuỗi.
Thứ thị trường cần là một nền tảng quản lý giao dịch (deal-management) duy nhất, có thể sử dụng mà không bị hạn chế bởi địa lý, phục vụ cả các tổ chức và nhà đầu tư bán lẻ trên cùng một “đường ray”. Điều đó cũng tạo ra một thứ mà ngành này rất cần — tách khỏi các sàn giao dịch crypto. Hiện tại, chính phủ và nhà đầu tư nhìn RWA được token hoá và tiền mã hoá bằng cùng một “màu sắc”, và liên tưởng đó là rào cản lớn nhất đối với việc được chấp nhận.
Quan điểm của tôi Token hoá RWA là nơi DLT cuối cùng giành được chỗ đứng trong tài chính đại chúng — nhưng chỉ khi bài toán phân phối được giải quyết.
Kết luận cuối cùng
DLT bắt đầu với tiền mã hoá làm lõi và đã phát triển qua stablecoin đến tài sản thế giới thực, mỗi làn sóng có mức sử dụng kinh tế rộng hơn làn sóng trước. Hạ tầng thanh toán stablecoin sẽ tiếp tục tăng trưởng, bất chấp các ràng buộc nêu trên. Tuy nhiên, giá trị thực sẽ được tạo ra nhờ token hoá RWA, và đó là điều sẽ thúc đẩy giai đoạn tiếp theo của công nghệ này.
Phân khúc
Hướng đi
Phán quyết của tôi
Tiền mã hoá
Tập trung quanh BTC; dòng vốn xoay sang stablecoin và các hợp đồng tương lai vĩnh viễn (perpetual futures)
Ít có giá trị sử dụng ngoài đầu cơ
Thanh toán bằng stablecoin
Tăng trưởng do người bán lẻ dẫn dắt, bị kìm hãm bởi chi phí lên sàn và rút ra (on-ramp và off-ramp) cũng như bởi biến động/chi phí chuyển đổi FX
Có thật, nhưng hẹp hơn những gì các tiêu đề gợi ý
Token hoá RWA
Xuất hiện sớm nhưng có hậu thuẫn từ các tổ chức; đã token hoá hơn 30 tỷ USD
Phần thưởng thực sự, nếu bài toán phân phối được giải
Các quan điểm được nêu ở trên là quan điểm cá nhân và dựa trên thông tin công khai tính đến thời điểm viết. Không có nội dung nào ở đây cấu thành lời khuyên đầu tư.