
Đăng
--Tăng giá
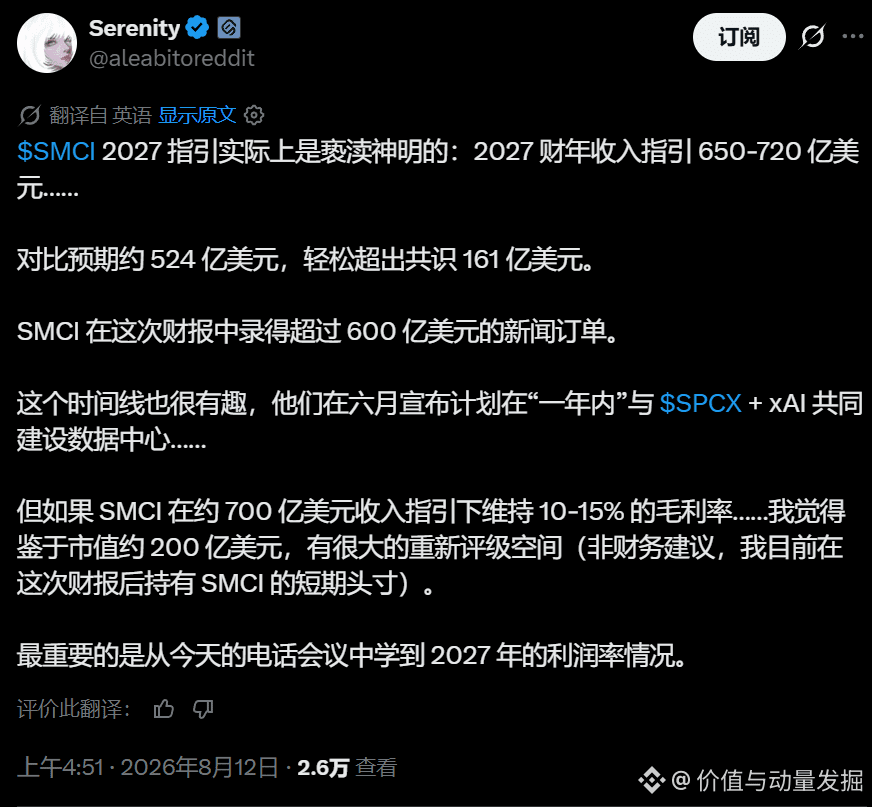
价值与动量发掘
·
--
Tăng giáTôi và mô hình của tôi phân tích báo cáo tài chính $SMCI .
Chỉ cần các con số này vừa xuất hiện thì bản chất của báo cáo tài chính SMCI đã thay đổi rồi. Không bàn đến việc giá cổ phiếu “đánh” ra sao, chỉ xét từ góc độ cơ bản, tôi sẽ nâng báo cáo này từ thảo luận A/B trước đây lên hạng “S/siêu kỳ vọng mạnh”.
Điểm quan trọng nhất không phải EPS $1.62, mà là dự báo doanh thu FY27 $65–72B.
Từng hạng mục
Chỉ tiêu Thực tế/định hướng Dự báo thị trường Nhận định
Doanh thu Q4 $11.1B $11.55B 🔴 Thấp khoảng 4%
EPS Q4 $1.62 ~$0.62–0.94 🟢🟢 Vượt kỳ vọng mạnh
GM điều chỉnh Q4 17.6% Công ty trước đó 15–17% 🟢 Vượt đỉnh biên dự báo
Doanh thu Q1 FY27 $14.5–15.5B — 🟢 Mạnh
Doanh thu FY27 $65–72B $52.5B 🟢🟢 Điểm bùng nổ chính
EPS điều chỉnh Q1 FY27 $1.01–1.10 — 🟢
Còn sự đồng thuận mà thị trường nhìn thấy trước đó, đại khái là doanh thu Q4 $11.55B và EPS điều chỉnh khoảng $0.94. Vì vậy, dữ liệu bây giờ của bạn đúng là thể hiện phần lợi nhuận vượt xa kỳ vọng, trong khi doanh thu chỉ thấp hơn kỳ vọng một chút.
Điểm quan trọng nhất: FY27 $65–72B
Con số này cực kỳ then chốt.
Thị trường trước đó:
Doanh thu FY27 ≈ $52.5B
Bây giờ công ty:
$65–72B
Giá trị trung bình:
$68.5B
So với $52.5B:
+30.5%
Vậy không còn là “nâng nhẹ”.
Đây là:
Công ty nói thẳng với thị trường rằng quy mô hoạt động FY27 có thể cao hơn khoảng 30% so với mô hình mà phố Wall đang dùng.
Hơn nữa điều này khớp với cái bạn đã đưa cho tôi trước đó:
Đơn hàng mới Q4 > $60B
Cuối cùng đã khép được vòng.
Quan trọng hơn: Q1 đã giúp bạn xác nhận
Q1 FY27:
$14.5–15.5B
Giá trị trung bình:
$15B
Nếu FY27 cuối cùng đạt $68.5B thì Q1 chỉ chiếm khoảng 22%.
Điều này cho thấy công ty không phải đang nói rằng:
“Q4 tự nhiên bứt tốc.”
Mà là đang nói với thị trường rằng:
Cả năm FY27 sẽ là một chu kỳ doanh thu (Revenue run-rate) rất cao.
Sau đó lại nhìn đến tỷ suất lợi nhuận gộp
Đây mới là phần thực sự ấn tượng của hôm nay.
Bạn trước đó đã đưa tôi phần dự báo:
GM Q4 15–17%
Thực tế:
17.6%
Tức là:
Không chỉ đạt dự báo mà còn vượt lên trên phần biên dự báo.
Điều này rất quan trọng.
Vì nghi ngờ lớn nhất trước đó của chúng tôi là:
15–17% có phải chỉ là một lần do cơ cấu khách hàng/sản phẩm hay không?
Bây giờ ít nhất câu trả lời cho Q4 là:
Thực tế còn tốt hơn cả dự báo.
Chỉ cần các con số này vừa xuất hiện thì bản chất của báo cáo tài chính SMCI đã thay đổi rồi. Không bàn đến việc giá cổ phiếu “đánh” ra sao, chỉ xét từ góc độ cơ bản, tôi sẽ nâng báo cáo này từ thảo luận A/B trước đây lên hạng “S/siêu kỳ vọng mạnh”.
Điểm quan trọng nhất không phải EPS $1.62, mà là dự báo doanh thu FY27 $65–72B.
Từng hạng mục
Chỉ tiêu Thực tế/định hướng Dự báo thị trường Nhận định
Doanh thu Q4 $11.1B $11.55B 🔴 Thấp khoảng 4%
EPS Q4 $1.62 ~$0.62–0.94 🟢🟢 Vượt kỳ vọng mạnh
GM điều chỉnh Q4 17.6% Công ty trước đó 15–17% 🟢 Vượt đỉnh biên dự báo
Doanh thu Q1 FY27 $14.5–15.5B — 🟢 Mạnh
Doanh thu FY27 $65–72B $52.5B 🟢🟢 Điểm bùng nổ chính
EPS điều chỉnh Q1 FY27 $1.01–1.10 — 🟢
Còn sự đồng thuận mà thị trường nhìn thấy trước đó, đại khái là doanh thu Q4 $11.55B và EPS điều chỉnh khoảng $0.94. Vì vậy, dữ liệu bây giờ của bạn đúng là thể hiện phần lợi nhuận vượt xa kỳ vọng, trong khi doanh thu chỉ thấp hơn kỳ vọng một chút.
Điểm quan trọng nhất: FY27 $65–72B
Con số này cực kỳ then chốt.
Thị trường trước đó:
Doanh thu FY27 ≈ $52.5B
Bây giờ công ty:
$65–72B
Giá trị trung bình:
$68.5B
So với $52.5B:
+30.5%
Vậy không còn là “nâng nhẹ”.
Đây là:
Công ty nói thẳng với thị trường rằng quy mô hoạt động FY27 có thể cao hơn khoảng 30% so với mô hình mà phố Wall đang dùng.
Hơn nữa điều này khớp với cái bạn đã đưa cho tôi trước đó:
Đơn hàng mới Q4 > $60B
Cuối cùng đã khép được vòng.
Quan trọng hơn: Q1 đã giúp bạn xác nhận
Q1 FY27:
$14.5–15.5B
Giá trị trung bình:
$15B
Nếu FY27 cuối cùng đạt $68.5B thì Q1 chỉ chiếm khoảng 22%.
Điều này cho thấy công ty không phải đang nói rằng:
“Q4 tự nhiên bứt tốc.”
Mà là đang nói với thị trường rằng:
Cả năm FY27 sẽ là một chu kỳ doanh thu (Revenue run-rate) rất cao.
Sau đó lại nhìn đến tỷ suất lợi nhuận gộp
Đây mới là phần thực sự ấn tượng của hôm nay.
Bạn trước đó đã đưa tôi phần dự báo:
GM Q4 15–17%
Thực tế:
17.6%
Tức là:
Không chỉ đạt dự báo mà còn vượt lên trên phần biên dự báo.
Điều này rất quan trọng.
Vì nghi ngờ lớn nhất trước đó của chúng tôi là:
15–17% có phải chỉ là một lần do cơ cấu khách hàng/sản phẩm hay không?
Bây giờ ít nhất câu trả lời cho Q4 là:
Thực tế còn tốt hơn cả dự báo.
Tuyên bố miễn trừ trách nhiệm: Nội dung bao gồm cả quan điểm của bên thứ ba, không phải lời khuyên. Có thể sử dụng nội dung do Binance Ai đưa ra nhưng không được đảm bảo. Xem Điều khoản & Điều kiện.