
Bạc có một lịch sử dài về việc gây nhầm lẫn cho các quan sát viên. Khác với cổ phiếu hay thậm chí là vàng, bạc hiếm khi truyền đạt những biến động quan trọng nhất của nó chỉ qua giá cả. Các tín hiệu thực sự xuất hiện trong cấu trúc thị trường phái sinh và vật chất, lâu trước khi biểu đồ trở nên rõ ràng.
Hiện tại, bạc đang thể hiện một nghịch lý. Giá đang tăng, nhưng sự tham gia vẫn còn hạn chế. Biến động thực tế đang nén lại, nhưng phí quyền chọn thì đang tăng lên. Hợp đồng tương lai đang cho thấy dấu hiệu của sự đảo ngược, nhưng không có cơn sốt đầu cơ nào về khối lượng hay tâm lý.
Sự kết hợp này không mâu thuẫn. Nó là chẩn đoán.
Thị trường tùy chọn bạc không định giá một sự tiếp tục suôn sẻ hay một cú tát đầu cơ. Nó đang định giá sự không liên tục, một sự định giá tăng đột ngột do áp lực cấu trúc chứ không phải do sự nhiệt tình.
1. Giá Đang Tăng Mà Không Có Sự Đầu Cơ
Nhìn lần đầu tiên, hợp đồng tương lai bạc có vẻ tích cực nhưng không có gì nổi bật. Giá đã tạo ra các mức cao hơn và thấp hơn trong một cách thức có kiểm soát, bước đi từng bước. Các đợt giảm là nông và ngắn ngủi. Không có sự tăng tốc parabol, không có cấu trúc nến hỗn loạn, và không có sự mua sắm hoảng loạn rõ ràng.
Quan trọng, sự tiến bộ này đang diễn ra mà không có sự mở rộng đáng kể về khối lượng.
Trong hầu hết các loại tài sản, giá tăng trên khối lượng thấp làm dấy lên nghi ngờ. Trong bạc, chúng báo hiệu điều gì đó rất khác. Bạc là một thị trường nặng về giấy, nơi mà phần lớn thanh khoản bề ngoài được cung cấp bởi các nhà bán khống. Khi những người bán đó rút lui thay vì đẩy mạnh, giá có thể tăng với rất ít hoạt động.
Hành động giá này phản ánh không phải cầu mạnh mẽ, mà là sự vắng mặt yên tĩnh của nguồn cung. Các nhà bán đang lùi lại, không phải các nhà mua đang lao về phía trước. Đây là một điều kiện mong manh, một điều thường diễn ra trước các khoảng cách hơn là các xu hướng.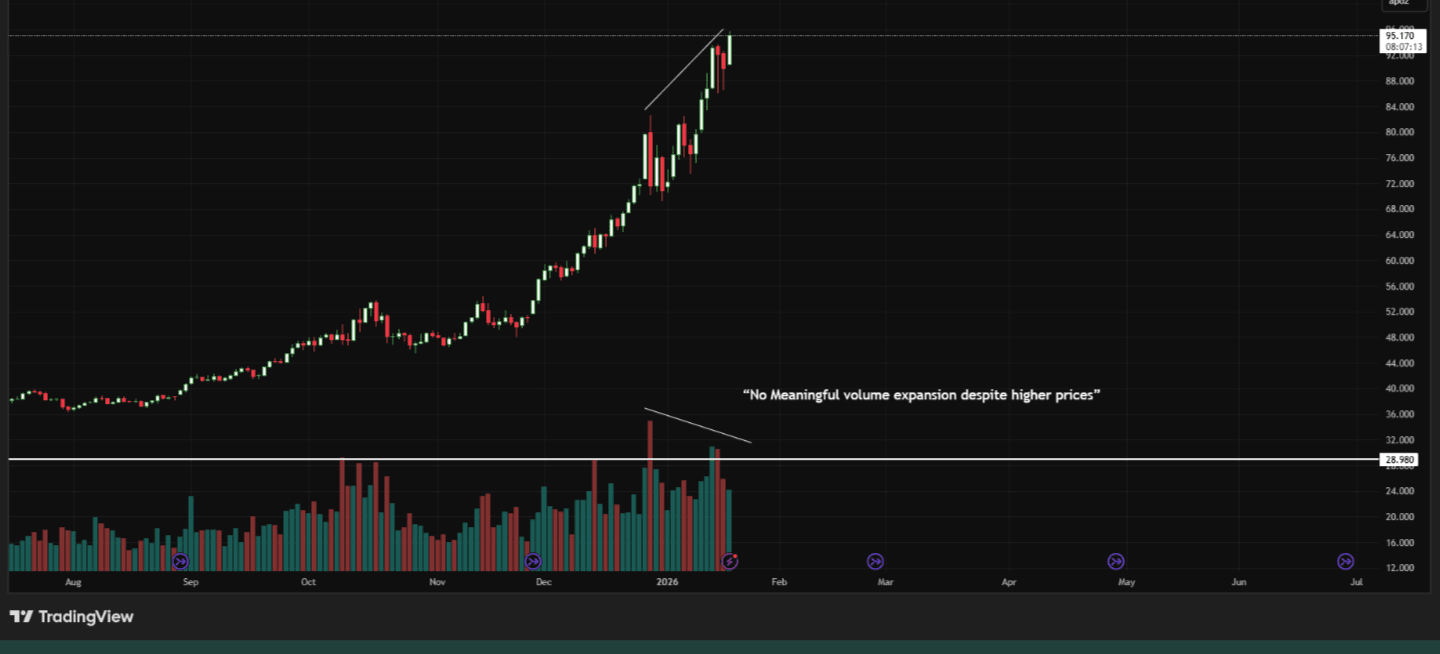
2. Độ Biến Động Thực Tế Đang Giảm Trong Khi Rủi Ro Đang Tăng
Dấu hiệu cảnh báo rõ ràng nhất nằm ở sự phân kỳ giữa độ biến động thực tế và độ biến động ngụ ý. (Rất hiếm)
Độ biến động lịch sử (thực tế) của bạc đã bị nén. Các khoảng dao động hàng ngày gần đây khá hẹp, củng cố ấn tượng về một thị trường yên tĩnh, có trật tự. Bề ngoài, rủi ro có vẻ đang giảm.
Tuy nhiên, đồng thời, độ biến động ngụ ý trong các tùy chọn bạc (VXSLV) vẫn tiếp tục tăng.
Sự phân kỳ này là hiếm và có ý nghĩa. Các tùy chọn là công cụ dự báo. Khi độ biến động ngụ ý tăng mặc dù độ biến động thực tế giảm, điều đó chỉ ra rằng những người viết tùy chọn không tin tưởng vào sự bình tĩnh bề ngoài. Họ đang định giá không phải rủi ro xu hướng, mà là rủi ro nhảy vọt.
Nói cách khác, thị trường tùy chọn đang báo hiệu rằng động thái quan trọng tiếp theo được kỳ vọng sẽ không liên tục—một động thái nhảy vọt hoặc khoảng không khí mà không thể phòng ngừa một cách suôn sẻ.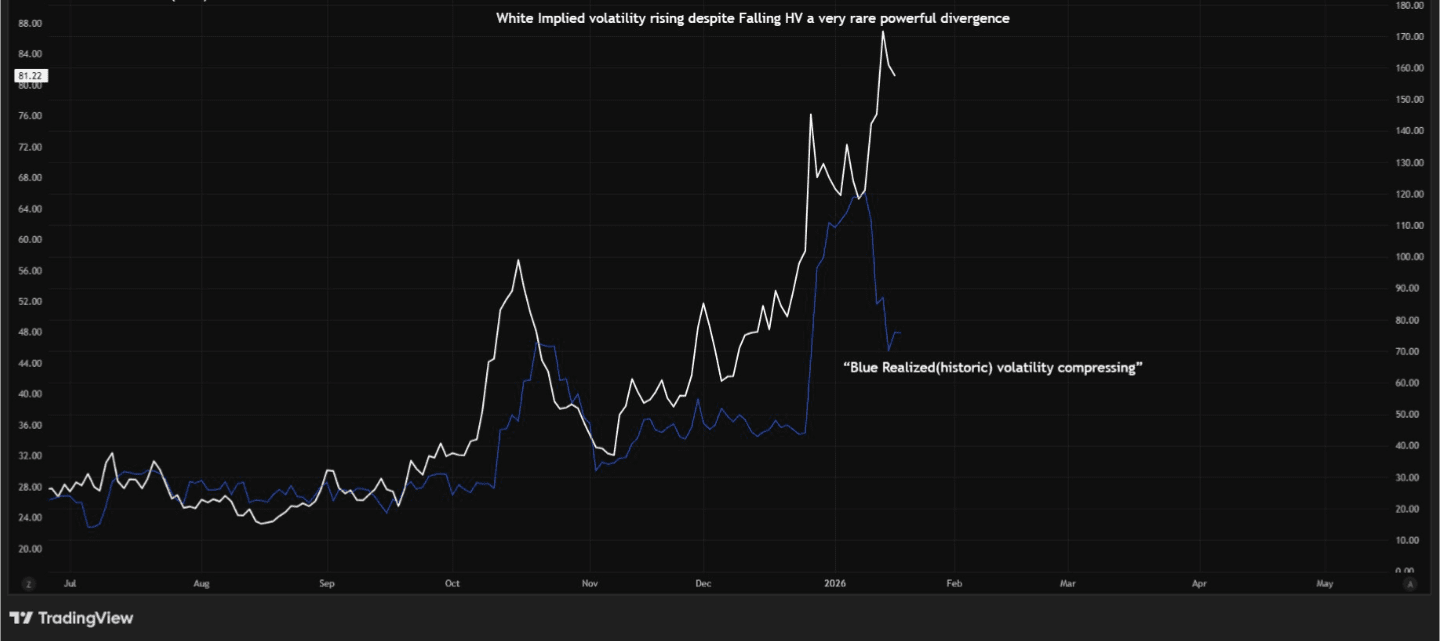
Độ biến động thực tế trong bạc đã tiếp tục bị nén ngay cả khi độ biến động ngụ ý tăng. Sự phân kỳ hiếm này chỉ ra rằng thị trường tùy chọn đang định giá rủi ro nhảy vọt thay vì rủi ro xu hướng, cảnh báo về một động thái không liên tục tiềm năng mặc dù hành động giá gần đây yên tĩnh.
3. Áp lực đã chuyển từ vàng sang bạc
Trong điều kiện bình thường, độ biến động vàng dẫn dắt và độ biến động bạc theo sau. Vàng hoạt động như một tín hiệu tiền tệ; bạc khuếch đại nó.
Hiện tại, mối quan hệ này đã bị phá vỡ.
Độ biến động vàng (GVZ) đã bắt đầu ổn định và hạ nhiệt, cho thấy rằng áp lực vĩ mô rộng hơn—lãi suất, ngân hàng trung ương, địa chính trị—đã được hấp thụ. Tuy nhiên, độ biến động bạc vẫn tiếp tục tăng độc lập.
Sự phân kỳ này chỉ ra sự di chuyển áp lực. Rủi ro không còn chỉ là vĩ mô-tiền tệ; nó là nội bộ trong cấu trúc thị trường riêng của bạc, nơi mà đòn bẩy cao hơn, thanh khoản mỏng hơn, và các ràng buộc vật lý chặt chẽ hơn.
Lịch sử cho thấy, đây là một thiết lập giai đoạn muộn: vàng cảnh báo trước, bạc phản ứng sau—và dữ dội.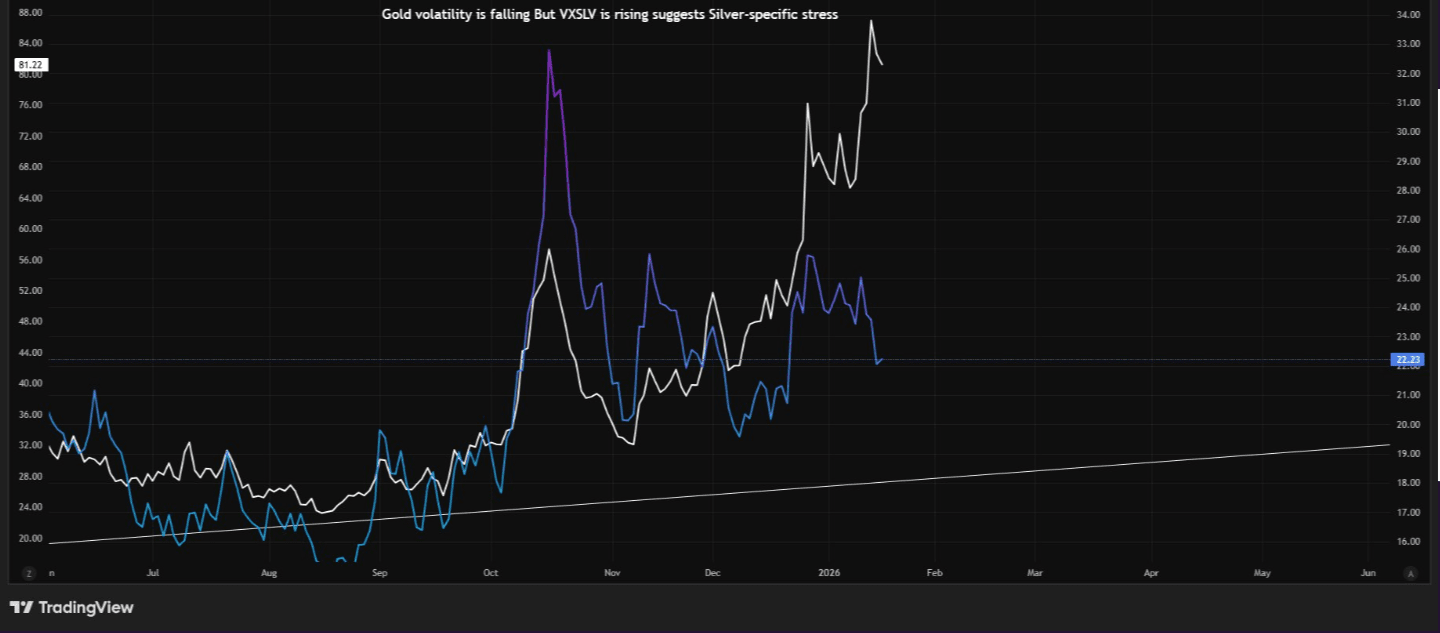
Độ biến động vàng đã ổn định trong khi độ biến động bạc tiếp tục tăng. Sự phân kỳ này cho thấy rằng áp lực là đặc thù cho bạc
4. Thị Trường Tùy Chọn Đang Phòng Ngừa Tăng Giá, Không Phải Giảm Giá
Một trong những tín hiệu tiết lộ nhất đến từ chênh lệch độ biến động ngụ ý 25-delta put–call trong các tùy chọn SLV.
Chênh lệch này đã chuyển sang mức âm sâu, có nghĩa là các tùy chọn gọi tăng có giá trị cao hơn đáng kể so với các tùy chọn put giảm. Quan trọng là, điều kiện này là dai dẳng, không phải thoáng qua, và nó trải dài qua các kỳ hạn dài hơn.
Đây không phải là hình dạng của việc theo đuổi tùy chọn đầu cơ. Đầu cơ bán lẻ có xu hướng ngắn hạn, địa phương và quay trở lại mức trung bình khi các nhà giao dịch làm mờ cầu.
Những gì chúng ta thấy thay vào đó là việc phòng ngừa đuôi tăng có hệ thống. Các bên tham gia thị trường sẵn sàng trả một khoản phí để bảo vệ chống lại một động thái mạnh mẽ hơn. Hành vi đó phù hợp với việc quản lý rủi ro bảng cân đối, bởi các ngân hàng thương mại, nhà sản xuất, hoặc các vị thế bán lớn, không phải với sự đầu cơ kiểu xổ số.
Thị trường không đặt cược vào khả năng tăng giá; nó đang bảo vệ chống lại nó.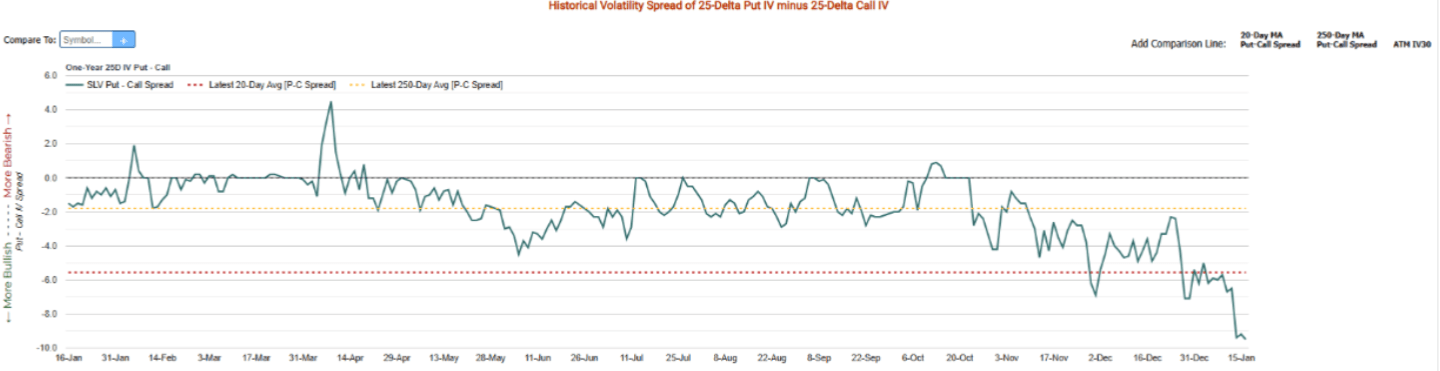
Chênh lệch IV âm tính dai dẳng cho thấy các tùy chọn gọi tăng có giá trị hơn so với các tùy chọn put giảm. Điều này phản ánh việc phòng ngừa chống lại rủi ro đuôi tăng hơn là việc mua gọi đầu cơ, nhất quán với việc quản lý rủi ro bảng cân đối của các bên tham gia thị trường lớn.
5. Nụ cười IV xác nhận rủi ro khoảng cách
Nụ cười độ biến động ngụ ý qua nhiều kỳ hạn cung cấp thêm sự rõ ràng.
Trên các kỳ hạn gần và trung hạn, cánh gọi tăng là dốc và không bị giới hạn. Độ biến động ngụ ý tăng mạnh khi các mức giá thực hiện tăng lên, cho thấy rằng thanh khoản dự kiến chỉ tồn tại ở các mức cao hơn đáng kể.
Trong các thị trường hàng hóa, cánh gọi tăng thường bị giới hạn bởi việc bán của nhà sản xuất. Mức giới hạn đó rõ ràng không có ở đây. Các nhà sản xuất không bán các tùy chọn gọi một cách quyết liệt, và các nhà giao dịch không muốn viết bảo vệ tăng giá rẻ.
Đây là cách mà thị trường tùy chọn lập bản đồ cho các khoảng không khí, khu vực mà giá có thể cần nhảy vì có ít thanh khoản nghỉ ngơi ở giữa.
Thông điệp là rõ ràng: nếu bạc di chuyển, nó được kỳ vọng sẽ nhảy vọt, không phải leo lên.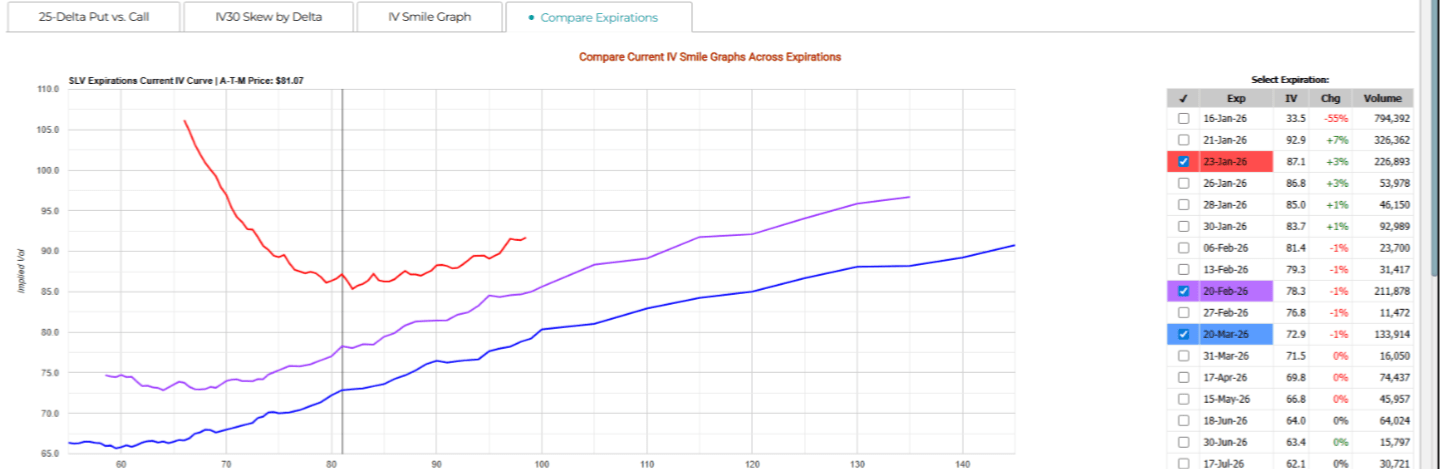
Nụ cười độ biến động ngụ ý thể hiện một cánh gọi tăng dốc và dai dẳng qua nhiều thời hạn. Cấu trúc này cho thấy rằng thị trường tùy chọn đang định giá khả năng nhảy giá lên các mức cao hơn nơi có thanh khoản tồn tại, thay vì mong đợi một sự phát hiện giá suôn sẻ.
6. Nghịch Đảo Xác Nhận Tình Trạng Chặt Chẽ Về Vật Lý
Trong khi các tùy chọn phản ánh kỳ vọng, các đường cong tương lai phản ánh logistics.
Bạc vào nghịch đảo—nơi mà các hợp đồng ngắn hạn giao dịch trên các hợp đồng hoãn lại—là điều rất hiếm. Chi phí lưu trữ thấp, và bạc thường giao dịch trong trạng thái contango.
Nghịch đảo báo hiệu rằng việc giao hàng ngay lập tức được đánh giá cao hơn những lời hứa trong tương lai. Nó phản ánh sự sẵn có vật lý chặt chẽ, áp lực cho thuê gia tăng và khó khăn trong việc kéo dài các vị thế ngắn.
Điều này giới thiệu một biến số quan trọng: áp lực thời gian.
Nghịch đảo không thể được gây ra bởi sự nhiệt tình của bán lẻ. Nó phát sinh từ các ràng buộc vật lý và bảng cân đối. Điều này có nghĩa là các vị thế giấy không thể trì hoãn việc thanh toán một cách rẻ mạt, tăng rủi ro điều chỉnh cưỡng bức.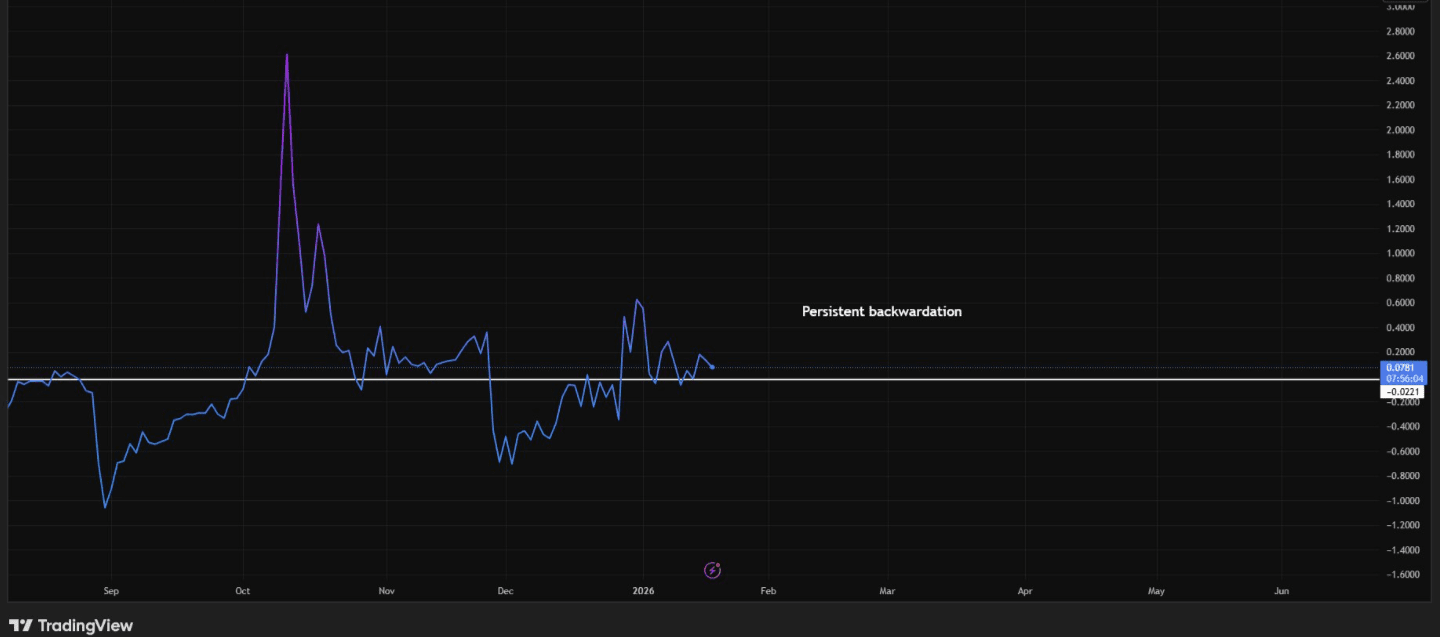
Hợp đồng tương lai bạc đã chuyển sang tình trạng nghịch đảo, với các hợp đồng ngắn hạn có giá cao hơn các tháng hoãn lại. Tình trạng nghịch đảo trong bạc là điều hiếm và báo hiệu sự sẵn có ngay lập tức chặt chẽ, áp lực giao hàng gia tăng và áp lực thời gian tăng lên đối với các vị thế ngắn và carry.
7. Tại Sao Điều Này Không Phải Là Một Đỉnh Vỡ
Hành động giá nhanh thường dẫn đến việc quan sát giả định một đỉnh vỡ. Giả định đó là quá sớm ở đây.
Các đỉnh vỡ thực sự thể hiện một cấu trúc rất đặc biệt:
Khối lượng bùng nổ
Độ biến động thực tế đang mở rộng
Độ biến động ngụ ý sụp đổ khi sự tự mãn trở lại
Contango phục hồi khi nguồn cung được phát hành
Sự tham gia toàn cầu và sự chắc chắn về câu chuyện
Bạc hiện đang cho thấy điều ngược lại:
Khối lượng im lặng
Độ biến động thực tế giảm
Độ biến động ngụ ý tăng
Nghịch đảo
Sự hoài nghi dai dẳng
Đây là định giá cấu trúc, không phải sự kiệt sức đầu cơ.
Tốc độ một mình không định nghĩa một đỉnh. Sự tham gia thì có—và sự tham gia vẫn bị hạn chế.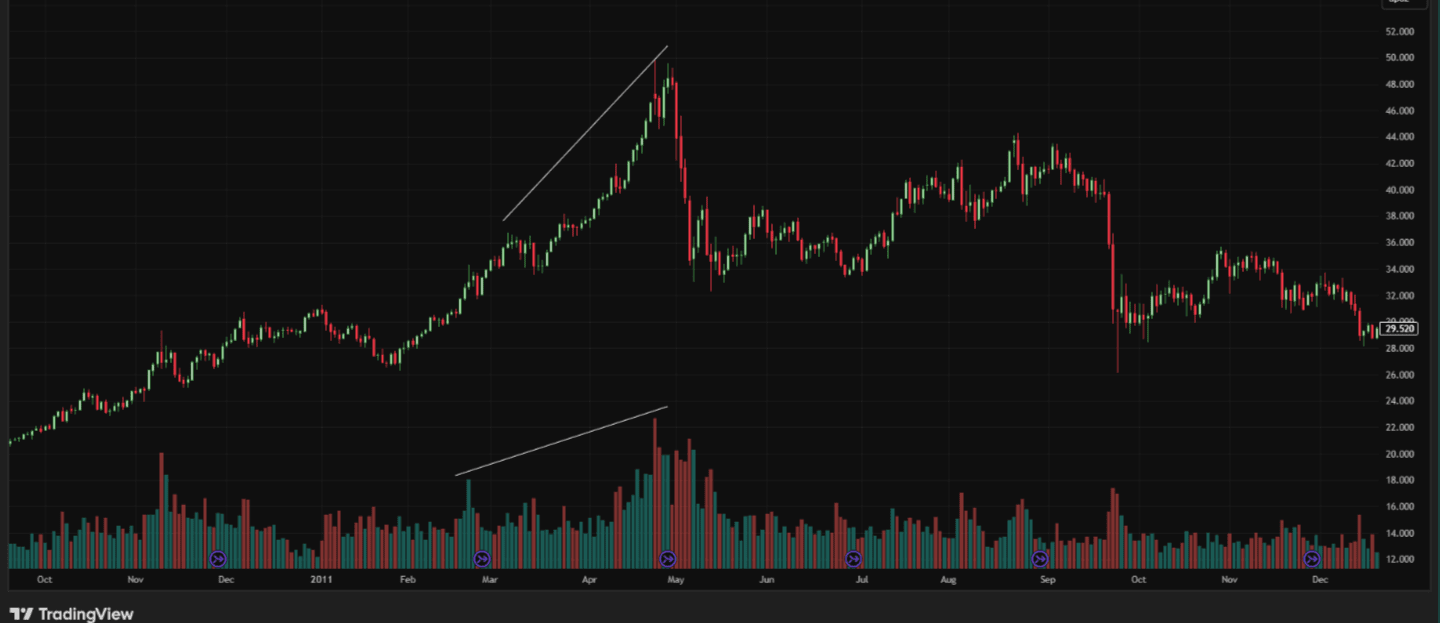
Cần có khối lượng mở rộng cho các đỉnh vỡ, điều này không xảy ra hiện tại
8. Một so sánh thường được thực hiện: GME
So sánh với sự siết chặt GameStop là dễ hiểu nhưng chưa đầy đủ.
Cả hai tình huống đều chia sẻ những điểm tương đồng bề mặt: các vị thế bán chật chội, thanh khoản mỏng, vòng phản hồi biến động-ký quỹ và hành động giá không liên tục.
Sự khác biệt là cơ bản. GameStop là một cú siết chặt dựa trên tâm lý. Bạc là một cú siết chặt dựa trên bảng cân đối và giao hàng.
Các cú siết chặt tâm lý kết thúc khi sự nhiệt tình phai nhạt. Các cú siết chặt cấu trúc chỉ kết thúc khi giá tăng đủ để giải phóng nguồn cung và phục hồi sự cân bằng. Quá trình đó thường liên quan đến việc vượt quá, không phải là sự điều chỉnh.
Điều Thị Trường Tùy Chọn Đang Chuẩn Bị Cho
Khi được xem xét cùng nhau, bằng chứng là nhất quán và củng cố.
Giá đang tăng vì nguồn cung đang rút lui
Khối lượng bị hạn chế vì sự tham gia bị ràng buộc
Độ biến động thực tế yên tĩnh vì động thái chưa xảy ra
Độ biến động ngụ ý đang tăng vì động thái được kỳ vọng sẽ đột ngột
Định hướng tùy chọn cho thấy nỗi sợ hãi về các khoảng cách tăng
Nghịch đảo xác nhận áp lực vật lý và tạm thời
Thị trường tùy chọn bạc đang chuẩn bị cho một sự định giá tăng đột ngột—không phải một xu hướng từ từ, không phải một đợt tăng đầu cơ, và không phải một đỉnh sắp xảy ra.
Sự định giá lại này có khả năng xảy ra qua các khoảng cách và khoảng không khí, thường được kích hoạt bởi các chất xúc tác dường như nhỏ nhặt, khi thanh khoản bốc hơi và việc phòng ngừa thất bại.
Kết luận
Bạc hiếm khi di chuyển khi nó ồn ào. Nó di chuyển khi nó yên tĩnh và bị căng thẳng.
Cấu trúc thị trường hôm nay, qua giá cả, khối lượng, độ biến động, tùy chọn và tương lai, chỉ ra một hệ thống đang chịu áp lực nội bộ gia tăng. Bề mặt có vẻ bình tĩnh, nhưng thị trường phái sinh đang định giá một sự đứt gãy trong sự liên tục.
Khi độ biến động ngụ ý tăng trước giá, đó không phải là sự phấn khích.
Đó là nỗi sợ về những gì không thể phòng ngừa.
Thị trường tùy chọn bạc đang nói với chúng ta, một cách rõ ràng và liên tục, rằng giai đoạn tiếp theo không phải là một quá trình chậm rãi—nó là một sự định giá lại.
Lưu ý: Đây không phải là lời khuyên tài chính. Chỉ dành cho mục đích giáo dục.