


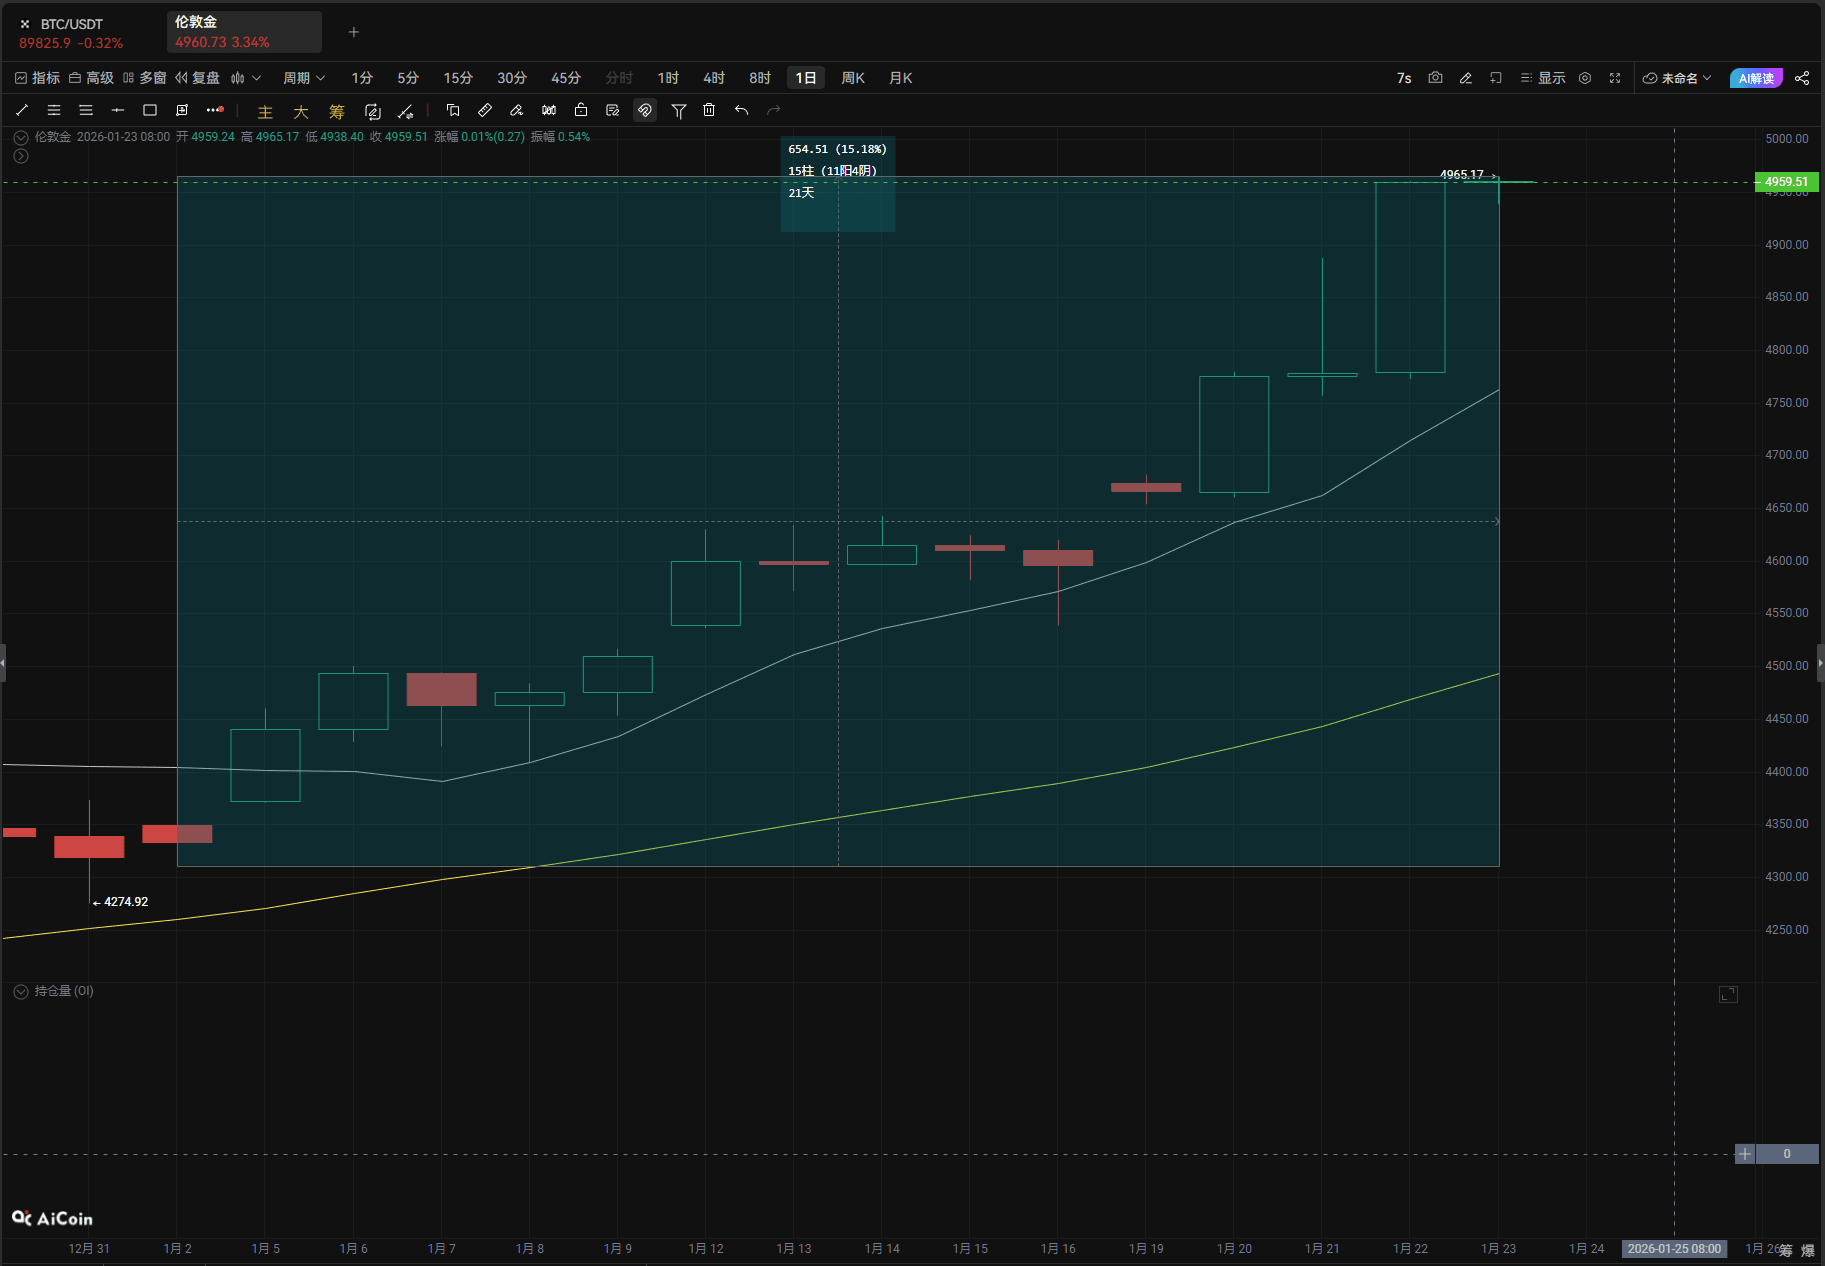
Từ đầu năm 2026, thị trường vàng quốc tế đã trải qua một cơn bùng nổ. Tính đến thời điểm viết bài, giá vàng giao ngay đã vượt qua 4965 đô la Mỹ/ounce, thiết lập đỉnh cao lịch sử, với mức tăng đã vượt quá 15% so với đầu năm.
Sự bùng nổ giá vàng này không phải là một sự kiện đơn lẻ, mà là kết quả của cuộc cạnh tranh địa chính trị giữa Mỹ và châu Âu, dẫn đến khủng hoảng lòng tin vào tài sản đô la, sự không chắc chắn trên thị trường do chính sách của Trump thay đổi liên tục, cùng với sự hỗ trợ cơ bản từ việc các ngân hàng trung ương toàn cầu và ETF tiếp tục gia tăng nắm giữ. Trong bối cảnh động lực phục hồi kinh tế toàn cầu suy yếu và các xung đột địa chính trị âm thầm diễn ra, thuộc tính phòng ngừa rủi ro và chức năng lưu trữ giá trị của vàng đã được thị trường khuếch đại một cách cực đoan.
Cuộc tranh chấp giữa Mỹ và châu Âu đã kích hoạt cơn bão bán tài sản USD.
Cuộc tranh giành quyền sở hữu và lợi ích liên quan đến đảo Greenland của Mỹ và châu Âu đã trở thành ngòi nổ chính cho sự bùng nổ của thị trường vốn toàn cầu gần đây. Mặc dù Tổng thống Mỹ Trump vào ngày 21 tháng 1 đột ngột tuyên bố rút lại đe dọa tăng thuế đối với tám quốc gia châu Âu, nói rằng đã đạt được sự đồng thuận khung với Tổng thư ký NATO về thỏa thuận Greenland, nhưng cuộc chơi kéo dài hàng tuần này đã gây ra cú sốc không thể đảo ngược đối với sự tự tin của thị trường. Các hành động phản kháng từ phía châu Âu tiếp tục leo thang, vào ngày 20 tháng 1, Nghị viện châu Âu tuyên bố đóng băng quy trình phê duyệt thỏa thuận thương mại Mỹ - châu Âu, các quốc gia cốt lõi như Đức, Pháp đã rõ ràng tuyên bố sẽ khởi động danh sách phản kháng thuế, và xem xét sử dụng "pháo thương mại" như công cụ chống lại sự đe dọa.
Tình hình căng thẳng địa chính trị đã trực tiếp lan truyền đến thị trường tài sản USD, Đan Mạch đã bắn phát súng đầu tiên trong việc bán trái phiếu Mỹ. Vào ngày 20 tháng 1, quỹ hưu trí "học viện Đan Mạch" tuyên bố sẽ bán toàn bộ lượng nắm giữ trái phiếu Mỹ trị giá 100 triệu USD trước cuối tháng này, lý do chỉ trích "tình hình tài chính tồi tệ của chính phủ Mỹ", mặc dù quỹ này phủ nhận rằng điều này liên quan trực tiếp đến tranh chấp Greenland, nhưng thị trường thường hiểu đây là một phản công ngầm đối với áp lực địa chính trị từ Mỹ. Sau đó, một quỹ hưu trí Đan Mạch khác là PBU cũng xác nhận đang bán trái phiếu Mỹ.
Theo ước tính của Deutsche Bank, các quốc gia châu Âu nắm giữ khoảng 8 nghìn tỷ USD trái phiếu và cổ phiếu của Mỹ, gần gấp đôi tổng số của các khu vực khác trên thế giới. Nếu xung đột địa chính trị leo thang thành một cuộc chiến thương mại toàn diện, việc EU cắt giảm cấu trúc tài sản USD sẽ gây ra cú sốc chết người cho thị trường trái phiếu Mỹ.
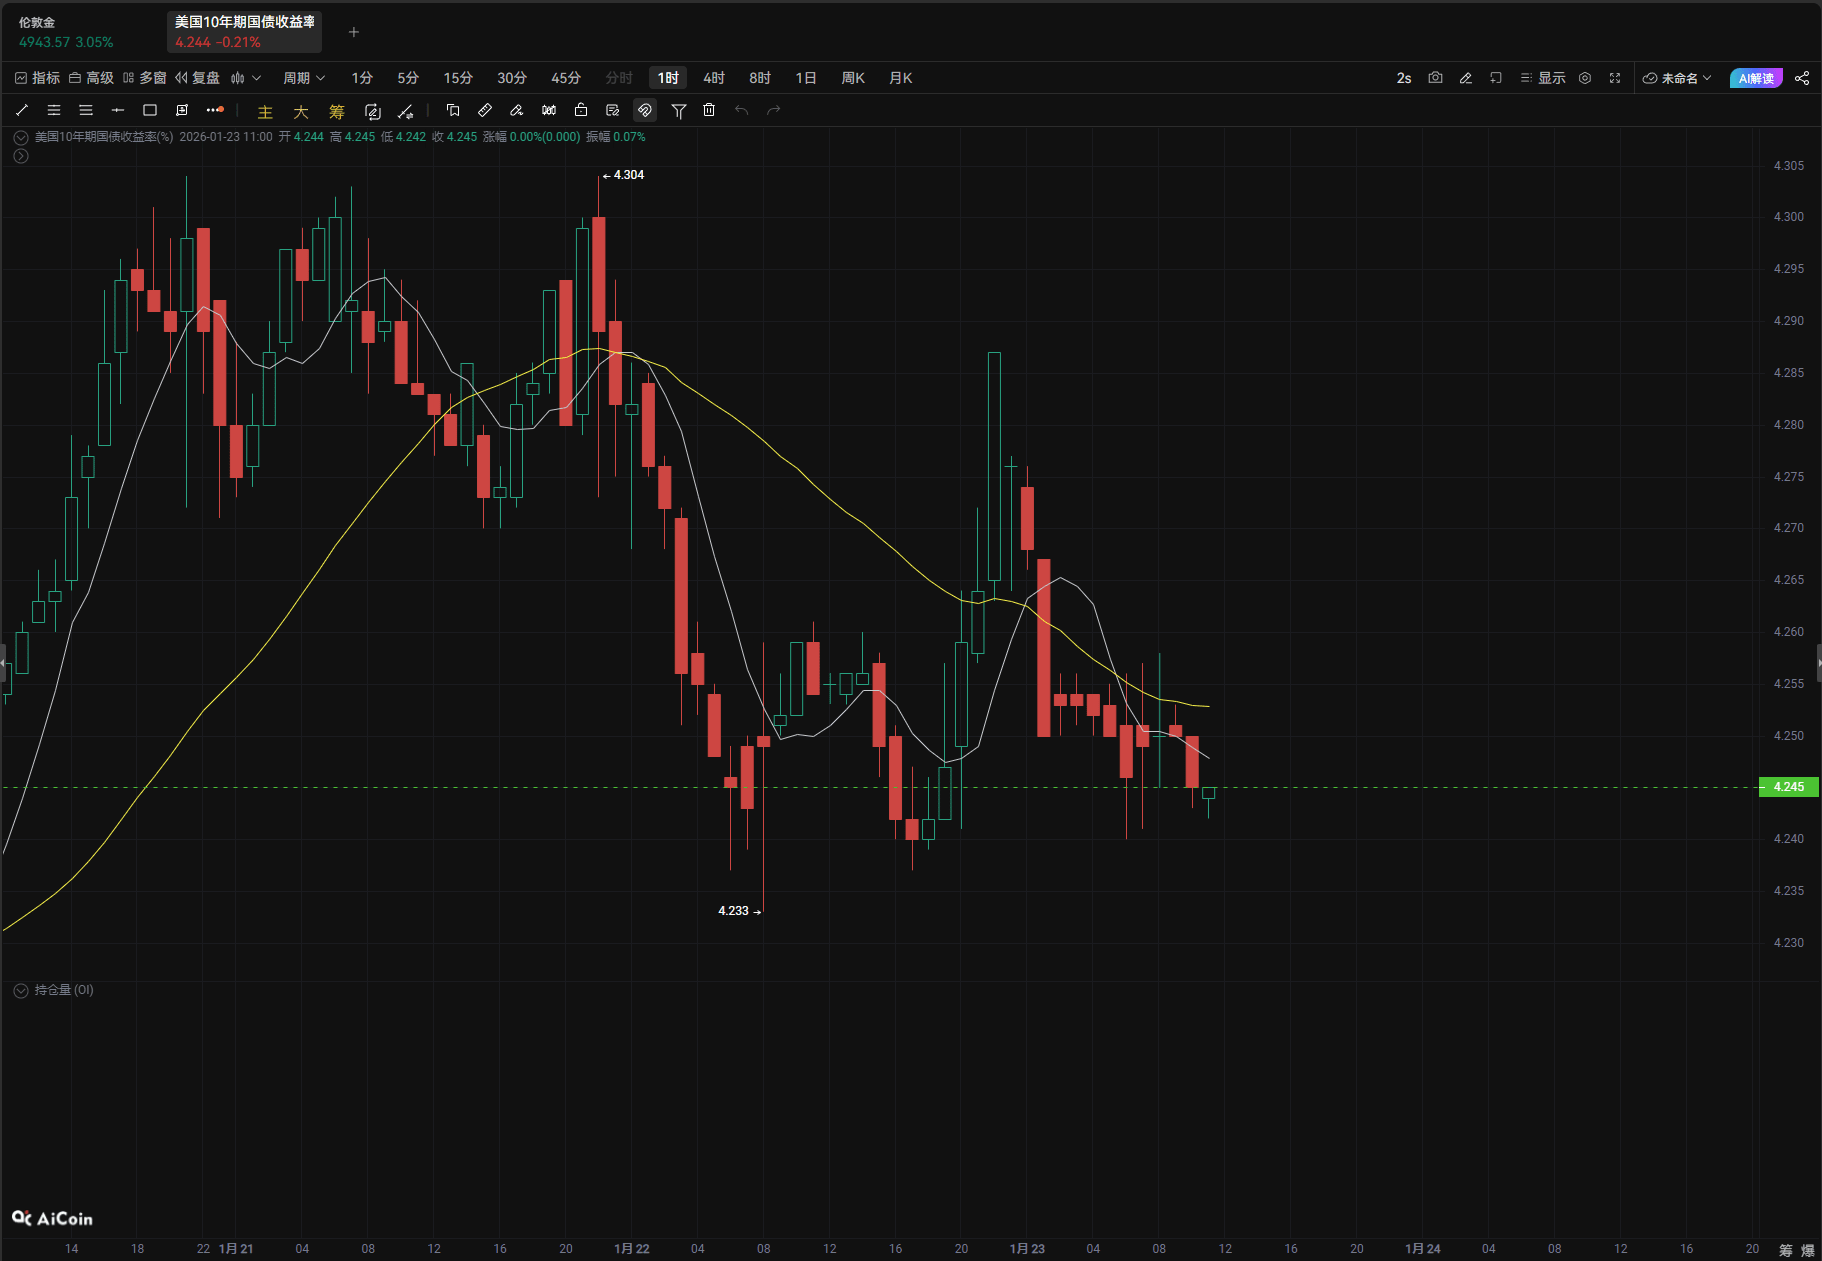
Bị ảnh hưởng bởi điều này, vào ngày 22 tháng 1, lợi suất trái phiếu Mỹ đã đồng loạt giảm, lợi suất trái phiếu Mỹ kỳ hạn 10 năm giảm 5.16 điểm cơ bản xuống còn 4.241%, sức hấp dẫn của tài sản USD tiếp tục suy yếu, và dòng tiền nhanh chóng chảy vào vàng và các tài sản an toàn khác.
Kỹ thuật chơi cờ của Trump đã làm gia tăng nhu cầu an toàn trên thị trường.
Phong cách chính sách thất thường của chính phủ Trump đã trở thành "yếu tố không ổn định" gây rối loạn thị trường toàn cầu. Mặc dù việc rút lại đe dọa thuế đối với châu Âu tạm thời làm giảm căng thẳng trên thị trường, nhưng nhìn lại quỹ đạo cầm quyền của ông, từ "không bán đảo thì tăng thuế" đến việc chuyển sang tuyên bố hòa hoãn, sự dao động chính sách này tự bản thân đã làm gia tăng sự hỗn loạn trong kỳ vọng của thị trường.
Phân tích thị trường cho rằng, sự nhượng bộ của Trump chủ yếu là do lo ngại về tác động lên thị trường vốn — trước đó, cuộc chiến thuế mà ông khởi xướng đã nhiều lần dẫn đến "ba cú sốc" cho thị trường chứng khoán Mỹ, trái phiếu Mỹ và đồng USD. Trong bối cảnh cuộc bầu cử giữa kỳ đang đến gần, việc duy trì sự ổn định của thị trường tài chính trở thành yếu tố quan trọng trong tính toán của ông.
Theo nguồn tin thân cận, mặc dù khung thỏa thuận giữa Mỹ và châu Âu liên quan đến đảo Greenland không bao gồm việc chuyển nhượng chủ quyền, nhưng nó chứa các điều khoản về việc Mỹ triển khai hệ thống phòng thủ tên lửa tại Greenland, cập nhật thỏa thuận quốc phòng và mở rộng sự hiện diện quân sự ở khu vực Bắc Cực, điều này có nghĩa là cuộc chơi giữa Mỹ và châu Âu về lợi ích địa chính trị ở Bắc Cực sẽ tiếp tục kéo dài.
Ngoài ra, lập trường cứng rắn của chính phủ Trump trong chính sách thương mại và can thiệp địa chính trị vẫn không thay đổi cơ bản, các biện pháp thuế đối với các quốc gia khác vẫn có thể được thực hiện bất kỳ lúc nào. Sự không chắc chắn kéo dài này đã trở thành một trong những lý do chính hỗ trợ nhu cầu vàng như một tài sản an toàn.
Goldman Sachs trong báo cáo nghiên cứu đã chỉ rõ rằng, các vị thế phòng ngừa rủi ro chính sách vĩ mô toàn cầu sẽ giữ ổn định, các rủi ro chính như tính bền vững tài chính khó có thể được giải quyết hoàn toàn vào năm 2026, điều này sẽ tiếp tục hỗ trợ cho các giao dịch mua vàng an toàn.
Sự cộng hưởng giữa ngân hàng trung ương và ETF xây dựng hỗ trợ cho bên mua.
Nếu nói rằng các yếu tố địa chính trị và chính sách là "chất xúc tác" cho sự tăng giá vàng, thì sự hỗ trợ mạnh mẽ từ các yếu tố cơ bản chính là "đáy" giúp thị trường tăng trưởng tiếp tục. Sự bình thường hóa trong việc các ngân hàng trung ương mua vàng đã trở thành trụ cột vững chắc nhất cho nhu cầu vàng.
Goldman Sachs dự đoán, lượng mua vàng hàng tháng của các ngân hàng trung ương toàn cầu sẽ đạt 60 tấn vào năm 2026, các ngân hàng trung ương tại thị trường mới nổi sẽ tiếp tục tăng cường phân bổ vàng do nhu cầu đa dạng hóa dự trữ ngoại hối, xu hướng này sẽ đạt được sự cải thiện chất lượng so với mức 17 tấn mỗi tháng trước năm 2022.
Sự bùng nổ nhu cầu đầu tư từ khu vực tư nhân đã làm gia tăng thêm xu hướng tăng giá vàng. Lượng nắm giữ vàng của các quỹ ETF toàn cầu tiếp tục tăng, vào tháng 12 năm 2025 đã đạt được dòng tiền ròng vào liên tiếp tháng thứ bảy, với quy mô dòng tiền đạt 10 tỷ USD, tổng quy mô tài sản quản lý tăng 5%. Là quỹ ETF vàng lớn nhất thế giới, SPDR Gold Shares đã nâng lượng nắm giữ lên 1085.67 tấn vào ngày 16 tháng 1, đạt mức cao nhất trong hơn hai năm, với tỷ lệ tăng trưởng so với cùng kỳ năm trước đạt 24.9%. Goldman Sachs phân tích rằng, kể từ đầu năm 2025, lượng nắm giữ của các quỹ ETF phương Tây đã tăng khoảng 500 tấn, vượt xa dự báo của mô hình dựa vào việc Cục Dự trữ Liên bang giảm lãi suất, sự đa dạng hóa trong việc phân bổ vàng của khu vực tư nhân đã trở thành một xu hướng không thể đảo ngược.
Môi trường kinh tế vĩ mô thuận lợi đã tăng cường thêm giá trị đầu tư của vàng. Thị trường dự đoán rằng Cục Dự trữ Liên bang Mỹ sẽ thực hiện giảm lãi suất 50 điểm cơ bản vào năm 2026, trong chu kỳ lãi suất giảm, sức hấp dẫn của vàng như một tài sản không sinh lãi sẽ tiếp tục gia tăng. Đồng thời, động lực phục hồi kinh tế toàn cầu không đủ, cùng với vấn đề thâm hụt ngân sách cao ở các nền kinh tế lớn, cũng thúc đẩy các nhà đầu tư coi vàng như công cụ chính để phòng ngừa rủi ro lạm phát và suy thoái kinh tế. Dưới sự chồng chéo của nhiều nhu cầu, thị trường vàng đã hình thành cấu trúc mua vào đồng bộ "Ngân hàng trung ương + ETF + nhà đầu tư cá nhân", cung cấp động lực mạnh mẽ cho giá vàng vượt qua 4965 USD.
Thị trường tăng trưởng tiếp tục nhưng cần cảnh giác với sự biến động ngắn hạn.
Về xu hướng giá vàng trong tương lai, các tổ chức chính đều giữ thái độ lạc quan. Goldman Sachs trong báo cáo nghiên cứu mới nhất vào ngày 22 tháng 1 đã điều chỉnh dự báo giá vàng tháng 12 năm 2026 từ 4900 USD lên 5400 USD, dự kiến giá vàng sẽ tăng 13% so với mức hiện tại vào cuối năm. Lý do chính ở đây là, lượng nắm giữ vàng của khu vực tư nhân để phòng ngừa rủi ro chính sách sẽ không được thanh lý vào năm 2026, điều này sẽ tiếp tục nâng cao trung tâm giá vàng.
Tuy nhiên, thị trường cũng tồn tại các điểm rủi ro tiềm ẩn. Goldman Sachs cảnh báo rằng, nếu cảm nhận về rủi ro chính sách tài chính và tiền tệ toàn cầu giảm mạnh, dẫn đến việc đóng vị thế phòng ngừa vĩ mô, có thể gây ra sự điều chỉnh giá vàng ngắn hạn. Ngoài ra, sự giảm căng thẳng tạm thời trong cuộc chơi địa chính trị giữa Mỹ và châu Âu, sự phục hồi của chỉ số USD cũng có thể tạo áp lực lên giá vàng trong ngắn hạn.
Tuy nhiên, về lâu dài, xu hướng tái cấu trúc địa chính trị toàn cầu, sự suy yếu của quyền lực đồng USD, và sự đa dạng hóa hệ thống tiền tệ của các ngân hàng trung ương sẽ cung cấp hỗ trợ lâu dài cho thị trường vàng.
Các chuyên gia trong ngành chỉ ra rằng, lần này giá vàng đã vượt qua mức cao kỷ lục, thực chất là kết quả tất yếu của việc giảm thiểu khẩu vị rủi ro và tái cấu trúc logic phân bổ tài sản trong quá trình tái cấu trúc kinh tế toàn cầu và trật tự địa chính trị. Trong thời đại mà sự không chắc chắn trở thành điều bình thường, giá trị chiến lược của vàng sẽ càng được làm nổi bật, trung tâm giá của nó có khả năng tiếp tục tăng lên, nhưng các nhà đầu tư cần nhìn nhận một cách lý trí về sự biến động ngắn hạn, tập trung vào giá trị phân bổ lâu dài.