

“Tam tấu” phe mua – phe bán của cổ phiếu lưu trữ: tin tốt dồn dập như pháo kích, nhưng vẫn có một nỗi lo ngầm đang tiến sát.
Trong tay bạn có cổ phiếu lưu trữ không?
Nếu có thì tâm trạng mấy ngày nay của bạn có lẽ giống như ngồi tàu lượn siêu tốc—vừa bị báo cáo tài chính “toang tơi tả” của SanDisk dọa muốn cắt lỗ, quay đầu lại SK hynix lại tung ra kế hoạch mua lại trị giá 100 nghìn tỷ won Hàn Quốc.
Tăng thì không dám đuổi theo, giảm thì không dám mua vào.
Tại sao ư? Vì ngành chip nhớ (lưu trữ) đang diễn ra một màn so tài mua-bán rối rắm nhất trong lịch sử.
Bên phe mua có tin tốt cấp độ vũ khí hạt nhân, còn bên phe bán thì có logic sắc bén khiến đòn nào cũng ra máu.
Hôm nay không hô mua cũng không hô bán; chúng ta cứ bày hết lời của cả hai phía ra, còn bạn tự phán đoán.
⚡️ Bộ ba phe bò
Thứ nhất: Nổ tung lợi tức cho cổ đông
Ngày 8/8, truyền thông Hàn Quốc đưa tin SK Hynix đang chuẩn bị phương án hoàn trả cho cổ đông trị giá 1.000.000 tỷ won Hàn (khoảng 71 tỷ USD) — quy mô gấp 7 lần năm ngoái.
Trong đó, việc mua lại cổ phiếu khoảng 400.000 tỷ won Hàn, chiếm hơn 2% tổng số cổ phần của công ty; về cơ bản tương đương với toàn bộ số cổ phiếu mới đã phát hành trước đây khi niêm yết ADR.
Thị trường diễn giải trực tiếp đợt mua lại cổ phiếu này là “một biện pháp đối trọng mang tính thực chất đối với việc pha loãng quyền sở hữu”.
Bên Samsung cũng không chịu thua. Chứng khoán KB dự phóng quy mô hoàn trả cho cổ đông hằng năm của Samsung sẽ nằm trong khoảng 1.000.000–2.000.000 tỷ won Hàn, tức hơn 10 lần so với mức hiện tại. BofA dự đoán Samsung sẽ trả lại 50% dòng tiền tự do cho cổ đông, bao gồm hơn 300.000 tỷ won cổ tức đặc biệt và hơn 40.000 tỷ won mua lại cổ phiếu.
Hai đại gia bộ nhớ Hàn Quốc muốn nhét thẳng tiền kiếm được từ AI vào túi của cổ đông.
Đây không phải cách chơi của cổ phiếu theo chu kỳ; đây là cách chơi của cổ phiếu theo giá trị.
Thứ hai: Phe gấu đảo chiều thành phe bò
Bạn còn nhớ nhà phân tích Shawn Kim của Morgan Stanley—người hồi tháng 7 đã mắng cổ phiếu bộ nhớ là chẳng có giá trị gì chứ?
Chính là người đàn ông mà thị trường Hàn Quốc gọi là “người phát ngôn của phe gấu”.
Ngày 7/8, ông ấy gửi một báo cáo; tiêu đề chỉ gồm 5 chữ: “Chỉnh sửa khi giai đoạn cuối sắp kết thúc”.
Ông mô tả đợt điều chỉnh này là “một cơn sóng nhỏ trong siêu chu kỳ AI”. Giữ nguyên giá mục tiêu cho SK Hynix và Samsung; giá mục tiêu của hai công ty đều hàm ý dư địa tăng hơn 60% so với giá hiện tại.
Nặng hơn nữa là—ông ta đã nâng dự phóng EPS năm 2026 của SK Hynix thêm 13%.
Từ nói giảm sang nói tăng, chỉ mất một tháng.
Thứ ba: Nhu cầu mang tính cứng
UBS dự báo: nhu cầu HBM năm 2026 tăng 90% so với cùng kỳ; năm 2027 lại tăng thêm 77%.
Micron tại hội nghị FMS 2026 tung ra một “quả bom”: tỷ trọng bộ nhớ trong tổng giá trị hệ thống đã tăng từ 10% của 30 năm trước lên gần 50% hiện nay.
Nguyên văn từ ban lãnh đạo Micron: “Tỷ trọng bộ nhớ trong giá trị hệ thống đã tăng từ 10% lên gần 50%, nhu cầu cho AI Agent đang ở giai đoạn ‘khởi động trước mùa’.”
Chưa kịp khởi động chính thức, đã chiếm một nửa giá trị của hệ thống.
Sau khi cuộc thi chính thức bắt đầu thì sao?
Goldman Sachs tính toán: vào năm 2026, khoảng thiếu hụt cung-cầu DRAM toàn cầu là -4,9%, mức nghiêm trọng nhất trong 15 năm qua. Ban lãnh đạo Samsung và SK Hynix đều đánh giá rằng sẽ không có nguồn cung bổ sung đáng kể trước năm 2028.
Cung không đủ cầu, kéo dài liên tục đến năm 2028.
⚠️ Bộ ba phe gấu
Thứ nhất: Độ dốc tăng giá chậm lại
Morgan Stanley đã cảnh báo từ tháng 7: tốc độ tăng giá hợp đồng DRAM dự kiến sẽ đạt đỉnh vào Q4 năm 2026.
Dữ liệu đã rất rõ ràng: giá DRAM quý I năm 2026 tăng 93–98%, quý II tăng 58–63%, quý III dự kiến chỉ tăng 13–18%, và quý IV có thể chỉ còn 3–8%.
Tốc độ tăng giá rơi tự do.
Tỷ lệ nâng dự báo lợi nhuận ròng của ngành bộ nhớ đã giảm từ mức đỉnh 92% xuống còn 77%.
Động lực cốt lõi đẩy giá cổ phiếu tăng—“kết quả liên tục vượt kỳ vọng”—đang dần cạn kiệt.
Thứ hai: Chu kỳ mở rộng công suất đang tiến sát
Nhà phân tích Shuli Ren công bố báo cáo cho biết: tình hình thiếu hụt nguồn cung chip nhớ toàn cầu sẽ đạt đỉnh vào Q2 năm 2026; từ Q1 năm 2027 bắt đầu cải thiện; nhanh nhất đến năm 2028 mới có thể xuất hiện tình trạng dư thừa công suất.
Giáo sư tại Đại học Sungkyunkwan (Seoul), Yong Xi-jun, cảnh báo: nếu nhu cầu AI không đạt kỳ vọng, kế hoạch mở rộng công suất của một số “ông lớn” bộ nhớ có thể đẩy tồn kho ngành lên cao vào năm 2028, dẫn tới dư thừa cung.
Chủ tịch bộ phận bán dẫn của Samsung, Kyung Kye-hyun, nói thẳng hơn: giá chip nhớ toàn cầu sớm nhất có thể bắt đầu giảm từ nửa sau năm 2027.
Định mệnh mà mọi cổ phiếu theo chu kỳ đều không thoát được—mở rộng công suất, rồi sụp đổ.
Thứ ba: Định giá đã không còn rẻ
Micron từ đầu năm 2026 đến nay đã tăng 207%; hiện tại P/E tiến tới khoảng 5,5 lần.
Nghe 5,5 lần thì có vẻ rẻ? Nhưng đó là thị trường đang định giá bằng “hệ số của đỉnh chu kỳ” — mặc định lợi nhuận cực cao hiện tại là không bền vững.
Morgan Stanley đã hạ dự phóng EPS năm 2026 của Samsung 10%, với lý do mảng điện tử tiêu dùng tiếp tục yếu.
Một bên SK Hynix nâng dự báo, bên kia Samsung hạ dự báo. Cùng một ngành, sự phân hóa đã bắt đầu.
Vậy rốt cuộc nên tin ai?
Nói thật—hai bên đều đúng, nhưng đúng ở những góc độ khác nhau.
Trong logic ngắn hạn của phe bò: hoàn trả cho cổ đông, Morgan Stanley quay sang mua ròng, và HBM cung không đủ cầu. Những chất xúc tác này sẽ được hiện thực hóa trong vài tuần tới.
Trong logic trung hạn của phe gấu: đà tăng giá hạ nhiệt, chu kỳ mở rộng công suất, và định giá đã bị “đội lên” trước. Những rủi ro này chỉ bắt đầu dần lộ ra trong vài quý tới.
Cổ phiếu ngành bộ nhớ không phải là không mua được, nhưng bạn phải phân biệt rõ—bạn đang chơi “logic giao dịch” hay “logic nắm giữ”.
Đánh cược vào nhịp hồi ngắn hạn; nhìn tăng với bộ ba phe bò—thế là đủ rồi.
Trung kỳ cầm đường dài; ba lưỡi đao của phe gấu—lưỡi nào cũng chém trúng máu.
Cuối cùng nói một tín hiệu mới nhất—
Ngày 9/8, (The Wall Street Journal) hé lộ: Apple đang thử nghiệm chip DRAM của ChangXin Memory, dùng cho iPhone và MacBook.
Các nhà sản xuất bộ nhớ của Trung Quốc đã bắt đầu bước vào chuỗi cung ứng của Apple.
Đây không phải là một câu chuyện đơn giản về “thay thế nội địa” — mà là đang nói với thị trường rằng nguồn cung thay thế đang dần hình thành.
ChangXin Memory đã lên sàn ngày 27/7. Goldman Sachs nói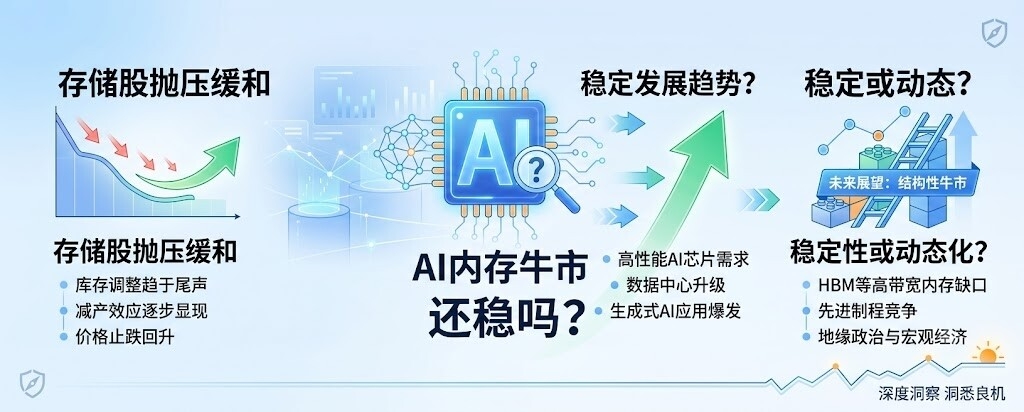 Tác động của nó tới bối cảnh căng thẳng toàn cầu là có hạn — nhưng “có hạn” không đồng nghĩa với “không có”.
Khi cả ba “ông lớn” toàn cầu đều đang mở rộng sản xuất, trong khi các nhà sản xuất Trung Quốc bắt đầu bước vào chuỗi cung ứng của Apple, thì việc dư thừa công suất vào năm 2028—thật sự chỉ là lời cảnh báo quá mức sao?
$SKHYNIX $SAMSUNG #áp lực bán cổ phiếu bộ nhớ hạ nhiệt, thị trường bò siêu trí tuệ cho bộ nhớ AI còn vững không? $GOOGL.US #台积电7月营收增长45%