
Ngày 24 tháng 7 năm 2026, Bộ Tài chính và Tổng cục Thuế đã ban hành (Thông báo về các vấn đề liên quan đến thuế thu nhập cá nhân đối với ủy thác nước ngoài), yêu cầu người lập ủy thác, v.v. trong vòng 90 ngày kể từ ngày ban hành, tức trước ngày 22 tháng 10 năm 2026, phải kê khai để nộp bổ sung thuế.
Thuế được chia thành hai phần: thuế ở giai đoạn thiết lập ủy thác (trust), về nguyên tắc sẽ truy thu trong 3 năm, tức là các ủy thác nước ngoài được thành lập trong giai đoạn từ 2023 đến 2025 sẽ phải nộp bổ sung 20% thuế, hiện tại mức độ ảnh hưởng vẫn còn ở mức tương đối.
Điều ảnh hưởng khá lớn là khoản thuế trong giai đoạn tồn tại của ủy thác; khoản này không có thời hạn, cũng không phân tách theo từng năm. Việc tính toán sẽ gom toàn bộ lợi nhuận của ủy thác đến hết năm 2025 để tính, sau đó nộp bổ sung theo mức 20% thuế.
Mô hình quỹ ủy thác (trust) ngoài khơi mà người sáng lập Tập đoàn Xiaomi là Lôi Quân xây dựng khá điển hình. Dưới đây chúng ta lấy ví dụ của Lôi Quân để xem khoản thuế này phải nộp bù bao nhiêu.
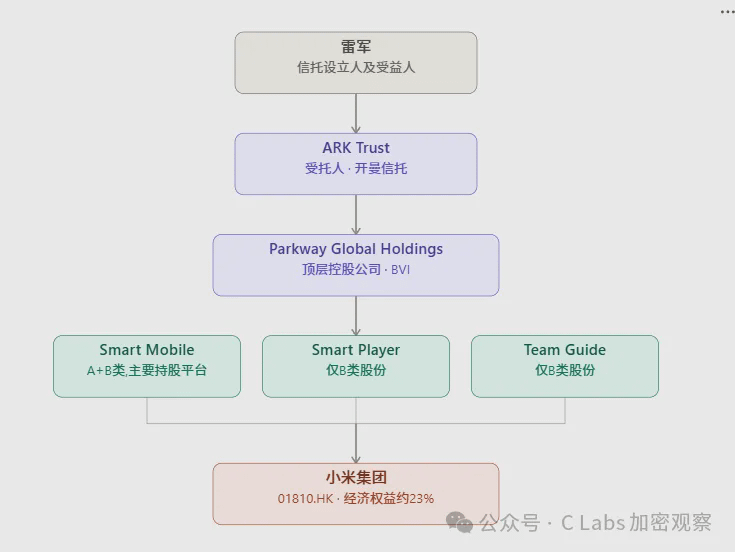
Lôi Quân thành lập một quỹ ủy thác gia đình vào năm 2018. Ông ủy quyền cho công ty Hồng Kông thuộc ủy thác Ark Trust (AKR Trust) làm bên nhận ủy thác để nắm giữ và quản lý tài sản của quỹ ủy thác. Dưới quỹ ủy thác gia đình này là mô hình cấu trúc công ty mẹ 3 tầng, trong đó hai công ty cấp dưới là Smart Mobile Holdings Limited và Smart Player Holdings Limited nắm giữ trực tiếp cổ phần của tập đoàn Xiaomi, được thành lập tại Cayman.
Tập đoàn Xiaomi với tư cách là chủ thể niêm yết ở nước ngoài, thông qua mô hình VIE thực tế kiểm soát nhiều doanh nghiệp nội địa của Xiaomi; Lôi Quân thông qua quỹ ủy thác gia đình nắm 31,41% cổ phần của Xiaomi. Sau khi niêm yết, quyền kiểm soát của Lôi Quân dần bị pha loãng, nhưng vẫn có thể đạt được sự kiểm soát thực chất đối với Tập đoàn Xiaomi thông qua cơ chế cổ phiếu AB, v.v.
Quỹ ủy thác này được thành lập vào năm 2018, có thể miễn thuế ở khâu thành lập quỹ. Tuy nhiên, dù quỹ được thành lập vào thời điểm nào, các nhà sáng lập vẫn phải nộp thuế 20% đối với phần lợi nhuận hình thành từ quỹ ủy thác gia đình của họ trước cuối năm 2025.
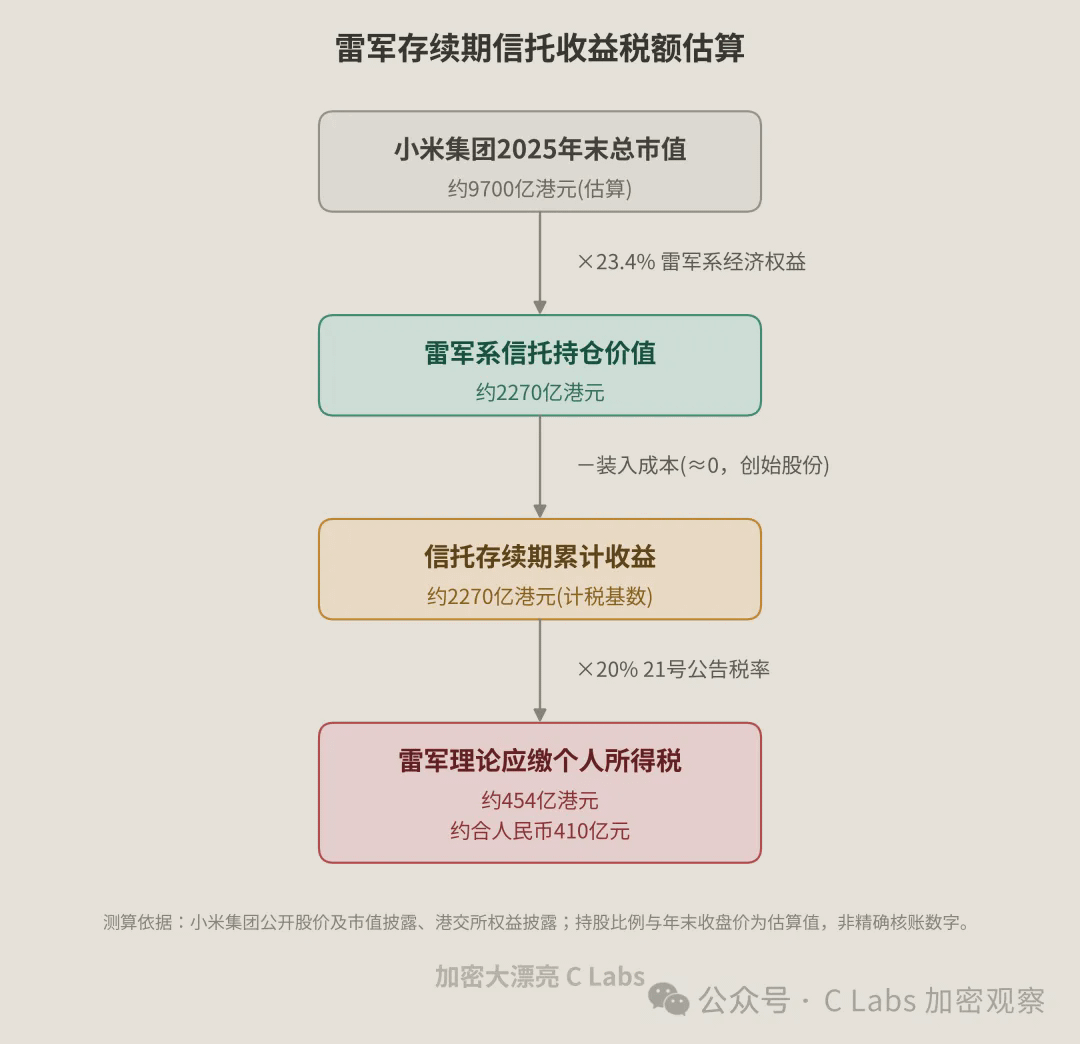
Ước tính theo giá trị vốn hóa của Xiaomi vào cuối năm 2025 là 970 tỷ HKD, thì Lôi Quân cần nộp bù một lần 41 tỷ nhân dân tệ.
Dù giá trị tài sản ròng của Lôi Quân lên tới vài nghìn tỷ, nhưng chủ yếu đến từ giá trị vốn hóa của các công ty niêm yết. Nếu phải lập tức móc ra 41 tỷ nhân dân tệ để nộp bù thuế thì cũng rất khó.
Vậy có thể nộp chậm một chút không?
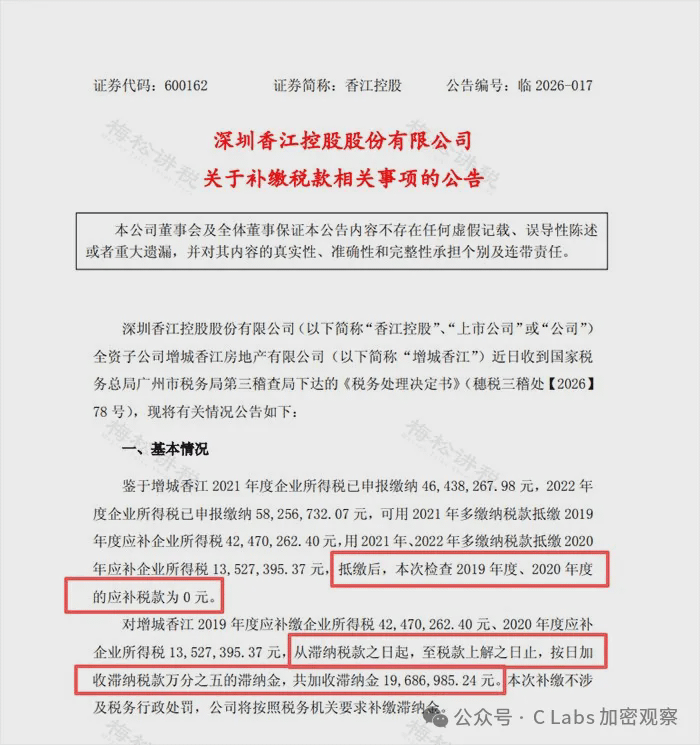
Theo chính sách hiện hành, trong “cửa sổ 90 ngày” nếu chủ động khai báo thì có thể miễn tiền phạt chậm nộp; nếu sau 90 ngày mới khai báo thì có thể phải đối mặt với tiền phạt chậm nộp 5 phần vạn mỗi ngày.
Ví dụ như công ty niêm yết Xiangjiang Holdings, bị truy ngược về năm 2019. Dù không nợ thuế, nhưng có vài khoản thuế bị nộp chậm, nên cơ quan thuế yêu cầu nộp tiền phạt chậm nộp với mức 5 phần vạn mỗi ngày.
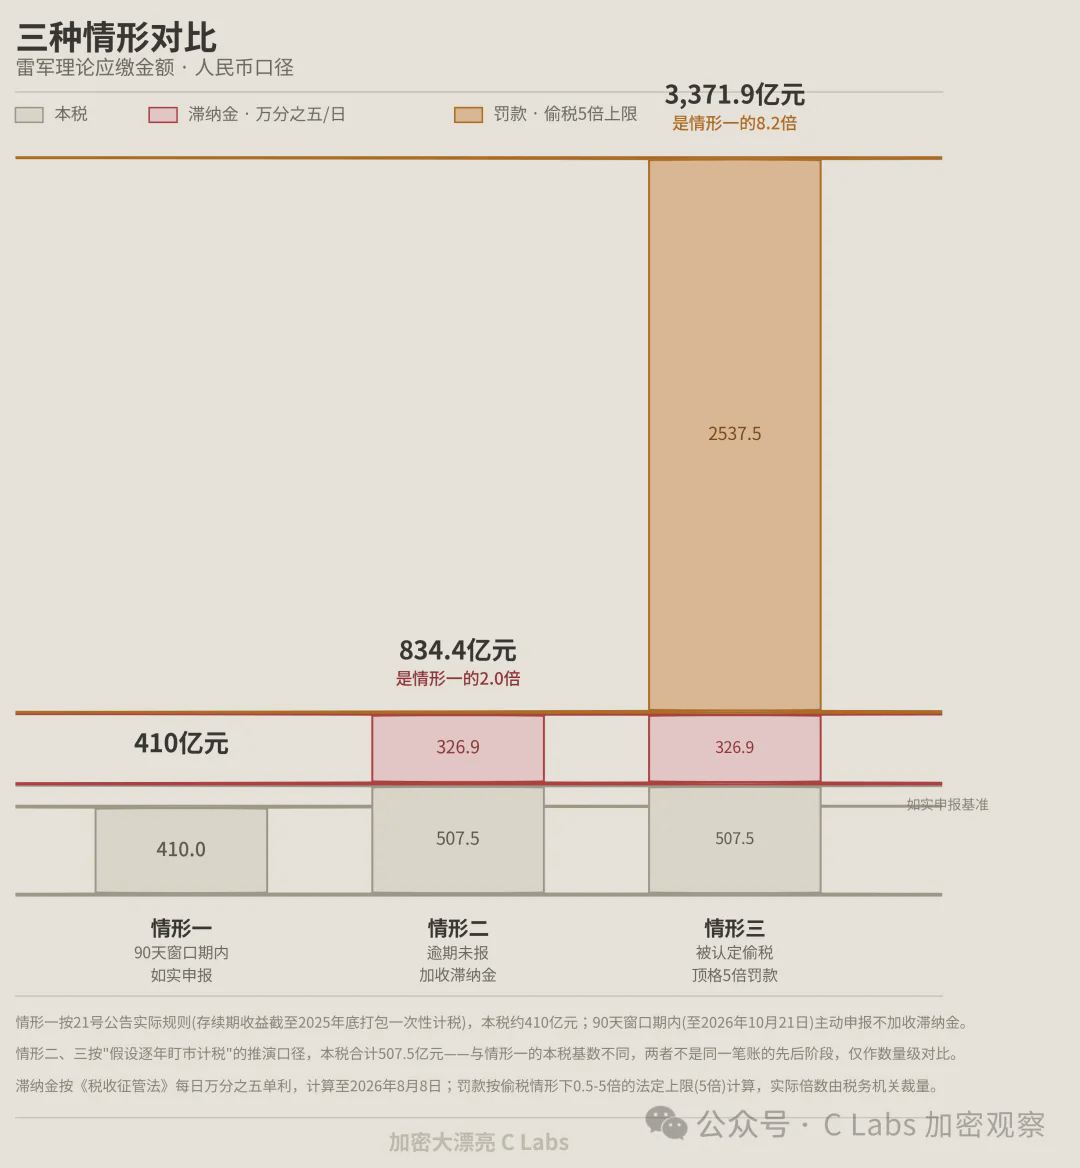
Nếu Lôi Quân không khai báo đúng sự thật trong vòng 90 ngày, dẫn đến việc quỹ ủy thác cũng bị cơ quan thuế truy thu dần theo từng năm và nộp tiền phạt chậm nộp với mức 5 phần vạn mỗi ngày, thì sẽ phải nộp bao nhiêu tiền?
Trước hết, từ góc độ của cơ quan thuế, quy tắc đánh thuế đối với quỹ ủy thác ở nước ngoài là: nếu trong năm đó có lãi thì chịu thuế 20%, còn nếu lỗ thì không được khấu trừ.
Giá cổ phiếu của Xiaomi trong 4 năm 2020/2023/2024/2025 đều tăng, nên chỉ có 4 năm đó phải nộp thuế. Tổng số thuế phải nộp lên tới 50,75 tỷ nhân dân tệ. Một phát đã nhiều hơn trước khoảng 10 tỷ...
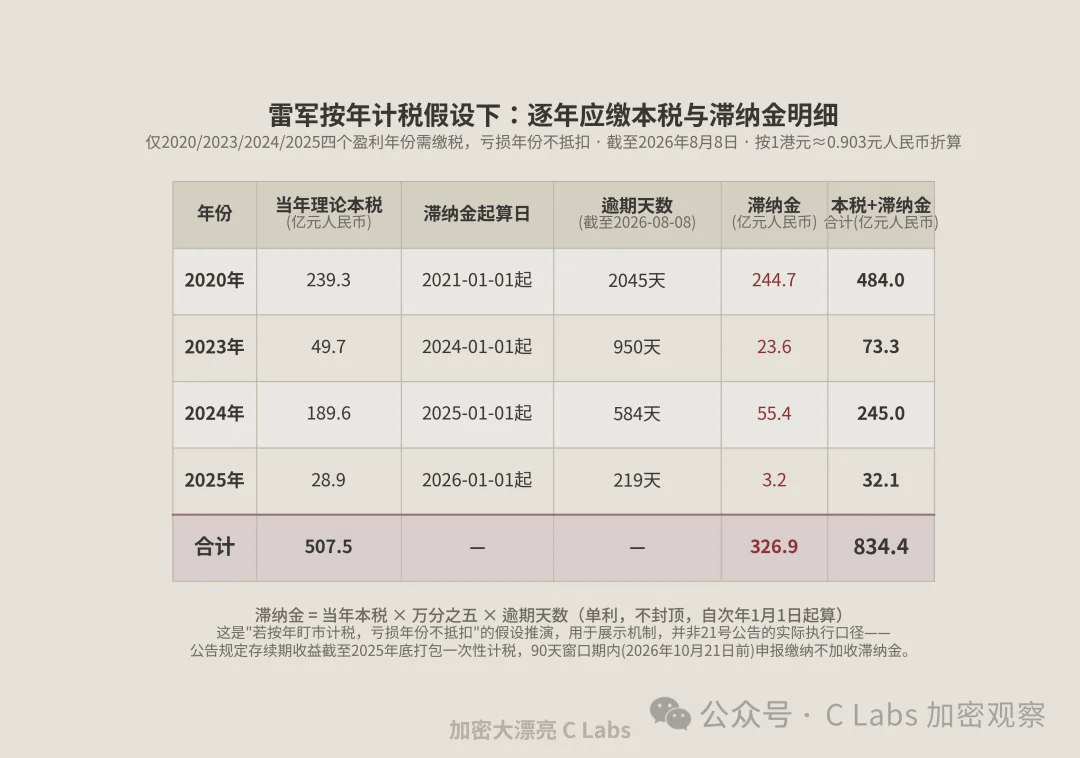
Nếu tiếp tục nộp tiền phạt chậm nộp với mức 5 phần vạn mỗi ngày, thì số tiền phải nộp sẽ lên tới 83,44 tỷ!
So với khoản 41 tỷ trong “cửa sổ 90 ngày” trước đó thì còn gấp đôi!
Ở đây tôi vẫn khuyên ông chủ Lôi hãy nhận rõ tình hình, từ bỏ ảo tưởng. Chủ yếu là khai báo đúng theo quy định, thành thật để được khoan dung.
Dưới góc nhìn của cơ quan thuế, sau “cửa sổ 90 ngày”, chắc chắn họ cũng sẽ xử lý một vài “ông lớn” khai báo không nghiêm túc để răn đe.
Theo quy định tại Điều 63 của (Luật Quản lý thuế), nếu bị cơ quan thuế xác định là “trốn thuế”, thì ngoài việc truy thu tiền thuế và tiền phạt chậm nộp, cơ quan thuế còn phải xử phạt bằng tiền từ 50% trở lên đến không quá 5 lần so với số thuế không nộp đủ hoặc nộp thiếu.
Thì đến lúc đó có thể thật sự không trả nổi nữa rồi...