
Trước tiên, hãy xem xét dữ liệu.
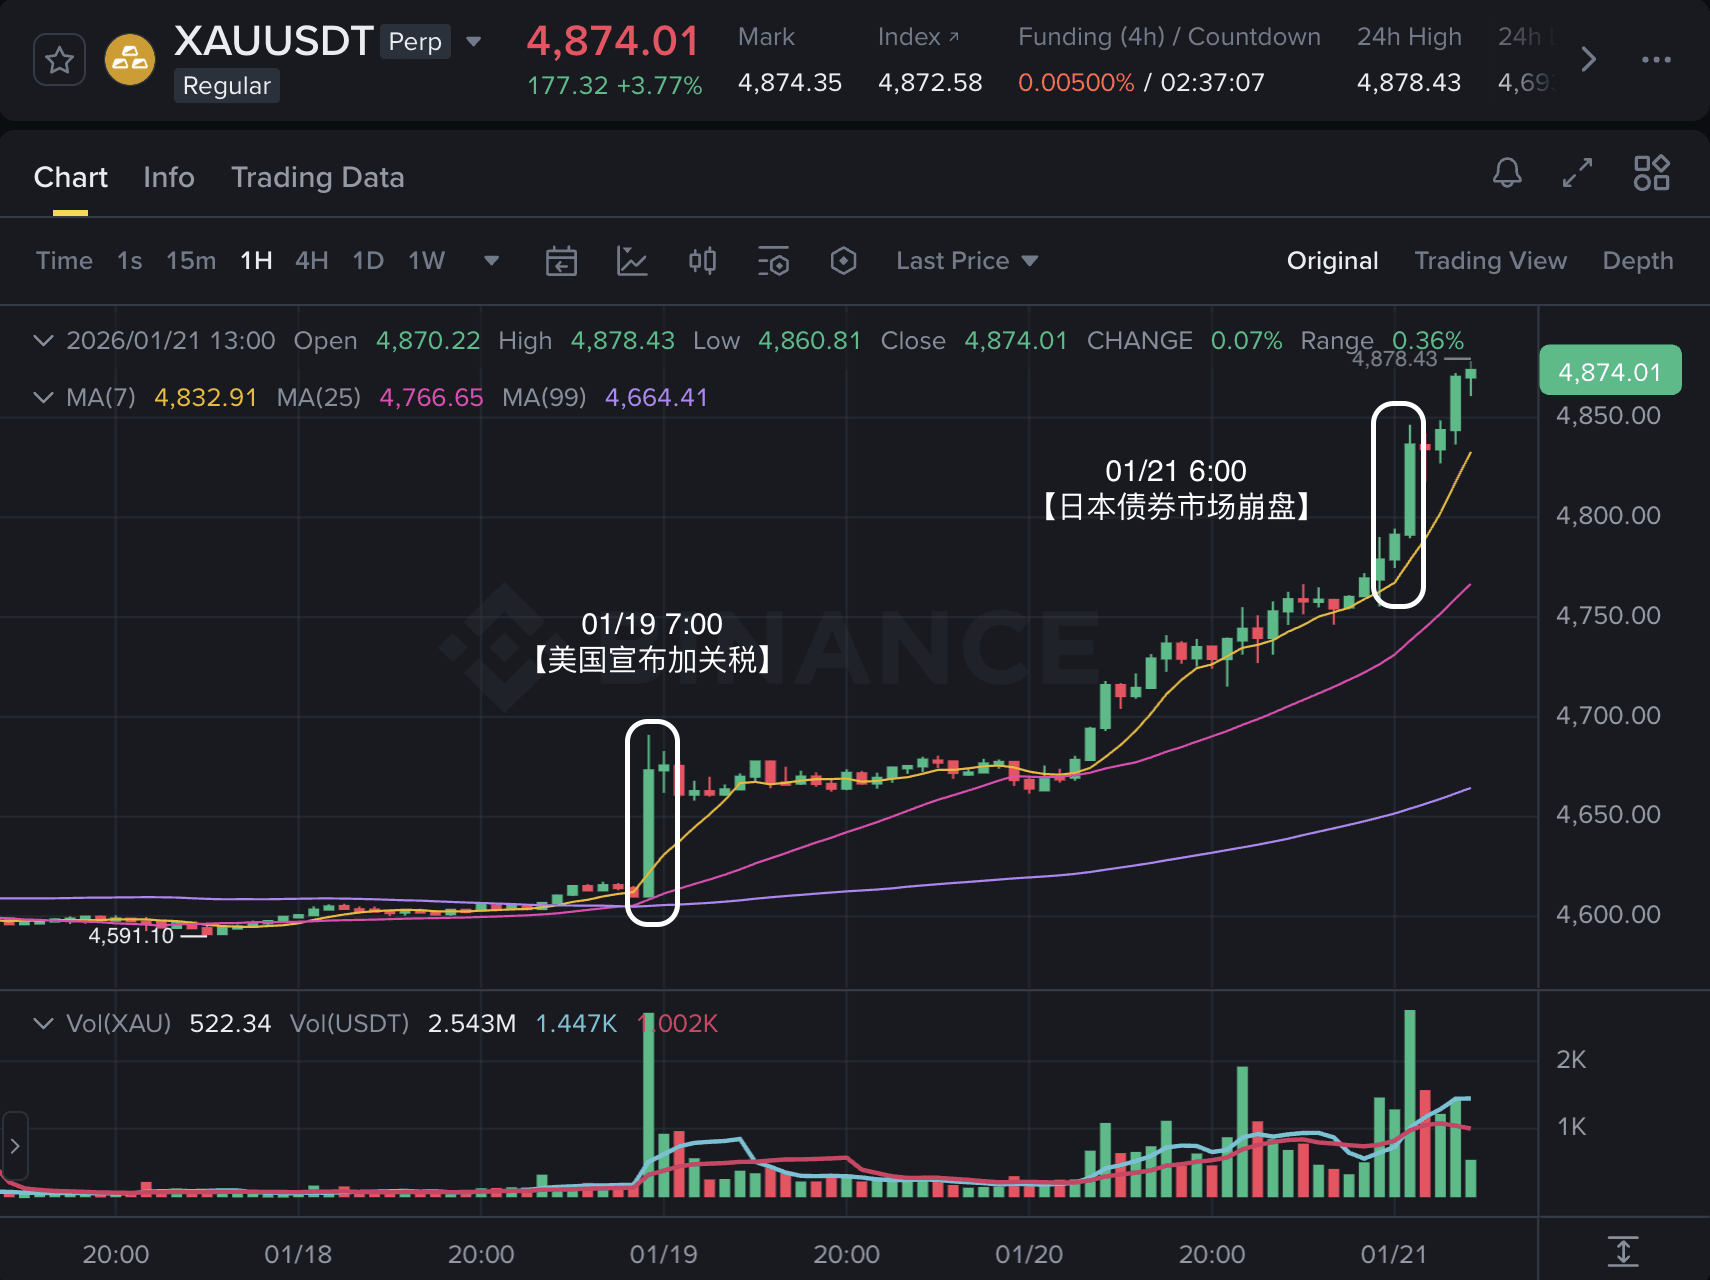
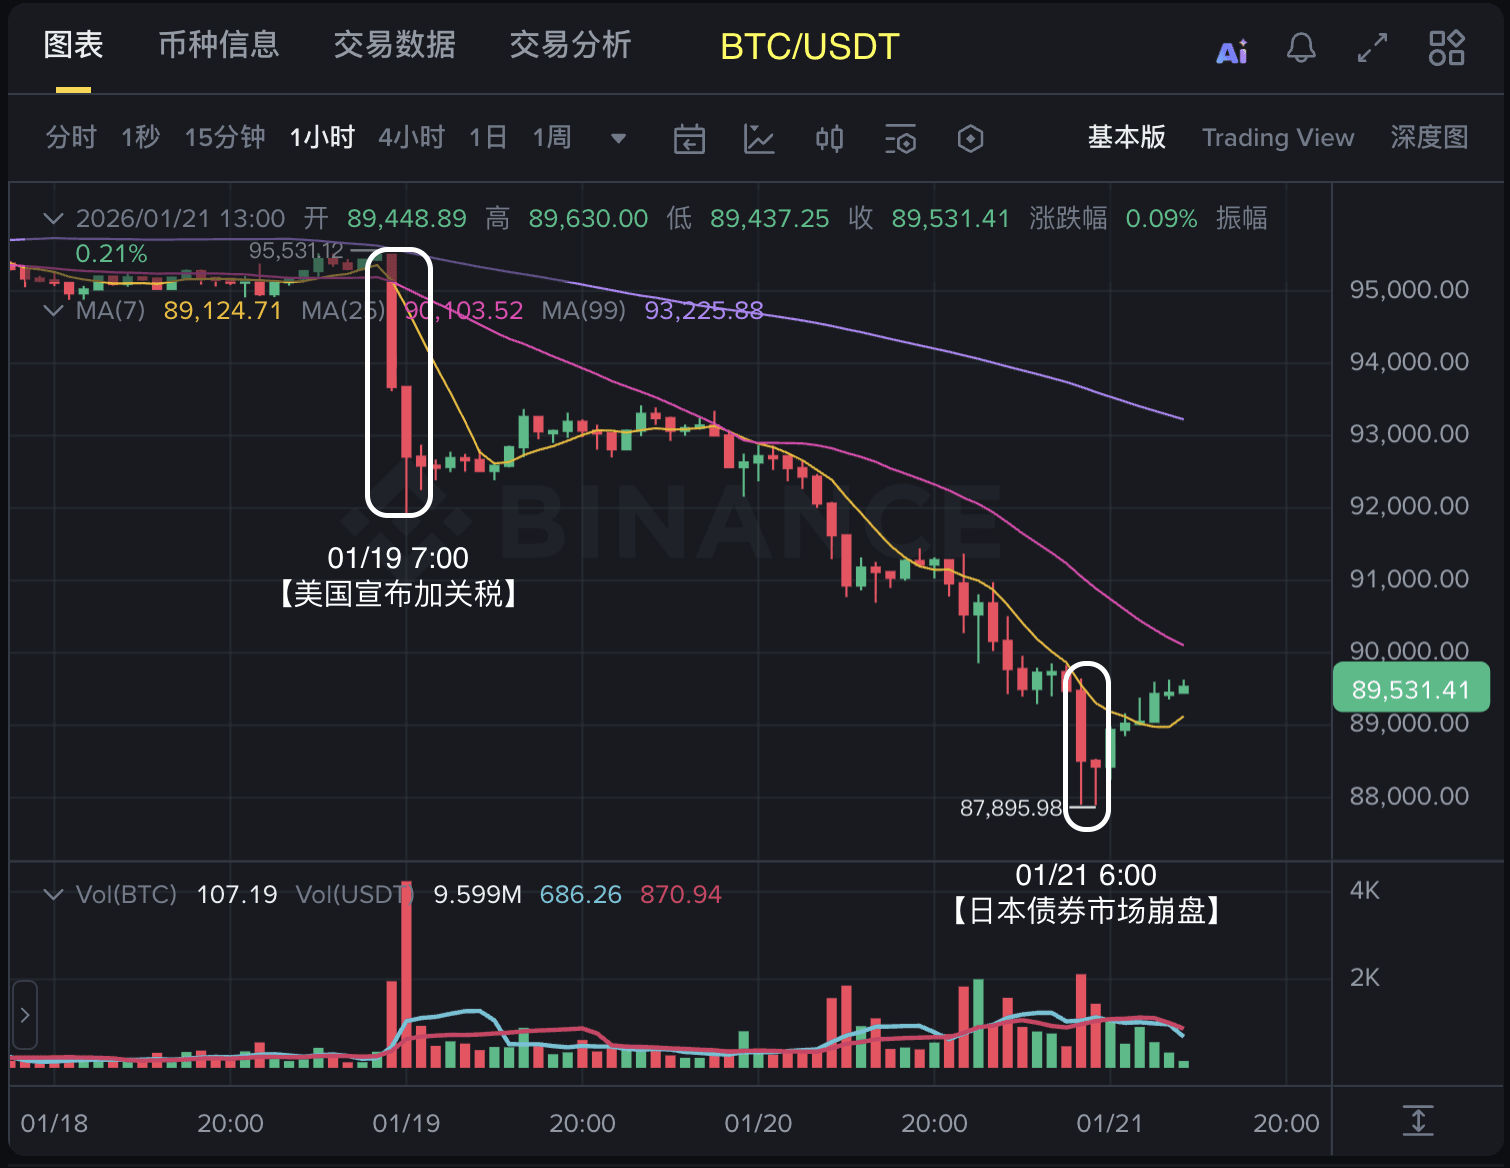
Vào ngày 19 tháng 1, giá $XAU tăng vọt ngay khi mở cửa, tăng khoảng 2% tại một thời điểm trong phiên giao dịch, đạt mức 4690 USD/ounce, mức cao kỷ lục mới. Trong khi đó, thị trường tiền điện tử nói chung chịu áp lực, $BTC giảm xuống dưới 92.000 USD, giảm khoảng 3% trong 24 giờ. Chỉ trong một ngày, hai loại tài sản chính này đã cho thấy sự phân kỳ rõ ràng trong chuyển động giá của chúng.
Giá vàng tiếp tục tăng cho đến ngày 21 tháng 1, đạt mức cao kỷ lục 4.874 đô la mỗi ounce, tăng 1,5% trong ngày. Ngược lại, Bitcoin giảm xuống dưới 88.000 đô la, với mức giảm trong ngày lên tới 5%.
Giá vàng tiếp tục tăng trong ba ngày, trong khi Bitcoin giảm mạnh.
Tại sao lại xảy ra sự khác biệt này?
"Hoàng đế thuế quan" lại đang âm mưu điều gì nữa đây? Liệu thị trường nợ của Nhật Bản sắp trải qua một cuộc sụp đổ kinh hoàng?
Ngày 17 tháng 1, Hoa Kỳ tuyên bố sẽ áp thuế 10% đối với tám quốc gia châu Âu bắt đầu từ ngày 1 tháng 2, và dự kiến sẽ tăng thuế lên 25% vào ngày 1 tháng 6. Liên minh châu Âu ngay lập tức đáp trả bằng cách khởi động lại kế hoạch áp thuế trả đũa đối với khoảng 93 tỷ euro hàng hóa của Mỹ. Dự kiến căng thẳng thương mại toàn cầu sẽ leo thang đáng kể.
Trong khi đó, cuộc tổng tuyển cử sắp tới ở Nhật Bản đã làm dấy lên những lo ngại trên thị trường về việc mở rộng chi tiêu ngân sách và rủi ro lạm phát. Vào ngày 20 tháng 1, trái phiếu chính phủ Nhật Bản đã trải qua một đợt bán tháo tập trung, với giá giảm nhanh chóng và lợi suất tăng vọt lên mức kỷ lục. Điều này đã làm rung chuyển hệ thống trái phiếu Nhật Bản, vốn từ lâu đã được dùng làm chuẩn mực cho việc định giá lãi suất thấp trên toàn cầu, và gây ra hiệu ứng lan tỏa đến kỳ vọng về lãi suất toàn cầu.
Với sự kết hợp giữa các xung đột thương mại leo thang và việc nới lỏng "neo" lãi suất toàn cầu, những bất ổn về địa chính trị và chính sách đã gia tăng song song, khiến thị trường phải đánh giá lại hồ sơ rủi ro của các loại tài sản khác nhau.
Vậy tại sao giá vàng lại tăng trong khi Bitcoin lại giảm?
Bitcoin thường được gọi là "vàng kỹ thuật số" và có đặc điểm khan hiếm và phi tập trung tương tự. Vậy tại sao nó không thể trở thành nơi trú ẩn an toàn và tăng giá trị như vàng khi thị trường hỗn loạn, và thu hút vốn đầu tư toàn cầu trong thời kỳ biến động?
Câu trả lời nằm ở ba thuộc tính chính của giá vàng: thuộc tính tiền tệ, thuộc tính tài chính và thuộc tính hàng hóa.
Ba thuộc tính này củng cố lẫn nhau ở các giai đoạn lịch sử khác nhau, cùng nhau định hình sự đồng thuận toàn cầu về giá trị của vàng qua thời gian và các thể chế. Sự đồng thuận lâu đời này chính là "cảm giác an toàn" hiếm hoi nhất trên thị trường khi sự bất ổn gia tăng.
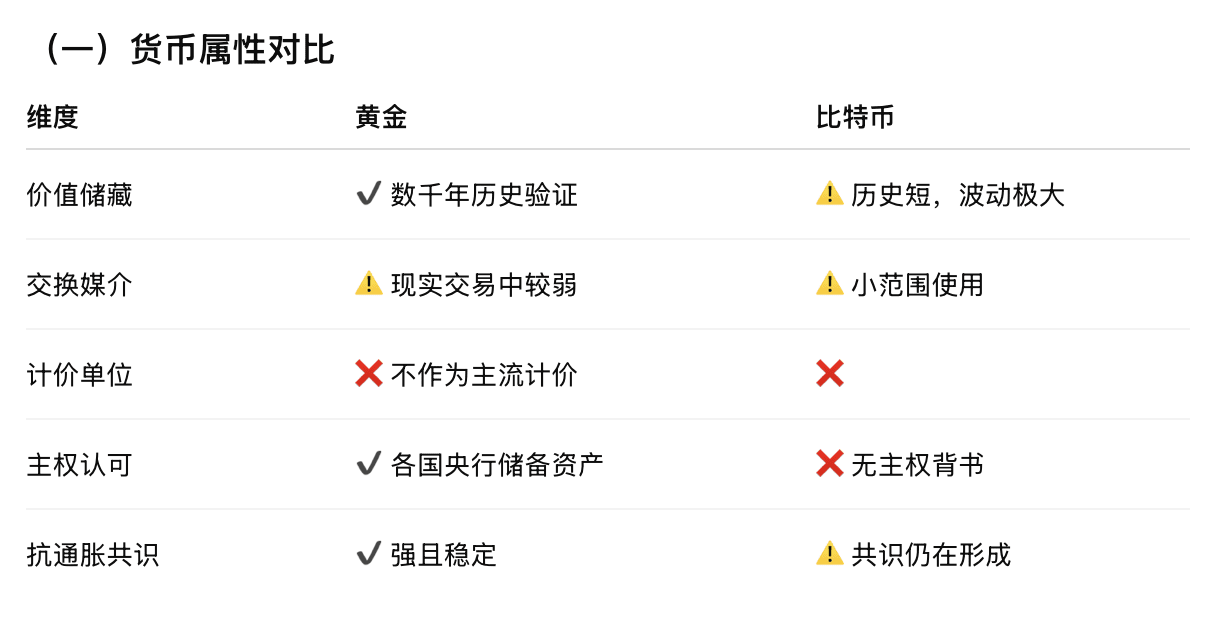
1️⃣ Thuộc tính tiền tệ: Sự đồng thuận về giá trị theo thời gian
Như Marx từng nói: "Vàng và bạc về bản chất không phải là tiền, nhưng tiền về bản chất chính là vàng và bạc." Trải qua hơn 3.300 năm lịch sử nhân loại, vàng đã được chấp nhận rộng rãi như một phương tiện lưu trữ giá trị, độc lập với hệ thống tín dụng của bất kỳ quốc gia nào, và được đưa vào dự trữ chính thức của các ngân hàng trung ương trên toàn thế giới. Sự đồng thuận về giá trị của nó vượt qua thời gian, biên giới quốc gia và văn hóa.
Do nguồn cung tổng thể có hạn, Bitcoin được một số người coi là một phương tiện lưu trữ giá trị. Tuy nhiên, đây là một sản phẩm tương đối mới, thiếu sự bảo trợ của các quốc gia và ngân hàng trung ương, và giá của nó phụ thuộc rất nhiều vào niềm tin thị trường. Khi niềm tin biến động, giá cả có thể biến động mạnh.
Trong thời kỳ khủng hoảng, điều thị trường thiếu nhất chính là cảm giác an toàn. Theo bản năng, giới đầu tư thường lựa chọn bán các tài sản có độ biến động cao và thay vào đó nắm giữ "tiền tệ mạnh" có thể duy trì sức mua trong dài hạn và được công nhận rộng rãi. Do đó, vàng được hưởng lợi.
2️⃣ Thuộc tính tài chính: Liệu nó đã trở thành một tài sản tài chính cốt lõi?
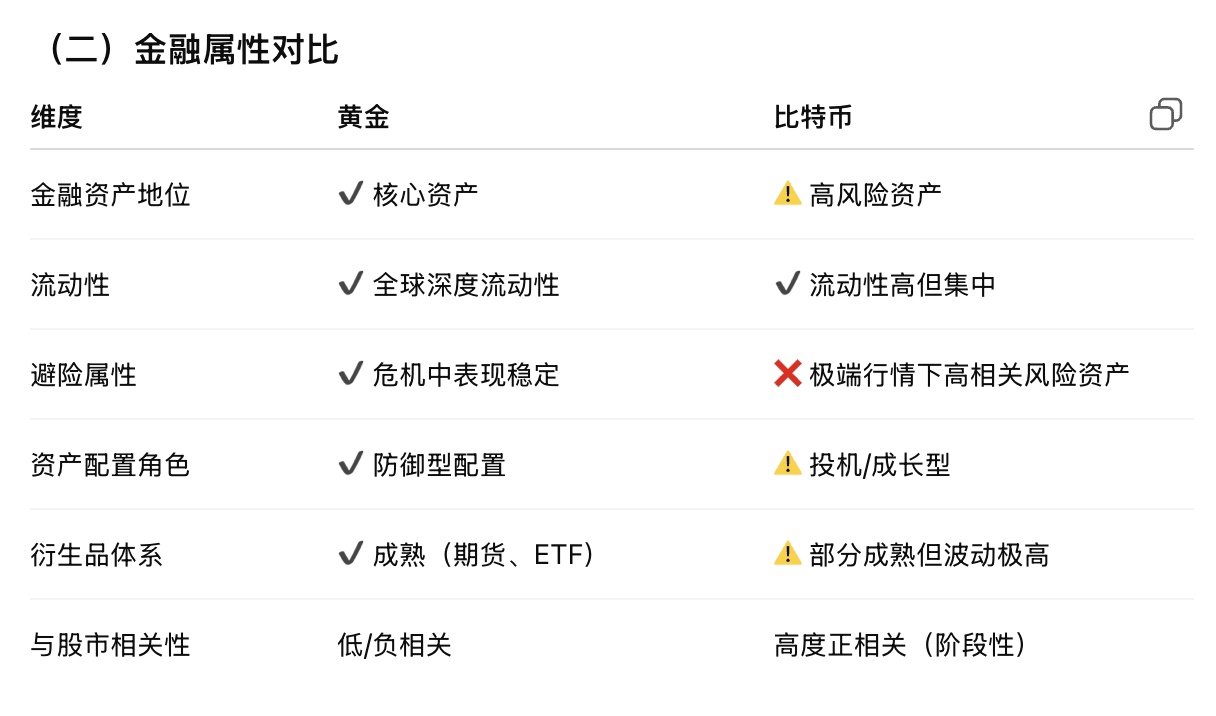
Về mặt đặc điểm tài chính, vàng đã ăn sâu vào hệ thống tài chính toàn cầu, với các thị trường giao ngay, hợp đồng tương lai và ETF phát triển mạnh. Đến năm 2025, tổng vốn hóa thị trường của vàng đã vượt quá 30 nghìn tỷ đô la, đứng đầu trong thứ hạng vốn hóa thị trường tài sản toàn cầu, với khối lượng giao dịch hàng ngày luôn duy trì ở mức 200-300 tỷ đô la. Khi nền kinh tế bất ổn, lạm phát gia tăng và tiền tệ mất giá, các nhà đầu tư thường tìm đến vàng để bảo vệ giá trị tài sản của họ.
Ngược lại, mặc dù Bitcoin luôn nằm trong top 10 tài sản toàn cầu theo vốn hóa thị trường, tổng vốn hóa thị trường của nó vẫn chưa đến 3 nghìn tỷ đô la, với khối lượng giao dịch 24 giờ chỉ từ 20-35 tỷ đô la, trong đó khoảng 90% đến từ giao dịch hợp đồng. Khi các cú sốc hệ thống hoặc sự kiện rủi ro xảy ra trên thị trường, cấu trúc đòn bẩy cao dẫn đến việc thanh lý tập trung các vị thế mua dài hạn, thường dẫn đến giá giảm mạnh; sự kiện "10/11" thậm chí còn chứng kiến hàng tỷ đô la tiền trợ cấp.
Do đó, khi rủi ro kinh tế vĩ mô gia tăng, vàng tự nhiên đảm nhận vai trò tài sản trú ẩn an toàn, trong khi Bitcoin giống một cổ phiếu công nghệ định hướng tăng trưởng hơn (sự suy giảm của nó trong bối cảnh xung đột thương mại hiện nay cũng có mối tương quan cao với các cổ phiếu công nghệ của Mỹ như Amazon và Microsoft). Công nghệ blockchain vẫn đang trong giai đoạn phổ biến, và cơ sở hạ tầng cũng như khung pháp lý của nó vẫn chưa rõ ràng. Nhiều nhà đầu tư tham gia vào Bitcoin về cơ bản đang đặt cược vào một hình thức tài chính và internet trong tương lai.
Trước một cuộc khủng hoảng thực sự, liệu mọi người sẽ đánh bạc ở các sòng bạc hay chọn nắm giữ vàng, một tài sản hữu hình, đáng tin cậy và đã được lịch sử chứng minh, để tìm kiếm một con đường ổn định và sinh lời?
3️⃣ Thuộc tính sản phẩm: Giá "cơ sở" được xác định bởi nhu cầu thực tế
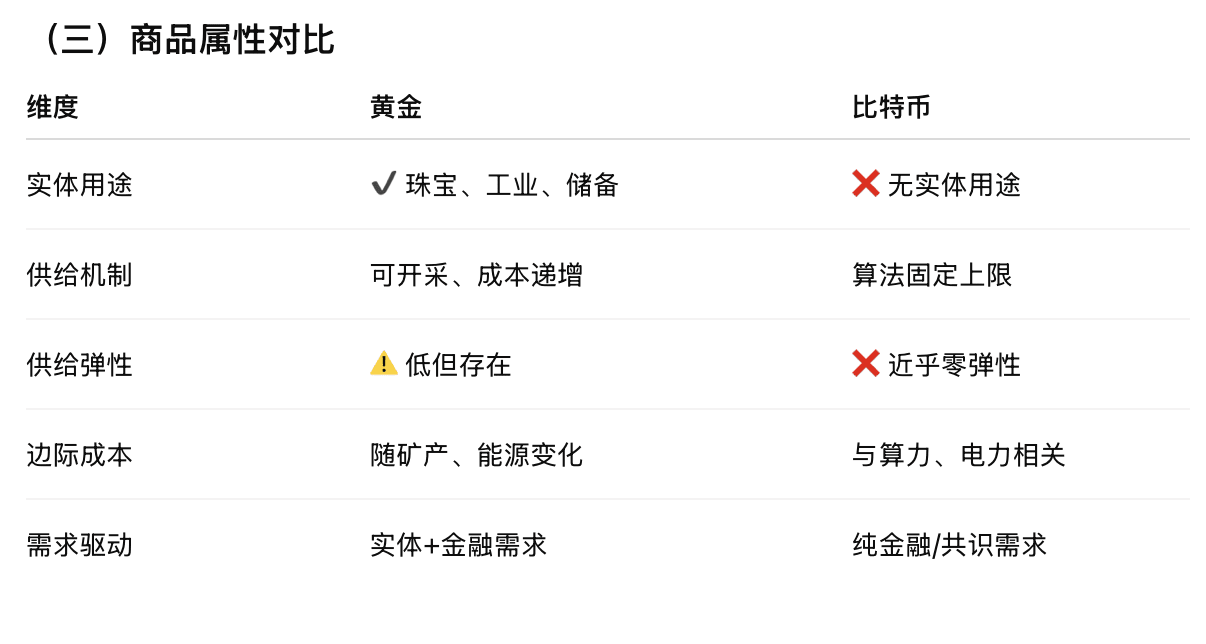
Vàng cũng là một mặt hàng khan hiếm với những công dụng vật chất rõ ràng. Nhu cầu đến từ ngành trang sức, công nghiệp và dự trữ quốc gia, trong khi nguồn cung phụ thuộc vào hoạt động khai thác thực tế, và chi phí cận biên tăng lên khi nguồn tài nguyên cạn kiệt. Trong khuôn khổ cung cầu cổ điển, cấu trúc này, bao gồm nhu cầu vật chất và chi phí sản xuất, tạo ra một mức giá sàn tự nhiên cho vàng trong dài hạn. Khi chiến tranh thương mại nổ ra hoặc sự bất ổn chính sách toàn cầu gia tăng, nhu cầu đối với các tài sản trú ẩn an toàn và dự trữ quốc gia tăng lên. Nhu cầu bổ sung này, chồng lên cấu trúc cung cầu hiện có, đẩy giá vàng lên cao hơn.
Ngược lại, Bitcoin là một tài sản kỹ thuật số thuần túy, không có công dụng phi tài chính; nó không thể được tiêu thụ hoặc sản xuất. Nguồn cung của nó được xác định trước bởi một thuật toán, và nhu cầu gần như hoàn toàn đến từ giao dịch đầu cơ và sự đồng thuận về giá trị. Khi sự đồng thuận suy yếu, giá cả thiếu cơ chế đệm khỏi nhu cầu thực tế và các ràng buộc về chi phí, do đó làm tăng đáng kể sự biến động.
Cuộc đối đầu đỉnh cao: Vàng vật chất vs. Vàng kỹ thuật số (BTC)
Vàng trở thành tài sản trú ẩn an toàn trong thời kỳ hỗn loạn không phải vì trọng lượng của nó, mà vì nó đã đạt được sự đồng thuận toàn cầu về giá trị, vượt qua thời gian và không gian địa lý trên các lĩnh vực tiền tệ, tài chính và hàng hóa.
Ngược lại, mặc dù Bitcoin có tính khan hiếm và tiềm năng đổi mới mang tính thể chế, giá của nó vẫn phụ thuộc rất nhiều vào tâm lý thị trường và điều kiện thanh khoản, khiến nó giống với một tài sản tăng trưởng có tính biến động cao khi đối mặt với các cú sốc rủi ro.
Bitcoin cuối cùng có thể đảm nhận vai trò quan trọng hơn như một công cụ phòng ngừa rủi ro cho các tổ chức, nhưng đó sẽ là kết quả của một sự đồng thuận chín muồi, chứ không phải là thực trạng hiện tại.
Ít nhất là cho đến thời điểm hiện tại, nó vẫn còn một chặng đường dài phía trước trước khi trở thành một "tài sản trú ẩn an toàn thực sự".
Vậy, bây giờ chúng ta nên mua gì?
📌 Trong ngắn hạn, trong thời kỳ căng thẳng thương mại leo thang và bất ổn, các tài sản trú ẩn an toàn nên được ưu tiên. Các tài sản như vàng, bạc và đồng franc Thụy Sĩ đã chứng minh được sự ổn định của chúng trong thời kỳ biến động. Giá vàng tiếp tục tăng kể từ khi đạt mức cao kỷ lục vào ngày 19.
📌 Bitcoin và các tài sản tiền điện tử hiện nay giống với các tài sản tăng trưởng có độ biến động cao hơn là các tài sản trú ẩn an toàn. Trong ngắn hạn, hãy kiểm soát quy mô vị thế của bạn và tránh đầu tư lớn để đánh bạc theo hướng đi; tuy nhiên, về lâu dài, tham gia thông qua phương pháp bình quân giá theo thời gian (dollar-cost averaging) đáng tin cậy hơn so với việc đuổi theo các đỉnh và đáy.