

Phần lớn các dự án nói về cơ chế huỷ bỏ, rằng “chúng tôi sẽ đốt bao nhiêu”. Điều tôi tò mò hơn là đoạn phía thượng nguồn: những token bị đốt đó ban đầu đến từ đâu. Câu trả lời trong thiết kế của Rayls có phần ngoài dự đoán của tôi: điểm khởi đầu của nó lại là một khoản tiền pháp định.
Trước hết là kết luận. Điểm khởi đầu của cả chuỗi không phải là trong thế giới mã hoá, mà là một khoản thanh toán tiền pháp định do một tổ chức thực hiện ngay tại quốc gia của mình.
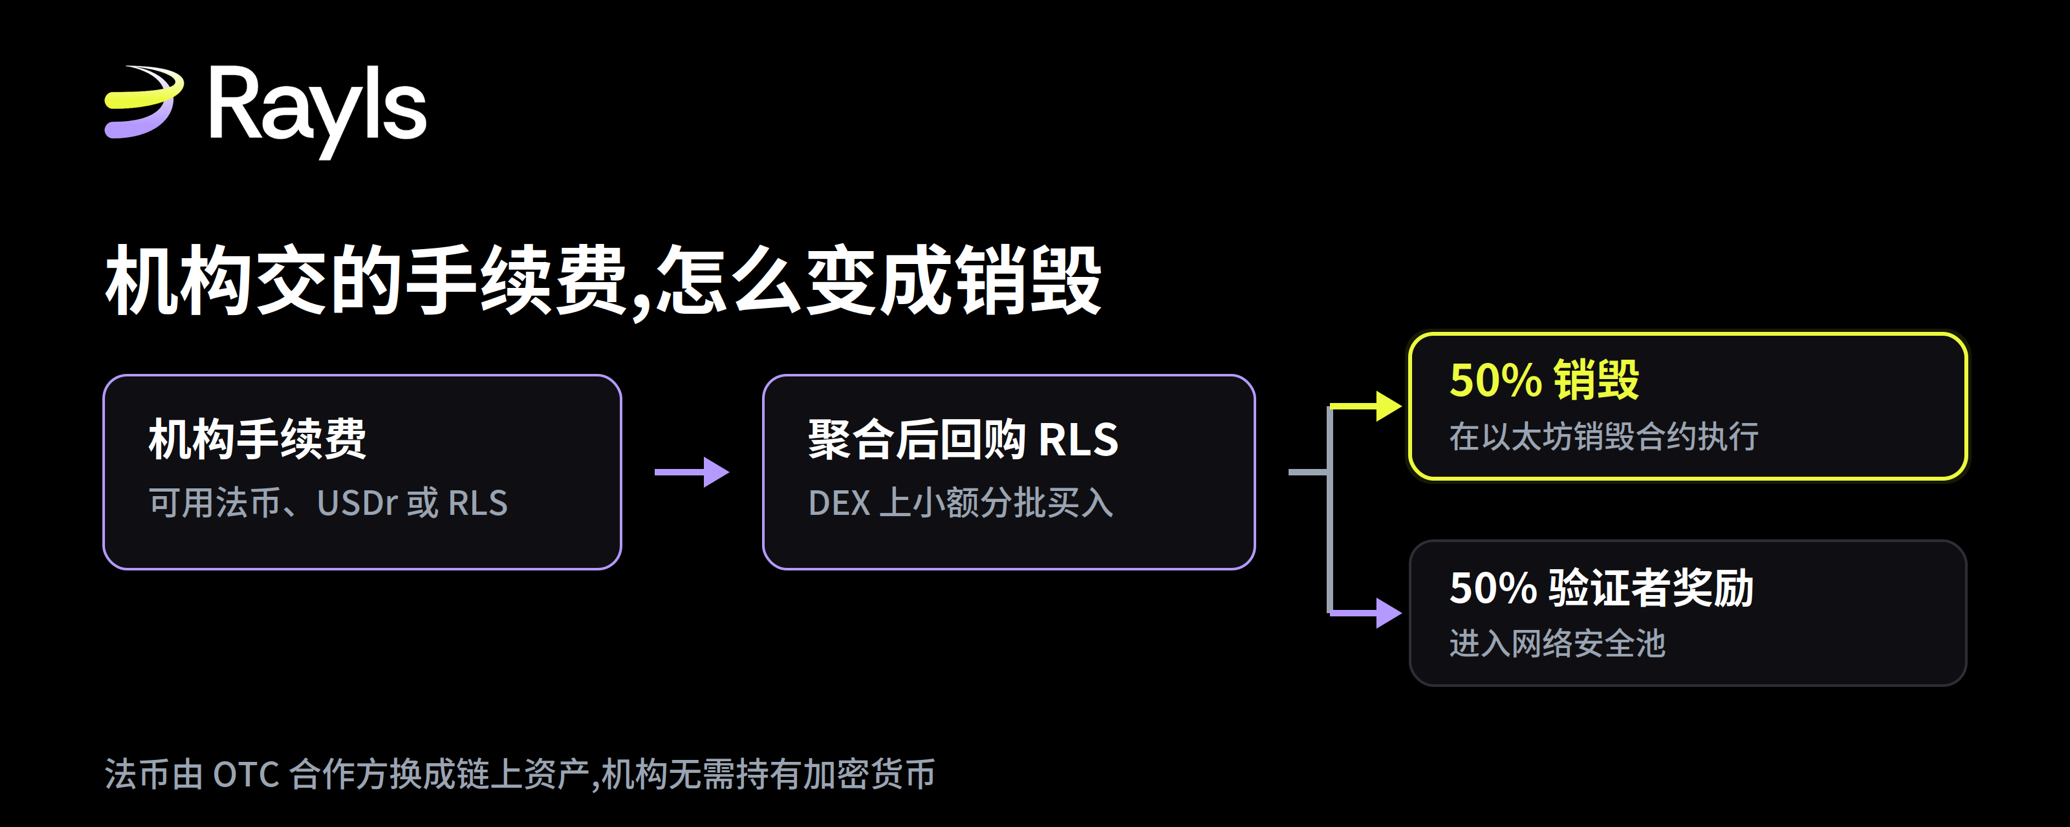
Khi một tổ chức tiến hành hoạt động trên Rayls thông qua các nút ẩn danh sẽ phát sinh phí dịch vụ. Điểm mấu chốt nằm ở chỗ: họ có thể thanh toán trực tiếp bằng tiền pháp định, hoặc lựa chọn dùng USDr hoặc RLS.
Điểm này rất dễ bị xem nhẹ như một chi tiết nhỏ, nhưng thực ra nó giải quyết đúng một “điểm nghẽn” thực tế nhất khi triển khai cho tổ chức. Quy trình tuân thủ, tài chính và kiểm toán thường không muốn trên bảng cân đối xuất hiện tài sản tiền mã hóa; việc nắm giữ coin vốn dĩ đã là một vấn đề cần phải giải thích thêm. Cho phép thanh toán bằng tiền pháp định đồng nghĩa là “dời” điểm nghẽn này sang phía khách hàng.
Tiền pháp định trở thành tài sản trên chuỗi như thế nào
Đoạn này là phần cụ thể nhất trong toàn bộ cơ chế; phần mô tả chính thức viết rất rõ ràng.
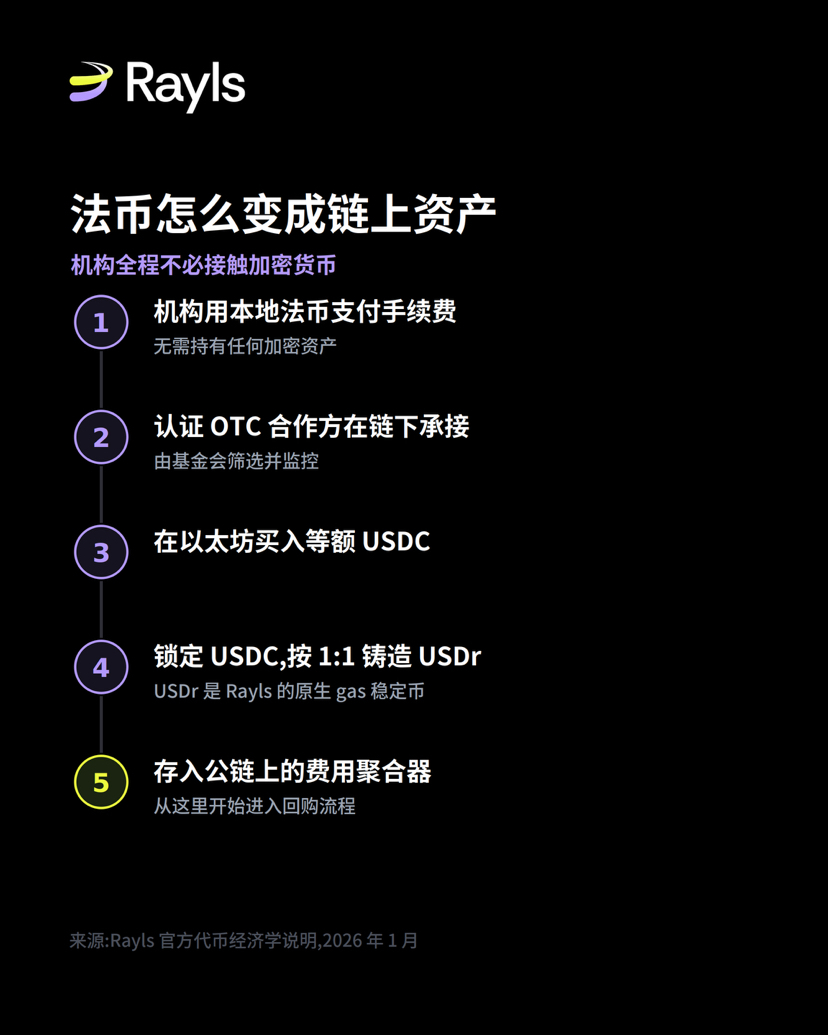
Các đối tác OTC được Quỹ (Foundation) chứng nhận và giám sát sẽ tiếp nhận khoản tiền pháp định này ở ngoài chuỗi. Lấy USDr làm ví dụ: đối tác mua lượng USDC tương đương trên Ethereum, khóa lượng USDC đó, sau đó đúc ra USDr theo tỷ lệ 1:1 trên chuỗi Rayls, và cuối cùng nạp vào tài khoản của bộ tổng hợp phí (fee aggregator).
USDr là stablecoin gas gốc của Rayls; điểm tựa giá trị của nó chính là số USDC được khóa đó.
Các đối tác OTC này vận hành theo từng khu vực, chịu trách nhiệm tiếp nhận tiền pháp định địa phương tại thị trường của họ. Trang chính thức cũng nói sẽ công bố trên chuỗi một sổ đăng ký địa chỉ của các đối tác, để bất kỳ ai cũng có thể theo dõi dòng tiền phí tổ chức chảy vào thế nào.
Vì sao việc mua lại (buyback) lại phải tách thành các lệnh nhỏ thực hiện ngẫu nhiên?
Bộ tổng hợp đồng thời nắm giữ USDr và RLS. USDr sẽ được đổi qua DEX thành RLS; bước này chính là cái gọi là “mua lại tự động”.
Cách thực thi theo tôi đáng nói hơn là tỷ lệ. Phần chính thức viết rõ: việc đổi sẽ được tách thành nhiều giao dịch nhỏ hơn, thực thi được ngẫu nhiên, đồng thời đặt ràng buộc trượt giá (slippage) nghiêm ngặt.
Lý do rất thực tế. Nếu buyback là mua lớn theo lịch định lượng, robot MEV và kẻ săn trước có thể dự đoán dễ dàng và phục kích từ trước; giao thức chẳng khác nào đang “trả tiền” cho họ. Tách thành các lệnh nhỏ và thực hiện vào các thời điểm ngẫu nhiên, thì không gian arbitrage sẽ giảm đi rất nhiều.
Cách nói chính thức là: dùng các lần đổi nhỏ trong giao dịch hằng ngày kết hợp với trượt giá (slippage) nghiêm ngặt, có thể làm sâu sổ lệnh (order book), giảm bớt biến động, thay vì tạo các “đỉnh mua” có thể dự đoán.
Ở giai đoạn đầu, buyback này được kích hoạt bằng tay theo nhịp không cố định; cũng nhằm tránh việc bị dự đoán. Tương lai sẽ chuyển sang chiến lược hai lớp: một lớp là khung có tính quyết định (deterministic), dựa trên các điều kiện như ngưỡng số dư tài khoản để quyết định khi nào tiền đủ điều kiện được dùng thụ động; lớp còn lại là phần thực thi vẫn giữ tính ngẫu nhiên và chia nhiều đợt.
Mỗi bên nhận một nửa: hủy đốt và validator
RLS thu được từ buyback được chia làm hai phần. 50% gửi tới hợp đồng hủy đốt RLS trên mainnet Ethereum, vĩnh viễn rút khỏi lưu thông; 50% còn lại vào quỹ an ninh mạng, làm phần thưởng cho các trình xác thực (validator).
Việc hủy đốt được thực hiện trên Ethereum vì ban đầu RLS được đúc ở đó. Phần cần hủy đốt sẽ nằm trong hợp đồng, trạng thái có thể nhìn thấy công khai, và đến thời điểm thì hủy đốt hàng loạt.
Con số 50% là tỷ lệ cố định lúc lên mạng, không phải là thiết lập vĩnh viễn. Phần chính thức nói trong tương lai sẽ điều chỉnh theo hai biến số: còn lại bao nhiêu so với lượng cung ban đầu, và giá của RLS. Khi nguồn cung giảm, tỷ lệ hủy đốt sẽ được hạ xuống tương ứng, với mục tiêu làm cho toàn bộ đường cong kinh tế trơn hơn, thay vì tạo biến động mạnh.
Nửa còn lại không bị hủy đốt, ở giai đoạn hiện tại được dùng toàn bộ cho phần thưởng của validator. Phần chính thức cũng đề cập rằng, chỉ khi quy mô của quỹ an ninh mạng đủ lớn để có thể tự duy trì, thì mới cân nhắc phân một phần cho việc xây dựng hệ sinh thái và vận hành quỹ. Tỷ lệ phân bổ sẽ được điều chỉnh theo từng giai đoạn dựa trên mức độ trưởng thành của mạng: giai đoạn đầu ưu tiên đảm bảo an toàn, giai đoạn tăng trưởng tăng đầu tư cho hệ sinh thái, giai đoạn trưởng thành sẽ cân bằng lại.
Nếu muốn tự theo dõi, bạn có thể xem các chỗ này
Trên trang minh bạch (transparency portal) có thể tra cứu tổng lượng hủy đốt tích lũy. Tính đến ngày 08/08, đã hủy đốt tích lũy 48,247 triệu RLS, tương đương 0,48% của tổng cung ban đầu 10 tỷ token.
Hợp đồng hủy đốt trên mainnet Ethereum có thể xem được cả phần đã chuẩn bị để hủy và phần đã hủy.
Nếu sổ đăng ký địa chỉ của các đối tác OTC đúng như phần mô tả chính thức được đưa lên mạng, thì đó sẽ là nơi có giá trị nhất, vì nó phản ánh lượng tiền phí thực tế chảy vào từ phía tổ chức—tức “nhiên liệu” của cả cơ chế.
Có một điểm cần lưu ý
Bản thuyết minh tokenomics này được công bố vào tháng 1 năm 2026, viết trước khi mainnet lên vào tháng 4 cùng năm. Nhiều nội dung trong bài thời điểm đó vẫn thuộc phần kế hoạch, ví dụ khung kích hoạt theo kiểu xác định, mô hình phân bổ điều chỉnh theo mức độ trưởng thành, và quá trình validator chuyển từ cơ chế cấp phép sang quản trị DAO. Những phần nào đã triển khai và phần nào vẫn đang được thúc đẩy: bạn nên đối chiếu với thông báo mới nhất để xác nhận lại, đừng lấy bài cũ làm hiện trạng.
Quan điểm của tôi
Trong bộ mô hình này, tôi cho rằng đây là mắt xích thông minh nhất: không phải là tỷ lệ hủy đốt, mà là cổng thanh toán bằng tiền pháp định.
Nó cho phép các tổ chức thanh toán hoàn toàn theo cách của tài chính truyền thống: không cần chạm vào tiền mã hóa, không cần thay đổi quy trình tài chính; nhưng lượng giao dịch của họ vẫn sẽ chuyển thành nhu cầu mua thực tế RLS trên chuỗi. Với một chuỗi hướng tới thị trường tổ chức, thiết kế này quan trọng hơn bất kỳ con số hủy đốt nào.
Cũng chính vì vậy, cường độ hoạt động quyết định mức độ vận hành của cơ chế này không bao giờ nằm ở bản thân tỷ lệ hủy đốt, mà là ở việc “nguồn cung” ở thượng nguồn có bao nhiêu tổ chức đang sử dụng thật. Đốt bao nhiêu, phụ thuộc vào việc dùng bao nhiêu.
Nguồn tham khảo: Rayls blog chính thức (Rayls Tokenomics: Automated buybacks, burn, and the Rayls Reserve) (Peter Bidewell, 19/01/2026); Rayls transparency portal (dữ liệu ngày 08/08/2026)